Le tableur avancé au service du comptable
Distinguer les usages légitimes du tableur (simulation, contrôle, restitution) de son usage interdit (tenue de comptabilité)
La demande figure dans leurs repères ou dans une partie de leur cours, sans en être le sujet principal. Les plus proches viennent en premier.
Distinguer les usages légitimes du tableur (simulation, contrôle, restitution) de son usage interdit (tenue de comptabilité)
Distinguer les trois usages légitimes du tableur de l'usage à proscrire, faire du classeur le registre officiel de gestion
Distinguer donnée, information, indicateur et KPI
Distinguer donnée, information et indicateur-clé de performance (KPI)
Décomposer une série de ventes en tendance, variations saisonnières et aléas
Transformer une estimation de charges en budget projet validé
Construire une fiche de coût standard unitaire (matière, main-d'œuvre, charges indirectes)
Distinguer une prévision d'un budget et situer les trois temps de la démarche budgétaire
Construire une fiche de coût standard composant par composant, quantité standard et prix standard
Distinguer un investissement d'une charge et chiffrer le besoin de financement initial

Établir la liste complète des documents de fin de contrat (certificat de travail, attestation France Travail, solde de tout compte)
Comprendre le principe de connexion entre comptabilité et fiscalité et la raison d'être des provisions réglementées
Ajuster une série de ventes par la méthode des moindres carrés et calculer un R²
Identifier les quatre défauts du tableur employé comme base de données (redondance, anomalies)
Distinguer le tableau des flux de trésorerie et le tableau de financement
Distinguer les mécanismes de rémunération variable individuels et collectifs
Distinguer lettre de change et billet à ordre, et identifier tireur, tiré et bénéficiaire
Construire les trois volets de l'écriture comptable de paie et le plan de comptes associé.
Situer la prévision de vente au départ de la chaîne de planification et expliciter les hypothèses qui la fondent
Identifier les mentions obligatoires et interdites d'un bulletin de paie.
Distinguer une immobilisation d'une charge
Distinguer l'approbation des comptes et la décision d'affectation du résultat, deux résolutions distinctes de l'assemblée générale ordinaire
Expliquer pourquoi une note unique d'impact est insuffisante en contexte complexe
Distinguer les cinq techniques d'estimation et leur niveau de précision
Évaluer l'attractivité structurelle d'un secteur à l'aide des cinq forces de Porter
Distinguer un avantage en nature d'un frais professionnel selon l'intérêt servi.
Déterminer le capital investi d'un projet (prix, frais accessoires, besoin en fonds de roulement initial)
Identifier les déclarations sociales remplacées par la DSN.
Enregistrer une vente selon le schéma de base (411 / 70x / 4457)
Décrire l'objet de MACTOR : rapports de force entre acteurs et positions sur des objectifs
Choisir entre tracé isométrique, isochrone, réel et modélisé selon les données disponibles et l'usage visé
Dérouler les six étapes du processus de décision rationnel de Simon (1960)
Reclasser un bilan comptable en bilan fonctionnel selon les trois cycles et les quatre masses
Définir le recouvrement et distinguer ses phases amiable et judiciaire
Distinguer le registre distributif de la négociation du registre intégratif du trade marketing
Décrire la cascade de la paie, du salaire brut au net payé, étape par étape
Respecter le délai de la déclaration préalable à l'embauche et en connaître les sanctions.
Définir la croissance économique et la mesurer par le PIB en volume
Mener un diagnostic interne (forces/faiblesses) et externe (opportunités/menaces)
Distinguer la logique de causation de la logique d'effectuation
Distinguer indicateurs avancés et indicateurs de résultat dans le pilotage commercial
Identifier les grands niveaux d'un bulletin de paie et leur usage respectif
Distinguer fixe, commission, prime, bonus et incentive selon leur logique et leur régime
Identifier les quatre quadrants de Herrmann et leur couleur (analytique bleu, organisé vert, relationnel rouge, créatif jaune)
Expliquer la force obligatoire du contrat et le principe pacta sunt servanda
Construire un diagramme de Gantt à partir d'une liste de tâches et de leurs durées
Adopter le point de vue de la cible plutôt que celui de l'annonceur
Définir la maturité analytique au-delà des seules techniques (organisation, compétences, culture)
Identifier les signes de commoditisation d'une offre B2B (appels d'offres au prix, achats par procurement, churn)
Distinguer les clients selon leur contribution réelle au chiffre d'affaires (loi de Pareto)
Construire une carte perceptuelle à deux axes représentant les critères discriminants d'un marché
Décomposer un produit selon les cinq niveaux de Kotler
Distinguer proportion, variation en pourcentage et point de pourcentage
Suivre le cycle de la vente, du devis au règlement
Distinguer la question d'Ansoff (dans quelle direction croître) de celle des outils de diagnostic et de positionnement
Définir le WBS et le relier à ses équivalents français (OTP, SDP)
Construire un plan de communication de projet en identifiant cibles, messages et canaux
Décomposer le capital client en quatre volets (valeur, image/notoriété, e-réputation, expérience)
Utiliser l'échéancier, l'encours client et la balance âgée pour piloter le poste clients
Calculer et interpréter la distribution numérique (DN) et la distribution valeur (DV)
Distinguer un marché privé d'un marché public et leurs cadres juridiques respectifs
Définir la vente directe et la distinguer du commerce traditionnel et de l'e-commerce.
Dérouler une cascade de prix complète du prix tarif au prix triple net
Situer une équipe dans les cinq stades de développement de Tuckman
Choisir entre domination par les coûts, différenciation et focalisation selon le champ concurrentiel
Construire une analyse SWOT en distinguant rigoureusement l'interne (contrôlable) de l'externe (subi)
Expliquer pourquoi le prix est la seule variable du mix générant du revenu
Retracer l'origine du VSM depuis le Toyota Production System jusqu'à Learning to See (1999)
Construire un cahier des charges du réseau (profil professionnel, financier, zone, personnalité)
Formuler un objectif selon les cinq critères de la méthode SMART (Doran, 1981)
Distinguer les trois grandes familles de commerce en réseau : intégré, associé et contractuel
Qualifier une relation de travail par le faisceau d’indices plutôt que par l’intitulé du contrat
Définir People Analytics et le distinguer des simples KPI RH
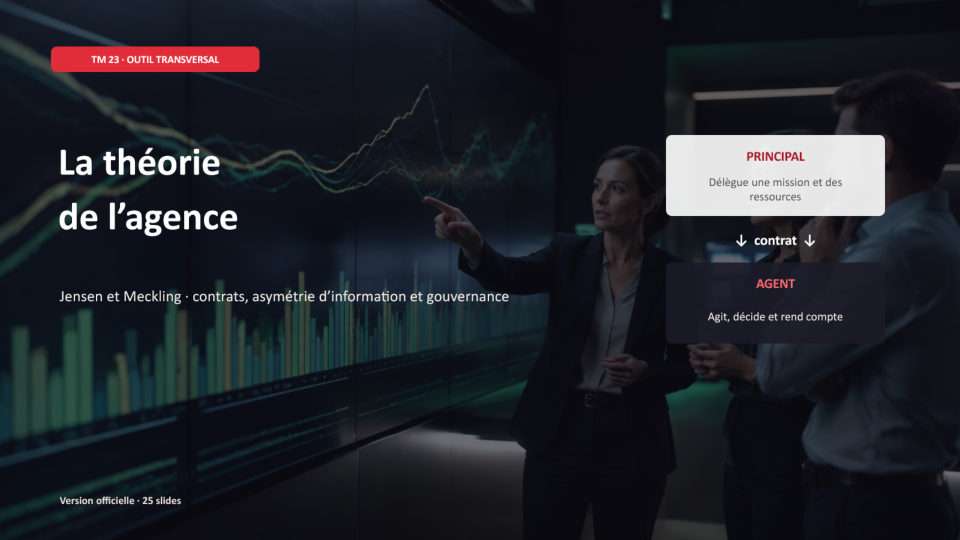
Définir la relation d'agence entre principal et agent selon Jensen & Meckling (1976)
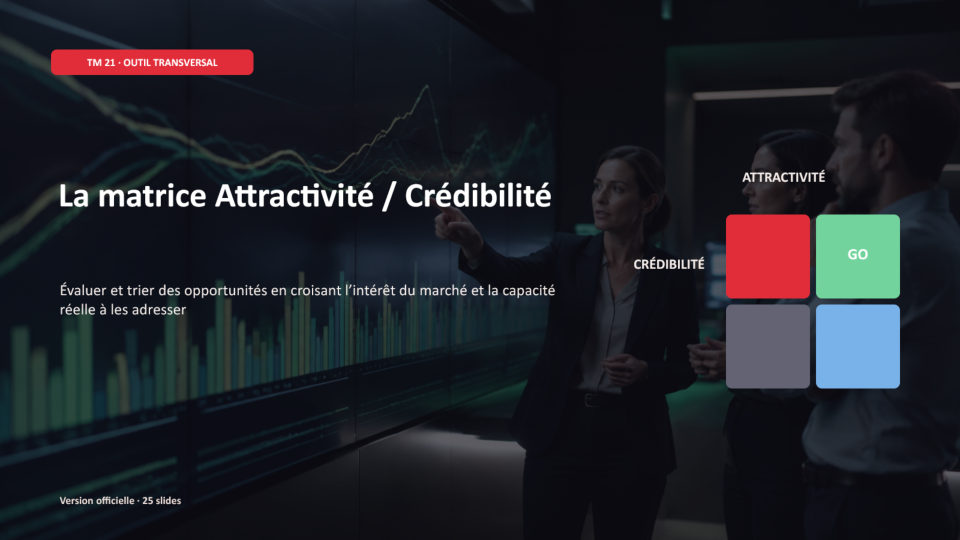
Évaluer une opportunité selon ses deux axes : attractivité et crédibilité
Reconnaître une objection comme un signal d'engagement plutôt qu'un refus
Retraiter un bilan comptable avant tout calcul : crédit-bail, effets escomptés non échus, comptes courants bloqués, concours bancaires
Situer une équipe dans les étapes de la dynamique de groupe de Tuckman
Identifier les quatre familles de facteurs qui expliquent une décision d'achat et les traces observables qu'elles laissent
Définir la relation d'agence et distinguer le principal de l'agent
Cartographier les 6 domaines d'une politique RH mature
Définir la marque employeur et son noyau, l'EVP, dans un marché de recrutement tendu
Décrire les 6 à 7 étapes types d'un pipeline de vente B2B
Calculer l'acquisition de congés payés selon la période de référence et les périodes assimilées.
Distinguer la fonction du business case (justifier) de celle de la charte projet (autoriser)
Distinguer le contrôle de gestion de la comptabilité financière selon quatre critères (finalité, destinataire, normalisation, périodicité)
Choisir la base de comparaison pertinente (temporelle, sectorielle) pour chaque ratio
Définir le ROI marketing et situer les quatre métriques qui composent son écosystème
Construire la cascade des neuf soldes intermédiaires de gestion à partir d'un compte de résultat
Appliquer la règle d'équilibre financier au choix de financement d'un investissement

Distinguer référencement, commande et implantation, et identifier les trois acteurs qui en décident
Définir le périmètre du coût de recrutement, du besoin à la pleine autonomie
Distinguer le temps de travail effectif des temps de pause, d'astreinte et de trajet.
Expliquer pourquoi la déformation de la structure des charges rend les clés volumiques traditionnelles trompeuses
Comparer le coût et la scalabilité du cold email face au téléphone
Expliquer pourquoi le stock est à la fois indispensable et coûteux
Comprendre le passage de la balance après inventaire aux trois documents de synthèse et appliquer le contrôle réflexe du résultat par deux voies
Construire le tableau des neuf soldes intermédiaires de gestion en respectant l'ordre de la cascade
Distinguer les quatre situations de lettrage (exact, groupé, partiel, avec écart) et leur traitement

Définir le marketing inclusif comme conception pour le plus grand nombre
Définir le suivi d'avancement comme mesure de l'écart entre prévu et réel
Distinguer les trois régimes de TVA (franchise en base, réel simplifié, réel normal) et leurs seuils applicables en 2026
Distinguer demande indépendante (produit fini) et demande dépendante (composants)
Identifier les redevables de la CA3 et sa périodicité (mensuelle de principe, trimestrielle si la TVA annuelle due est inférieure à 4 000 €)
Comprendre l'unicité de la donnée et de la saisie dans un progiciel de gestion intégré
Utiliser l'IA générative pour accélérer un cadrage (WBS, 5W2H) sans lui déléguer la décision
Expliquer le mécanisme du paiement fractionné de la TVA et le principe de neutralité pour l'entreprise assujettie
Expliquer le paiement fractionné et la neutralité de la TVA pour l'entreprise, en distinguant le résultat de la trésorerie


Distinguer les trois régimes d'imposition des bénéfices d'une TPE (micro, réel simplifié, réel normal) et leurs seuils 2026