Le budget de trésorerie et les documents de synthèse prévisionnels
Convertir des budgets amont exprimés en droits constatés et hors taxes en flux de trésorerie TTC datés
La demande figure dans leurs repères ou dans une partie de leur cours, sans en être le sujet principal. Les plus proches viennent en premier.
Convertir des budgets amont exprimés en droits constatés et hors taxes en flux de trésorerie TTC datés
Expliquer pourquoi un prévisionnel financier vérifie la viabilité et convainc les financeurs
Appliquer la méthode en trois questions pour qualifier tout ajustement de fin d'exercice (fait générateur, écriture déjà passée, certitude ou probabilité)

Reconstituer la hiérarchie des sources du droit comptable, du règlement européen à la doctrine de l'ANC
Énoncer le principe de non-discrimination de l'article L1132-1 et ses 25 critères protégés
Distinguer les trois modalités d'augmentation de capital (apports nouveaux, incorporation de réserves, conversion de dettes) et leurs effets respectifs sur le bilan
Distinguer propriété littéraire et artistique et propriété industrielle
Distinguer la concurrence libre de la concurrence loyale
Identifier les trois conditions de validité d'un contrat de vente (consentement, capacité, contenu licite)
Distinguer la modification d'un élément essentiel du simple changement des conditions de travail

Comprendre le passage de la balance après inventaire aux trois documents de synthèse et appliquer le contrôle réflexe du résultat par deux voies

Comprendre l'obligation légale d'inventaire (existence et valeur) et son articulation avec le principe d'indépendance des exercices
Distinguer feedback positif et feedback correctif et leurs logiques respectives
Distinguer l'obligation de vérification du titre de travail et l'obligation d'information des salariés
Qualifier une absence : accident du travail, accident de trajet ou maladie professionnelle
Expliquer la force obligatoire du contrat et le principe pacta sunt servanda
Qualifier une faute simple, grave ou lourde selon ses conséquences juridiques
Mesurer la charge de travail par créneau à partir de données horodatées et construire un jour-type médian
Recenser les quatre grandes familles de postes de coûts d'un projet
Appliquer la chronologie en trois temps de la sortie d'une immobilisation : amortissement complémentaire, produit de cession, sortie de l'actif
Identifier qui est tenu au secret médical au sein d'un secrétariat médical (secret partagé)
Lire la structure d'un bilan comptable (actif, passif, amortissements, provisions)
Enchaîner les pièces du cycle order to cash et identifier ce que chacune prouve, du devis au lettrage du règlement
Distinguer une position affichée d'un intérêt sous-jacent dans une négociation
Distinguer convention et accord collectif dans la hiérarchie des normes
Comprendre le principe de connexion entre comptabilité et fiscalité et la raison d'être des provisions réglementées
Établir la liste complète des documents de fin de contrat (certificat de travail, attestation France Travail, solde de tout compte)
Distinguer les logiques B to C et C to B dans la création de valeur
Mener un entretien professionnel conforme à l'article L.6315-1 du Code du travail
Dimensionner un plan d'aménagement sur le pic d'occupation simultanée mesuré par quartier d'équipe, et non sur une moyenne
Distinguer le régime de protection des travailleurs de celui qui protège le public accueilli, et savoir que la conformité de l'un ne vaut pas conformité de l'autre
Définir le marketing inclusif comme conception pour le plus grand nombre
Expliquer ce que l'unicité de la base et de la saisie change réellement — temps réel, traçabilité continue, mais propagation immédiate d'une donnée fausse
Distinguer clause compromissoire (avant litige) et compromis (après litige)
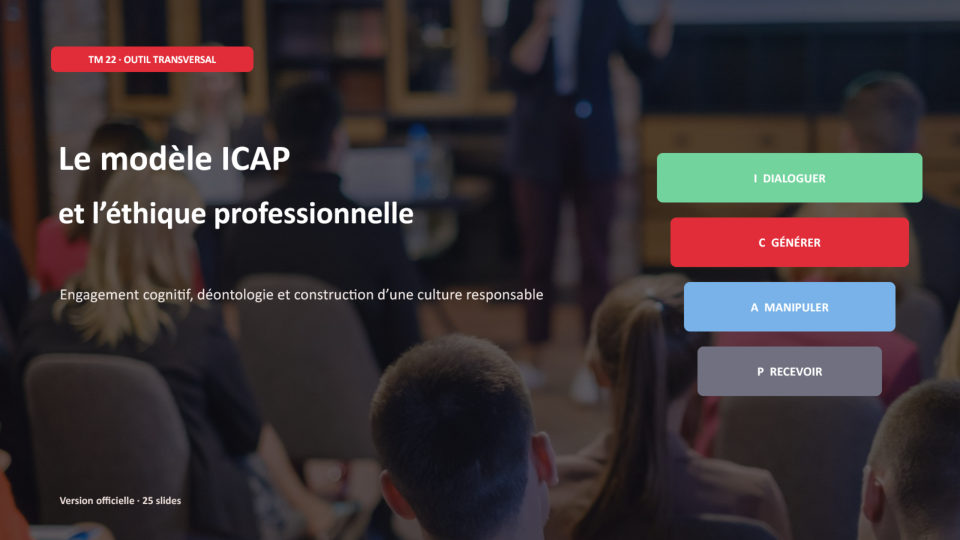
Nommer et ordonner les quatre niveaux d'engagement du modèle ICAP
Distinguer la logique de l'amortissement (répartition programmée) de celle de la dépréciation (constat conditionnel d'une perte de valeur)
Définir la culture comme programmation mentale collective et en distinguer les quatre couches
Distinguer la théorie de la décision de Vroom de la théorie de la comparaison sociale d'Adams
Distinguer le système d'information de son sous-système comptable
Identifier les redevables de la CA3 et sa périodicité (mensuelle de principe, trimestrielle si la TVA annuelle due est inférieure à 4 000 €)
Distinguer la direction de croissance (matrice Ansoff) du véhicule de croissance à retenir
Distinguer diagnostic externe (opportunités/menaces) et diagnostic interne (forces/faiblesses)
Distinguer un enjeu d'un constat, d'un symptôme, d'un problème et d'un objectif
Distinguer diversité, équité et inclusion comme trois notions
Caractériser la situation fiscale d'une entreprise (assujettissement à l'IS ou à l'IR, catégorie de revenus, régime d'imposition)