Les soldes intermédiaires de gestion
Construire la cascade des neuf soldes intermédiaires de gestion à partir d'un compte de résultat
La demande figure dans leurs repères ou dans une partie de leur cours, sans en être le sujet principal. Les plus proches viennent en premier.
Construire la cascade des neuf soldes intermédiaires de gestion à partir d'un compte de résultat
Distinguer les cinq niveaux d'adaptation produit, du packaging à la conception sur mesure
Expliquer le dilemme standardisation vs adaptation en marketing international
Distinguer les conditions de validité d'un contrat de vente et les vices du consentement
Situer le moment où la vente devient parfaite et distinguer ce qui crée le contrat de ce qui le prouve
Identifier les trois conditions de validité d'un contrat de vente (consentement, capacité, contenu licite)
Distinguer animation commerciale, promotion des ventes et merchandising
Décomposer un chiffre d'affaires en prix moyen et volume et relier les deux via l'élasticité-prix
Définir la délégation comme transfert de responsabilité et d'autorité, sans transfert de l'obligation de rendre compte
Analyser le transport comme arbitrage entre coût, délai, service et environnement
Distinguer les trois formes du marchandisage et vérifier les six conditions cumulatives de la règle des 6 B
Nommer les quatre piliers du capital de marque selon Aaker
Expliquer pourquoi la déformation de la structure des charges rend les clés volumiques traditionnelles trompeuses
Reconstituer la chaîne documentaire complète, du devis au règlement, dans les deux cycles client et fournisseur
Construire le tableau des neuf soldes intermédiaires de gestion en respectant l'ordre de la cascade
Comprendre l'obligation légale d'inventaire (existence et valeur) et son articulation avec le principe d'indépendance des exercices
Suivre le cycle de la vente, du devis au règlement
Expliquer pourquoi le CRM est une stratégie avant d'être un outil
Distinguer les formats de la grande distribution par ce que chacun impose au fournisseur
Évaluer l'attractivité structurelle d'un secteur à l'aide des cinq forces de Porter
Qualifier une relation de travail par le faisceau d’indices plutôt que par l’intitulé du contrat
Distinguer la capacité d'autofinancement du résultat de l'exercice et de la trésorerie
Distinguer les trois grandes familles de commerce en réseau : intégré, associé et contractuel
Distinguer le registre distributif de la négociation du registre intégratif du trade marketing
Distinguer NPS, CSAT et CES selon ce qu'ils mesurent et le moment d'utilisation
Appliquer la chronologie en trois temps de la sortie d'une immobilisation : amortissement complémentaire, produit de cession, sortie de l'actif

Enregistrer une vente selon le schéma de base (411 / 70x / 4457)
Distinguer précisément les notions de canal, de circuit et de réseau de distribution
Construire un plan de développement des compétences à partir de besoins priorisés
Définir l'offboarding comme processus symétrique de l'onboarding
Expliquer pourquoi le stock est à la fois indispensable et coûteux
Situer la phase de clôture dans le cycle projet et sa durée typique de 2 à 8 semaines
Répartir un parcours d'apprentissage selon les trois sources du 70-20-10
Reclasser un bilan comptable en bilan fonctionnel selon les trois cycles et les quatre masses
Justifier l'événementiel par la mémorisation supérieure de l'expérience vécue
Enchaîner les pièces du cycle order to cash et identifier ce que chacune prouve, du devis au lettrage du règlement
Opposer le modèle linéaire « extraire-produire-jeter » au modèle circulaire
Définir le lead scoring comme une note de probabilité d'achat pour prioriser les prospects
Définir un chatbot et le champ de l'IA conversationnelle
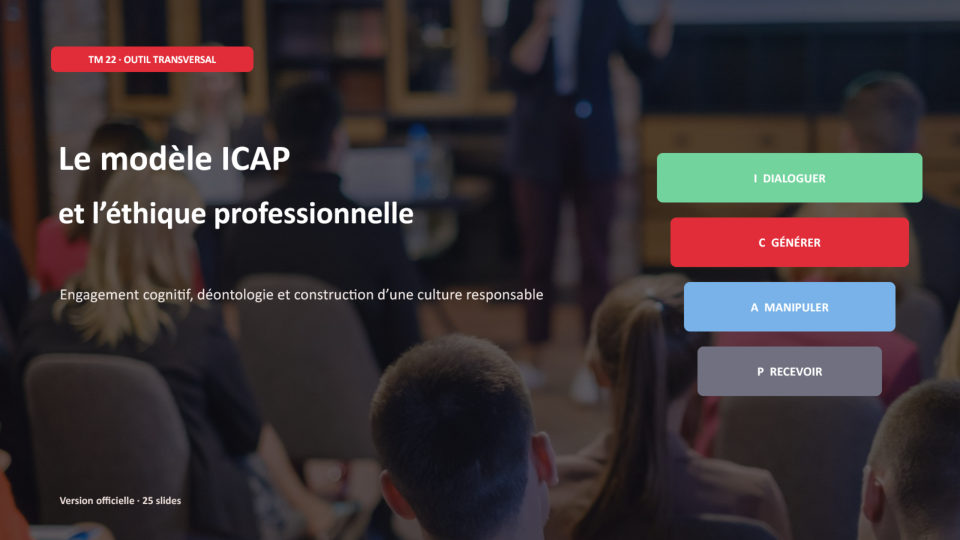
Nommer et ordonner les quatre niveaux d'engagement du modèle ICAP
Expliquer pourquoi la BDD est la fondation du marketing relationnel
Comprendre le passage de la balance après inventaire aux trois documents de synthèse et appliquer le contrôle réflexe du résultat par deux voies
Distinguer le fait générateur et l'exigibilité de la TVA et leurs effets respectifs sur le taux applicable et la période de déclaration
Ajuster une série de ventes par la méthode des moindres carrés et calculer un R²
Distinguer le système d'information de son sous-système comptable
Poser l'équation de viabilité de la conquête en comparant CAC et CLV
Distinguer les rôles de l'ANC et de l'IASB et connaître le périmètre exact d'application obligatoire des IFRS