Les soldes intermédiaires de gestion
Construire la cascade des neuf soldes intermédiaires de gestion à partir d'un compte de résultat
La demande figure dans leurs repères ou dans une partie de leur cours, sans en être le sujet principal. Les plus proches viennent en premier.
Établir la liste complète des documents de fin de contrat (certificat de travail, attestation France Travail, solde de tout compte)
Définir la trésorerie comme l'argent immédiatement disponible et distinguer rentabilité et liquidité
Expliquer pourquoi un prévisionnel financier vérifie la viabilité et convainc les financeurs
Expliquer les deux fonctions du business plan : pilotage interne et conviction externe
Caractériser la promotion par ses trois traits : durée limitée, avantage, résultat immédiat
Définir l'offboarding comme processus symétrique de l'onboarding
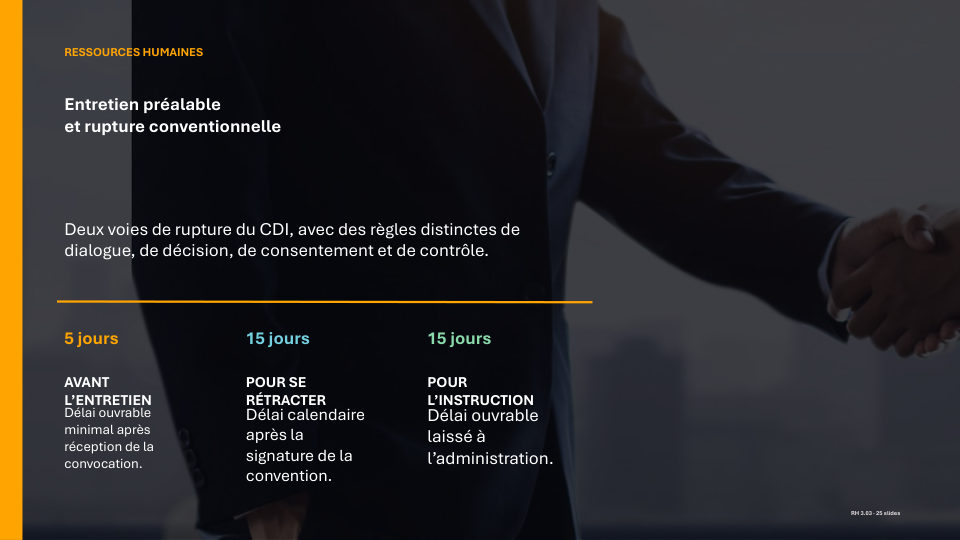
Distinguer licenciement pour motif personnel et rupture conventionnelle amiable
Distinguer la reprise d'un fonds de commerce (asset deal) de la reprise des titres (share deal)
Distinguer une prévision d'un budget et situer les trois temps de la démarche budgétaire
Distinguer conflit, différend et litige selon leur objet et leur portée juridique
Retraiter un bilan comptable avant tout calcul : crédit-bail, effets escomptés non échus, comptes courants bloqués, concours bancaires
Reclasser un bilan comptable en bilan fonctionnel selon les trois cycles et les quatre masses
Enchaîner les pièces du cycle order to cash et identifier ce que chacune prouve, du devis au lettrage du règlement
Expliquer pourquoi le stock est à la fois indispensable et coûteux
Qualifier une absence : accident du travail, accident de trajet ou maladie professionnelle