Archivage, contrôle externe et information de consolidation
Déterminer la durée de conservation applicable à un document comptable, fiscal ou social en retenant systématiquement la plus longue
La demande figure dans leurs repères ou dans une partie de leur cours, sans en être le sujet principal. Les plus proches viennent en premier.
Déterminer la durée de conservation applicable à un document comptable, fiscal ou social en retenant systématiquement la plus longue
Comprendre le principe de connexion entre comptabilité et fiscalité et la raison d'être des provisions réglementées
Comprendre l'unicité de la donnée et de la saisie dans un progiciel de gestion intégré
Expliquer ce que l'unicité de la base et de la saisie change réellement — temps réel, traçabilité continue, mais propagation immédiate d'une donnée fausse
Définir la vente directe et la distinguer du commerce traditionnel et de l'e-commerce.
Analyser une menace ou une mesure de sécurité à travers les quatre critères DICT
Qualifier une absence : accident du travail, accident de trajet ou maladie professionnelle
Maîtriser la chronologie et les délais de la DPAE
Distinguer la reprise d'un fonds de commerce (asset deal) de la reprise des titres (share deal)
Calculer l'acquisition de congés payés selon la période de référence et les périodes assimilées.
Comprendre l'obligation légale d'inventaire (existence et valeur) et son articulation avec le principe d'indépendance des exercices
Identifier les profils et les moments propices au recrutement de nouveaux vendeurs.
Cartographier les huit modules structurants d'un SIRH moderne
Distinguer le système d'information du système informatique et situer la responsabilité de chacun dans sa protection
Distinguer le système d'information de son sous-système comptable
Appliquer la chronologie en trois temps de la sortie d'une immobilisation : amortissement complémentaire, produit de cession, sortie de l'actif
Distinguer la logique de l'amortissement (répartition programmée) de celle de la dépréciation (constat conditionnel d'une perte de valeur)
Caractériser la situation fiscale d'une entreprise (assujettissement à l'IS ou à l'IR, catégorie de revenus, régime d'imposition)
Définir l'hygiène numérique comme un usage choisi plutôt que subi
Appliquer la méthode en trois questions pour qualifier tout ajustement de fin d'exercice (fait générateur, écriture déjà passée, certitude ou probabilité)
Expliquer le paiement fractionné et la neutralité de la TVA pour l'entreprise, en distinguant le résultat de la trésorerie
Décrire le cycle de vie d'un document, de sa création à son sort final
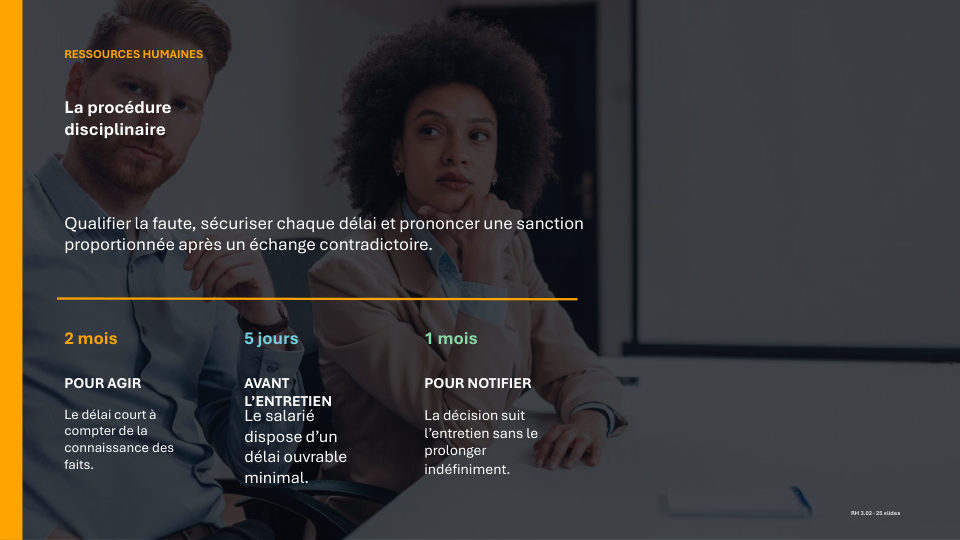
Qualifier une faute simple, grave ou lourde selon ses conséquences juridiques
Identifier la source de droit applicable à une situation de paie en suivant la hiérarchie des sept niveaux.
Lire la structure d'un bilan comptable (actif, passif, amortissements, provisions)
Connaître le fondement légal de l'obligation de sécurité de l'employeur (L.4121-1) et sa portée juridique
Convertir des budgets amont exprimés en droits constatés et hors taxes en flux de trésorerie TTC datés
Enchaîner les pièces du cycle order to cash et identifier ce que chacune prouve, du devis au lettrage du règlement
Définir la délégation comme transfert de responsabilité et d'autorité, sans transfert de l'obligation de rendre compte
Décrire le cycle de vie d'un document, de sa création à son sort final