
Le tableur avancé au service du comptable
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Outils transversaux : TM 26, Le tableur avancé.
- Code
- CG P7.04
- Public
- Candidats au BTS CG, processus P7
- Cours
- 17 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
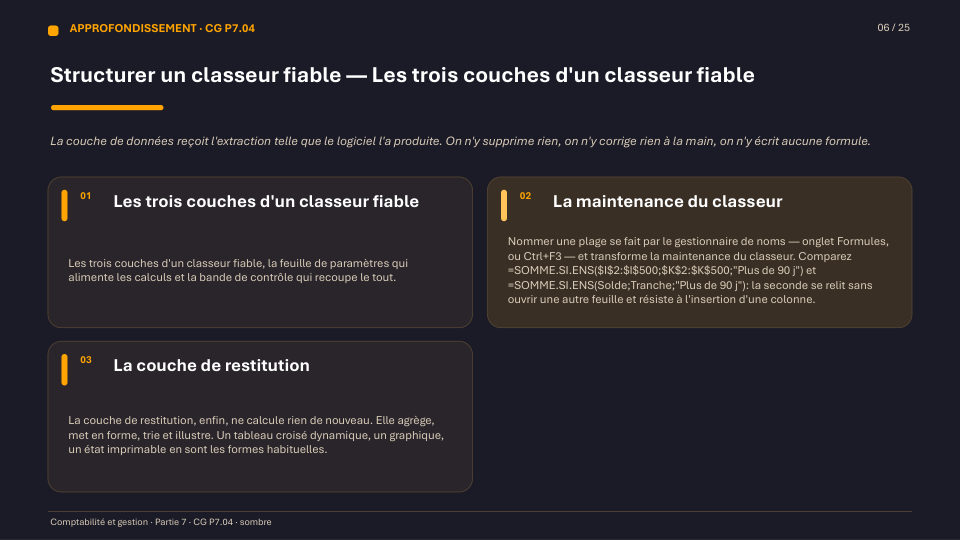
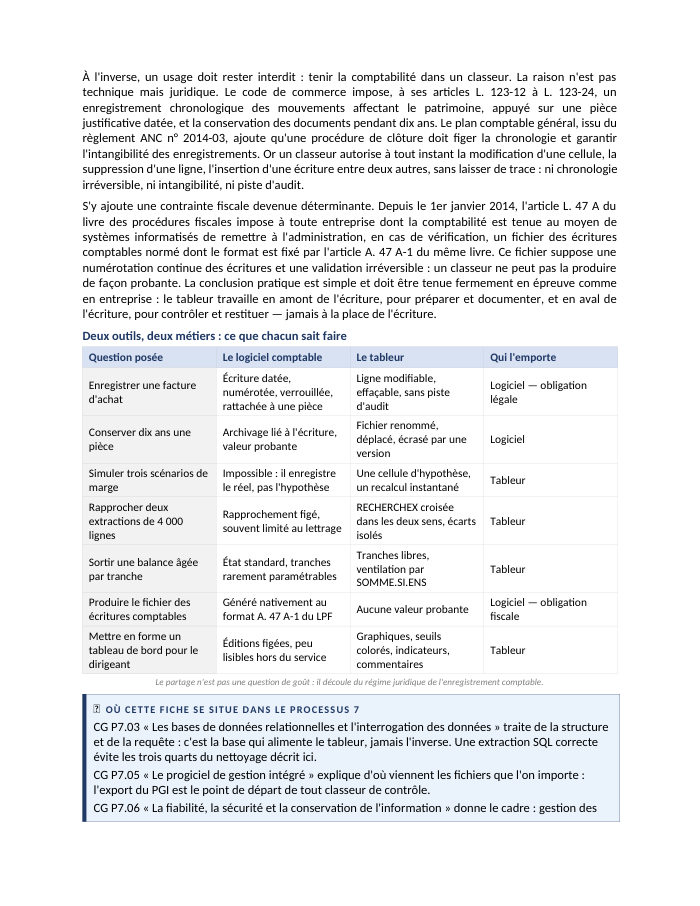
Le tableur ne tient pas la comptabilité : il la simule, la contrôle et la restitue. Savoir figer une référence, écrire un SOMME.SI.ENS juste et boucler un état avec le solde du compte collectif, c'est transformer un classeur bricolé en instrument de preuve.
Voir ce que traite le coursCours
17 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
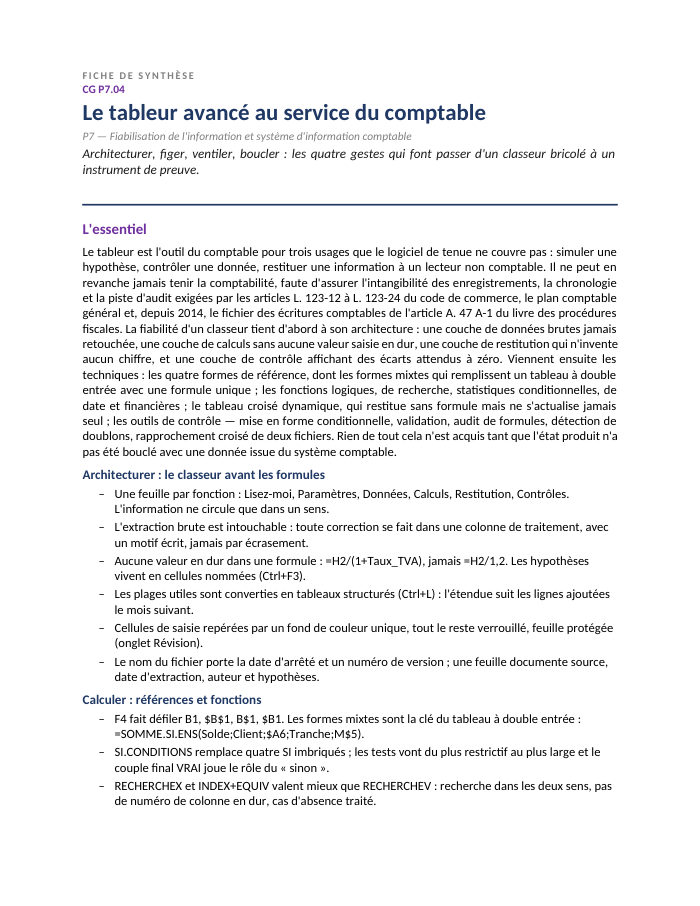
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 17 pages
- 1Ce que le tableur fait mieux que le logiciel comptable — et ce qu'il ne doit jamais faire
- 2Structurer un classeur fiable : séparer les données, les calculs et la restitution
- 3Les références relatives, absolues et mixtes : la première cause d'erreur du tableur
- 4Décider et rapprocher : les fonctions logiques et les fonctions de recherche
- 5Compter, sommer, dater, actualiser : les familles de fonctions du quotidien comptable
- 6Le tableau croisé dynamique : restituer sans écrire une seule formule
- 7Importer et préparer une extraction : le travail invisible qui décide de tout le reste
- 8Contrôler, fiabiliser, et connaître la limite : le tableur n'est pas une comptabilité
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Présentation de la notion
Trois usages légitimes, un usage interdit
Le tableur excelle dans trois rôles que le logiciel comptable ne sait pas remplir : la simulation d'hypothèses, le contrôle par rapprochement de deux sources, et la restitution mise en forme pour un lecteur non comptable. Un usage doit en revanche rester interdit : tenir la comptabilité dans un classeur, faute d'intangibilité, de chronologie irréversible et de piste d'audit.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer les usages légitimes du tableur (simulation, contrôle, restitution) de son usage interdit (tenue de comptabilité)
- Structurer un classeur en trois couches (données, calculs, restitution) plus une bande de contrôle
- Maîtriser les références relatives, absolues et mixtes pour éviter les erreurs de recopie
- Utiliser les fonctions logiques, de recherche et statistiques conditionnelles adaptées au travail comptable
- Construire un tableau croisé dynamique fiable à partir d'une extraction propre
- Boucler tout état produit au tableur avec une donnée issue du système comptable
Questions fréquentes
Le tableur peut-il remplacer un logiciel de comptabilité ?
Non : le tableur n'apporte ni intangibilité (une cellule se modifie sans trace), ni chronologie irréversible, ni piste d'audit fiable. Il doit toujours travailler en amont (préparer) ou en aval (contrôler, restituer) de l'écriture comptable, jamais à sa place.
Pourquoi RECHERCHEV est-elle déconseillée ?
Parce qu'elle ne cherche que vers la droite, repose sur un numéro de colonne écrit en dur qui se fausse dès qu'on insère une colonne, et renvoie #N/A sans traitement du cas d'absence. RECHERCHEX ou le couple INDEX+EQUIV suppriment ces trois fragilités.
Pourquoi ne jamais utiliser AUJOURDHUI() dans une balance âgée ?
Parce que cette fonction se recalcule à chaque ouverture du fichier : un état construit dessus n'affichera plus les mêmes montants le lendemain et deviendra impossible à rapprocher du solde comptable auquel on l'avait comparé. La date d'arrêté doit être figée dans une cellule nommée.
Comment être sûr qu'un tableau croisé dynamique donne le bon résultat ?
En vérifiant que la source est une liste plate sans sous-total ni cellule fusionnée, que la zone de valeurs affiche bien « Somme » et non « Nombre », et en l'actualisant après toute modification des données — un TCD ne se met jamais à jour tout seul.