
Les soldes intermédiaires de gestion
- Code
- PER 5.02
- Public
- Rayon disciplinaire, tous publics
- Cours
- 10 pages, PDF
- Diaporama
- 20 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
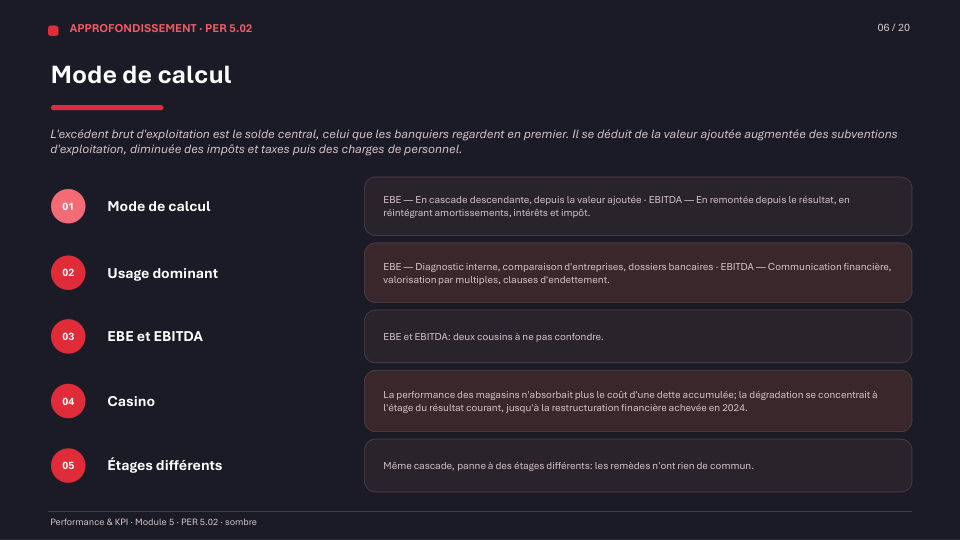
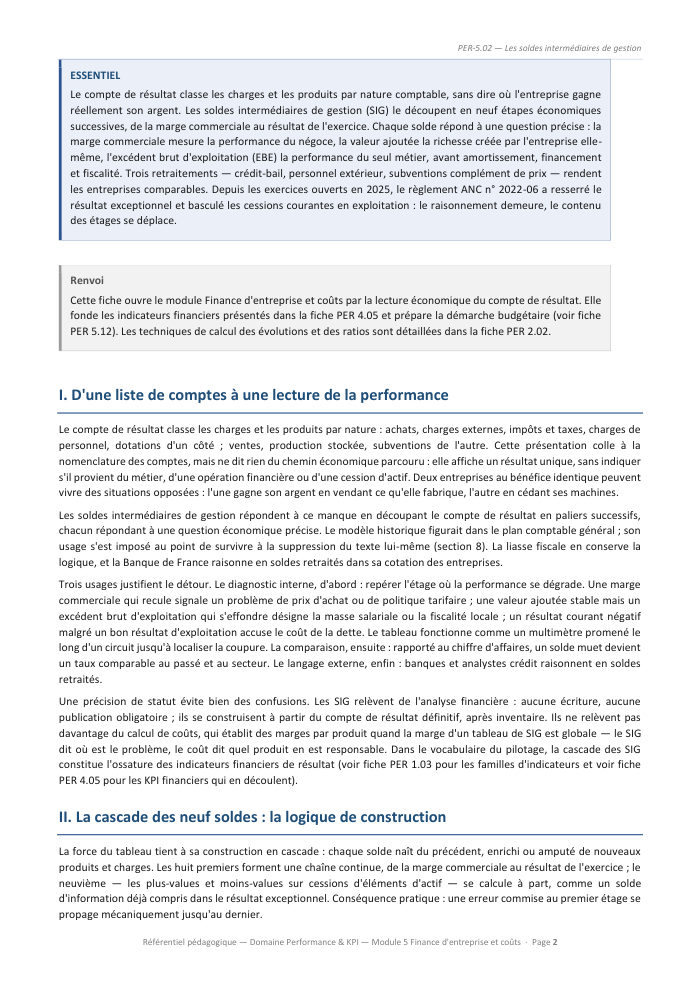
Deux entreprises peuvent afficher le même bénéfice : la première le tire de ce qu'elle fabrique, la seconde de la cession de ses machines. Le compte de résultat, qui classe charges et produits par nature comptable, ne dit rien de cette différence. Les soldes intermédiaires de gestion la rendent visible en découpant le résultat en étages économiques successifs.
Voir ce que traite le coursCours
10 pages rédigées, en PDF.

Diaporama
20 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
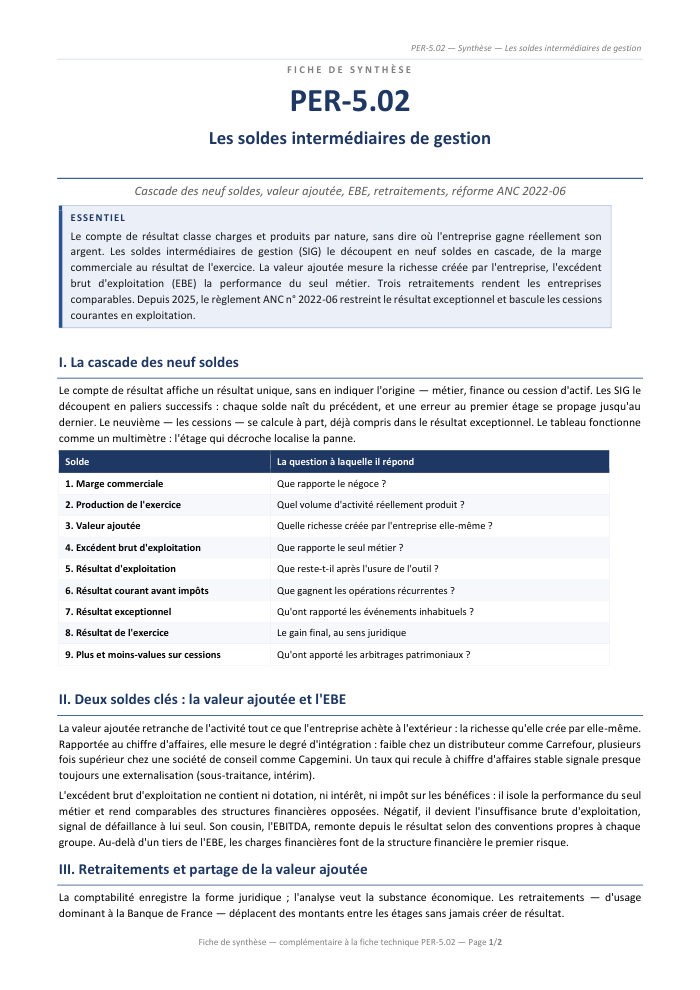
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
9 sections, 10 pages
- ID'une liste de comptes à une lecture de la performance
- IILa cascade des neuf soldes : la logique de construction
- IIILe haut de la cascade : marge commerciale, production et valeur ajoutée
- IVL'excédent brut d'exploitation, pivot de l'analyse
- VLe bas de la cascade : du résultat d'exploitation au résultat de l'exercice
- VILes retraitements : rendre les soldes comparables d'une entreprise à l'autre
- VIILe partage de la valeur ajoutée et les ratios de lecture
- VIIILes limites des soldes et la réforme des états financiers
- IXLa cascade au travail : un cas chiffré
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- tableau des neuf soldes intermédiaires de gestion
- tableau comparatif EBE / EBITDA
- tableau diagnostique de localisation de la panne
- grille des cinq retraitements et de leurs effets solde par solde
- grille des cinq bénéficiaires de la valeur ajoutée
- six ratios de profitabilité et de structure
- cotation Banque de France (FIBEN, centrale de bilans)
- dispositif Ésane de l'INSEE
Présentation de la notion
Une cascade de neuf soldes
La fiche construit pas à pas les neuf soldes, de la marge commerciale au résultat de l'exercice, en précisant pour chacun sa formule et la question à laquelle il répond : ce que rapporte le négoce, quelle richesse l'entreprise crée par elle-même, ce que rapporte le seul métier avant amortissement, financement et fiscalité. Les mécanismes qui font trébucher y sont expliqués : le coût d'achat des marchandises vendues et non les seuls achats, le signe de la production stockée, le neuvième solde qui n'est qu'un solde de contrôle. Un tableau de lecture diagnostique associe ensuite chaque étage qui décroche à ses causes probables et aux premières vérifications à conduire.
Ce que contient la fiche
- L'excédent brut d'exploitation comme pivot de l'analyse, et sa comparaison raisonnée avec l'EBITDA anglo-saxon.
- Les retraitements usuels — crédit-bail, personnel extérieur, subvention complément de prix, participation, sous-traitance — avec leur effet solde par solde.
- Le partage de la valeur ajoutée entre ses cinq bénéficiaires : le personnel, l'État, les prêteurs, les associés et l'entreprise elle-même.
- Six ratios de profitabilité et de structure, du taux de valeur ajoutée au poids des charges financières.
- Les limites des soldes et ce que change le règlement ANC n° 2022-06 pour les exercices ouverts depuis 2025.
- Un cas chiffré complet, la SARL ARBOLIA, où un chiffre d'affaires en hausse dissimule un effet de ciseau à trois étages de la cascade.
À qui elle s'adresse
Elle s'adresse à qui doit passer d'une liste de comptes à un diagnostic : étudiants en gestion et en commerce, formateurs cherchant un support prêt à l'emploi, responsables opérationnels appelés à commenter un compte de résultat devant leur direction ou leur banque. Deux crises réelles — Duralex et Casino — montrent que la même cascade peut tomber en panne à des étages différents, et que les remèdes n'ont alors rien de commun. Les sources sont référencées (règlements ANC, modèles du CNOEC, Banque de France, INSEE) et un glossaire de douze entrées fixe le vocabulaire.
Objectifs de la fiche
- Construire la cascade des neuf soldes intermédiaires de gestion à partir d'un compte de résultat
- Distinguer la valeur ajoutée, l'excédent brut d'exploitation et le résultat d'exploitation, sans confondre l'EBE avec l'EBITDA
- Calculer et interpréter les taux de marge commerciale, de valeur ajoutée et de marge brute d'exploitation
- Localiser l'étage de la cascade où la performance décroche et caractériser un effet de ciseau
- Retraiter le crédit-bail, le personnel extérieur et les subventions complément de prix pour comparer deux entreprises
- Analyser le partage de la valeur ajoutée entre ses cinq bénéficiaires et en tirer un diagnostic de modèle économique
Questions fréquentes
Quelle différence entre l'EBE et l'EBITDA ?
L'EBE se calcule en cascade descendante depuis la valeur ajoutée : sa construction est stable et il exclut par principe les autres produits et charges de gestion courante. L'EBITDA se calcule le plus souvent en remontant depuis le résultat, selon des conventions propres à chaque groupe, faute de définition normalisée. Comparer l'EBITDA de deux sociétés cotées impose donc de vérifier d'abord leurs définitions respectives.
Pourquoi faut-il retraiter le crédit-bail et l'intérim ?
Parce que la comptabilité enregistre la forme juridique des opérations quand l'analyse cherche leur substance économique. À outil de production identique, l'entreprise qui loue en crédit-bail affiche une valeur ajoutée et un EBE amputés face à celle qui a acheté en s'endettant ; de même, remplacer des salariés par des intérimaires fait chuter la valeur ajoutée sans qu'aucune tâche ait cessé. Un retraitement déplace des montants entre les étages : si le résultat de l'exercice change, c'est qu'il y a une erreur.
Le tableau des SIG reste-t-il valable après la réforme des états financiers ?
Oui, mais il survit désormais par la pratique et non par le droit : le règlement ANC n° 2022-06, applicable aux exercices ouverts depuis le 1er janvier 2025, a supprimé à titre provisoire l'article du plan comptable général qui portait le modèle, remplacé par un modèle de place publié par le CNOEC en janvier 2025. Le raisonnement demeure, mais le contenu des étages se déplace : les cessions courantes d'immobilisations basculent en exploitation, de sorte que le résultat d'exploitation peut intégrer une plus-value. L'EBE, que la réforme ne touche pas, devient plus que jamais le repère central.