
La micro-entreprise (régime 2026)
- Code
- CREA 5.01
- Public
- Rayon disciplinaire, tous publics
- Cours
- 6 pages, PDF
- Diaporama
- 12 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
C'est souvent la porte d'entrée de la création d'entreprise : on se lance en quelques clics, sans comptable ni charges lourdes. Mais jusqu'où peut-on aller avec le régime micro ?
Voir ce que traite le coursCours
6 pages rédigées, en PDF.
Diaporama
12 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
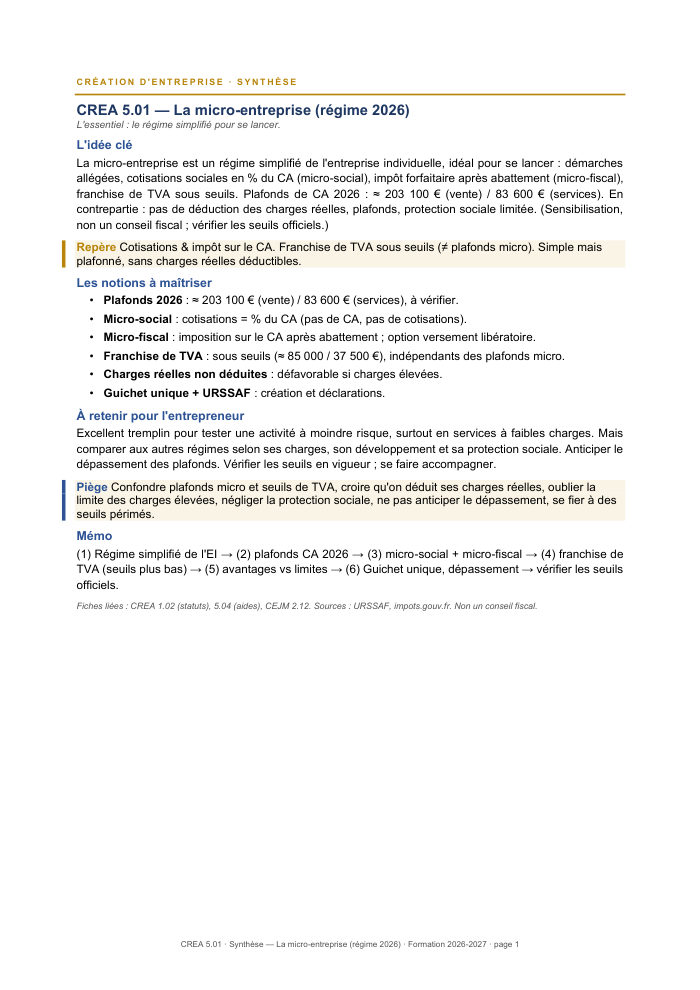
Synthèse
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 6 pages
- 1Qu'est-ce que la micro-entreprise ?
- 2Les plafonds de chiffre d'affaires (2026)
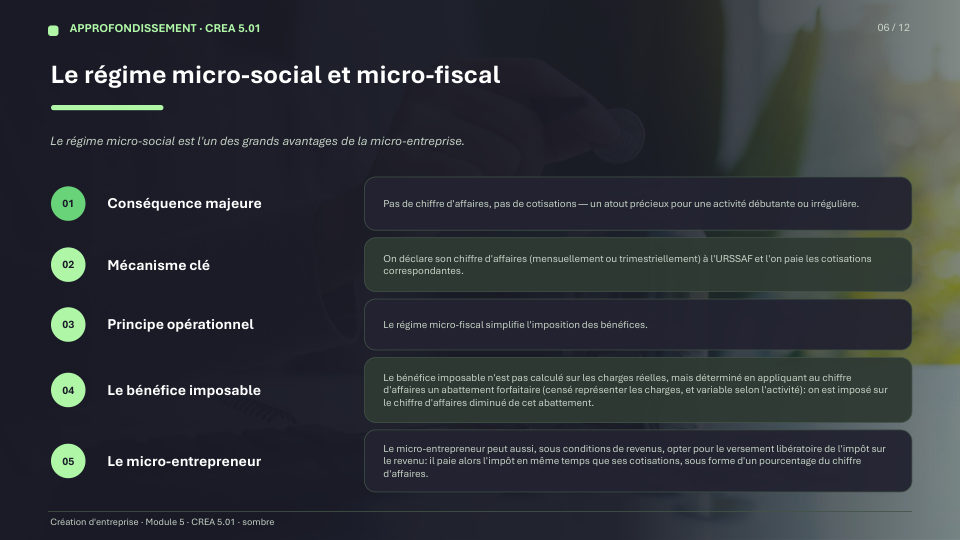
- 3Le régime micro-social et micro-fiscal
- 4La franchise en base de TVA
- 5Avantages et limites
- 6Démarches et dépassement
- 7Pièges fréquents & mémo
- 8Glossaire & sources
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
Un régime, pas une forme juridique
La micro-entreprise (ex « auto-entrepreneur ») n'est pas une forme juridique à part entière : c'est un régime simplifié applicable à l'entreprise individuelle. Sa philosophie est la simplicité — démarches allégées via le Guichet unique, comptabilité réduite à un livre des recettes, cotisations et impôt calculés directement à partir du chiffre d'affaires. Idéal pour tester une activité, exercer en complément ou se lancer sans risque administratif lourd.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Situer la micro-entreprise comme un régime de l'entreprise individuelle, non une forme juridique
- Expliquer le fonctionnement du régime micro-social et micro-fiscal
- Identifier les plafonds de chiffre d'affaires 2026 selon la nature de l'activité
- Distinguer les plafonds du régime micro des seuils de franchise de TVA
- Évaluer les limites du régime (charges non déductibles, protection sociale)
- Anticiper la sortie du régime en cas de dépassement des plafonds
Questions fréquentes
Quels sont les plafonds de la micro-entreprise en 2026 ?
Environ 203 100 € de chiffre d'affaires annuel pour la vente de marchandises et l'hébergement, et environ 83 600 € pour les prestations de services. Ces montants sont régulièrement revalorisés, à vérifier auprès des sources officielles.
Quelle est la différence entre micro-entreprise et auto-entrepreneur ?
C'est le même régime : « auto-entrepreneur » était l'ancien terme, « micro-entrepreneur » est le terme officiel actuel. Il s'agit d'un régime simplifié de l'entreprise individuelle.
Peut-on déduire ses charges en micro-entreprise ?
Non. En contrepartie de sa simplicité, le régime ne permet pas de déduire ses charges réelles : cotisations et impôt sont calculés en pourcentage du chiffre d'affaires, quelles que soient les dépenses engagées.
Qu'est-ce que le régime micro-social ?
C'est le mode de calcul des cotisations sociales du micro-entrepreneur : elles sont fixées en pourcentage du chiffre d'affaires encaissé. S'il n'y a pas de chiffre d'affaires, il n'y a pas de cotisations à payer.