
Les travaux d'inventaire : clients, fournisseurs et stocks
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P2.04
- Public
- Candidats au BTS CG, processus P2
- Cours
- 15 pages, PDF
- Diaporama
- 24 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
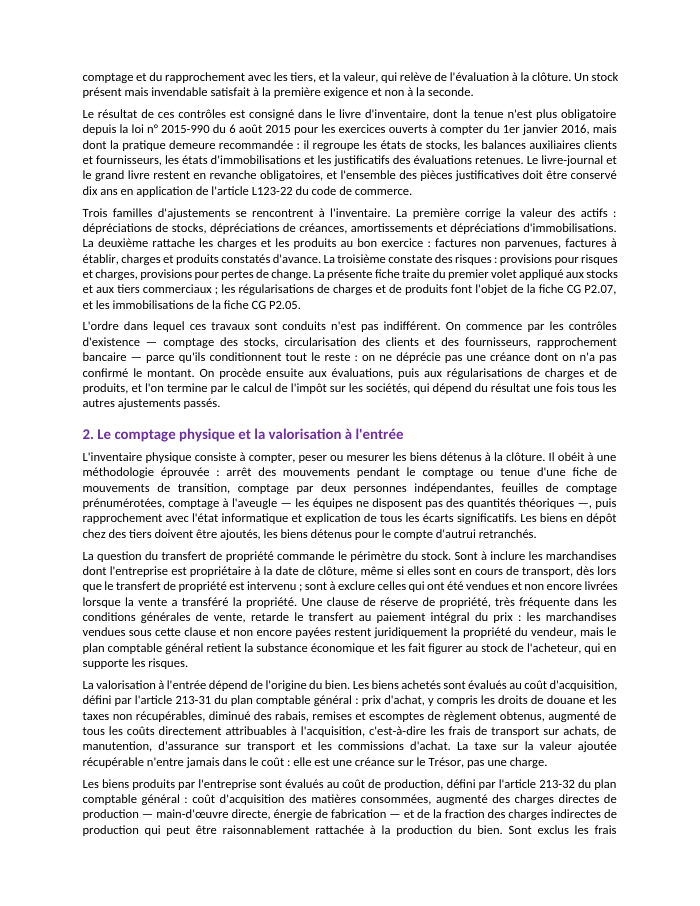
Compter, évaluer, rattacher : l'inventaire transforme une comptabilité de flux en une image fidèle du patrimoine à la clôture. L'article L123-12 du code de commerce impose de contrôler, au moins une fois tous les douze mois, l'existence et la valeur des éléments actifs et passifs — deux exigences distinctes qu'un stock présent mais invendable ne satisfait qu'à moitié.
Voir ce que traite le coursCours
15 pages rédigées, en PDF.

Diaporama
24 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
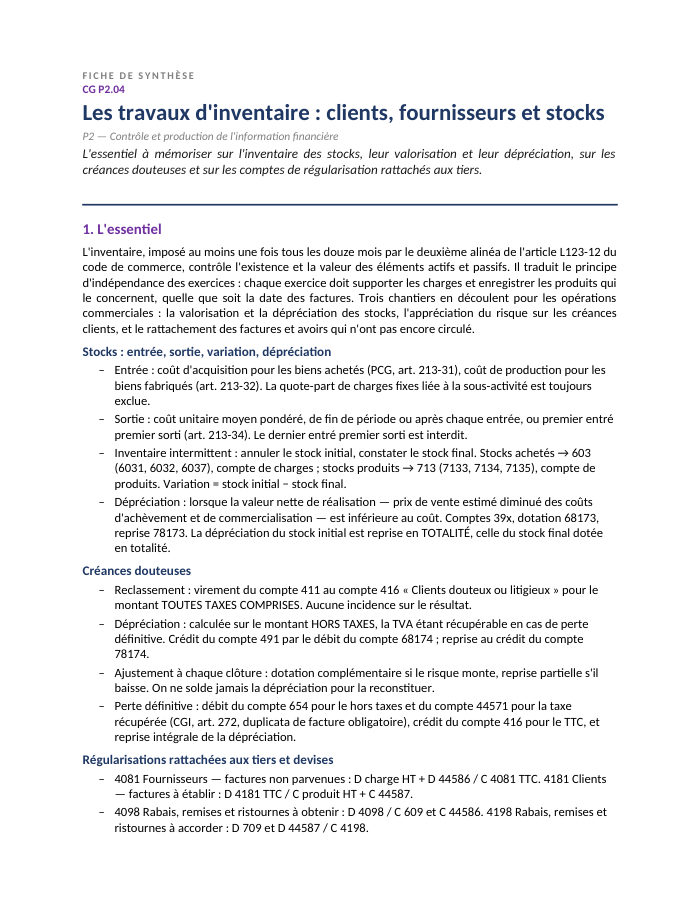
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 15 pages
- 1Pourquoi l'inventaire : l'indépendance des exercices
- 2Le comptage physique et la valorisation à l'entrée
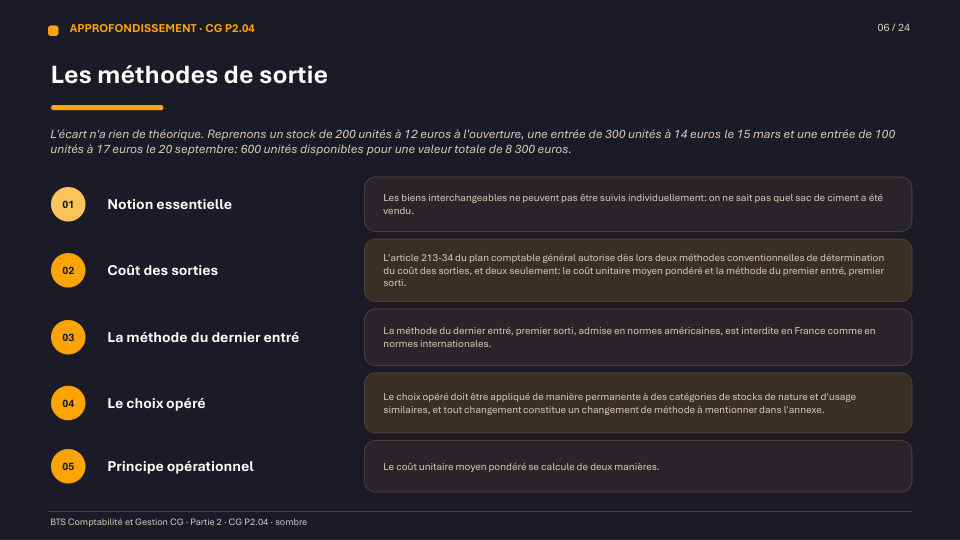
- 3Les méthodes de sortie : coût moyen pondéré et premier entré, premier sorti
- 4La variation de stock en inventaire intermittent
- 5La dépréciation des stocks : la valeur nette de réalisation
- 6Les créances douteuses et leur dépréciation
- 7Factures non parvenues, factures à établir et avoirs attendus
- 8Les créances et dettes en devises : les écarts de conversion
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- méthodologie du comptage à l'aveugle en feuilles prénumérotées
- tableau inclusions / exclusions du coût d'entrée
- comparaison chiffrée CUMP / PEPS / DEPS
- deux écritures de l'inventaire intermittent
- tableau des comptes de stocks, variation et dépréciation
- tableau de suivi des dépréciations de créances sur plusieurs exercices
- tableau des quatre comptes de régularisation rattachés aux tiers
Présentation de la notion
Les stocks entrent au bilan au coût d'acquisition (biens achetés) ou au coût de production (biens fabriqués), toujours hors taxe déductible et toujours hors quote-part de sous-activité, qui reste une charge de l'exercice. Pour les sorties, seuls deux modes sont admis : le coût unitaire moyen pondéré (CUMP) et le premier entré, premier sorti (PEPS) — le dernier entré, premier sorti est interdit en France. En inventaire intermittent, organisation de la grande majorité des entreprises, deux écritures suffisent chaque année : annuler le stock initial, puis constater le stock final, via les comptes 603 (stocks achetés, en charges) ou 713 (stocks produits, en produits).
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Comprendre l'obligation légale d'inventaire (existence et valeur) et son articulation avec le principe d'indépendance des exercices
- Déterminer le coût d'entrée d'un stock acheté ou produit et appliquer le CUMP ou le PEPS aux sorties
- Passer les deux écritures de l'inventaire intermittent et choisir le bon compte de variation (603 ou 713)
- Calculer une dépréciation de stock à partir de la valeur nette de réalisation, sans la confondre avec la dépréciation d'une créance
- Suivre le cycle complet d'une créance douteuse : reclassement en 416, dépréciation, perte définitive et récupération de la TVA
- Traiter les factures non parvenues, les factures à établir, les avoirs attendus et les écarts de conversion sur devises
Questions fréquentes
Pourquoi la dépréciation du stock initial est-elle reprise en totalité, contrairement à celle des créances ?
En inventaire intermittent, le stock initial est annulé à la clôture : il n'existe plus, sa dépréciation n'a donc plus d'objet. On dote alors une dépréciation entièrement nouvelle sur le stock final, sans jamais ajuster un solde antérieur comme on le fait pour les créances.
Sur quel montant calcule-t-on la dépréciation d'une créance douteuse ?
Sur le montant hors taxes, alors que le virement au compte 416 se fait pour le montant toutes taxes comprises : la TVA n'est pas une perte pour l'entreprise puisqu'elle sera récupérée auprès du Trésor en cas d'irrécouvrabilité définitive (CGI, art. 272).
Quelle méthode de valorisation des sorties de stock est interdite en France ?
Le dernier entré, premier sorti (DEPS/LIFO), admis en normes américaines mais interdit par le plan comptable général comme par les normes internationales.
Comment récupérer la TVA sur une créance devenue irrécouvrable ?
En envoyant au débiteur un duplicata de la facture initiale portant la mention prévue à l'article 272 du CGI, indiquant que la facture demeure impayée pour son montant HT et pour la taxe correspondante.