
Les amortissements et les dépréciations d'immobilisations
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P2.05
- Public
- Candidats au BTS CG, processus P2
- Cours
- 12 pages, PDF
- Diaporama
- 20 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Amortir, c'est répartir un coût sur la durée d'utilisation d'un bien ; déprécier, c'est constater une perte de valeur imprévue. Deux mécanismes distincts, deux jeux de comptes, une seule exigence commune : un plan justifié, appliqué avec permanence et révisé de façon prospective en cas d'accident.
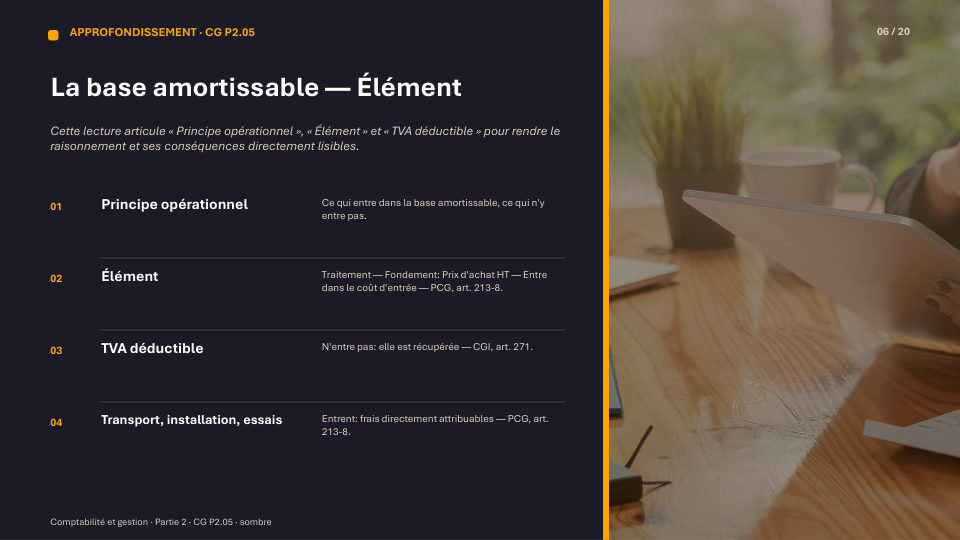
Voir ce que traite le coursCours
12 pages rédigées, en PDF.

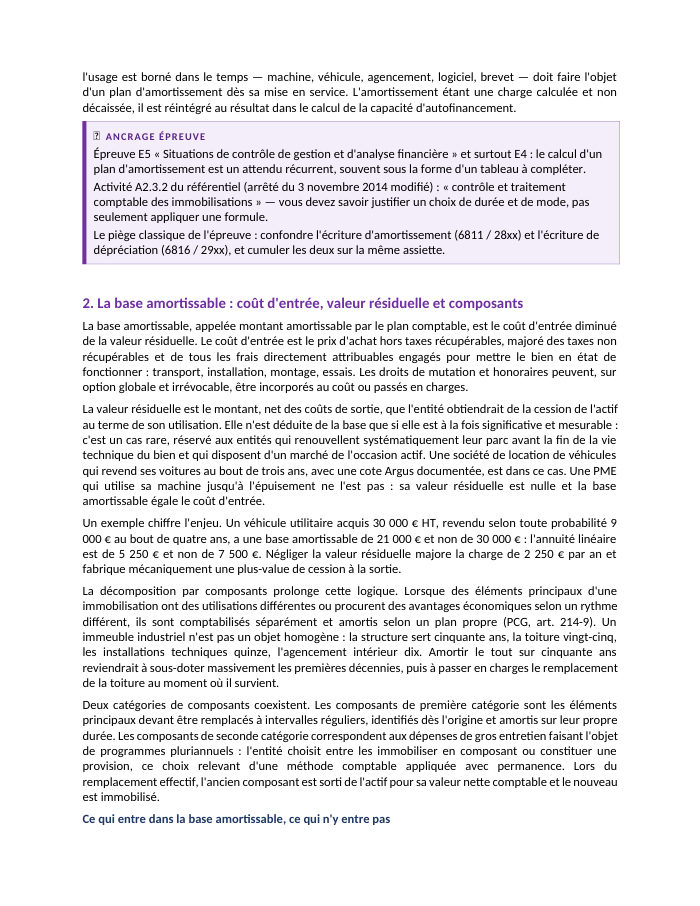
Diaporama
20 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
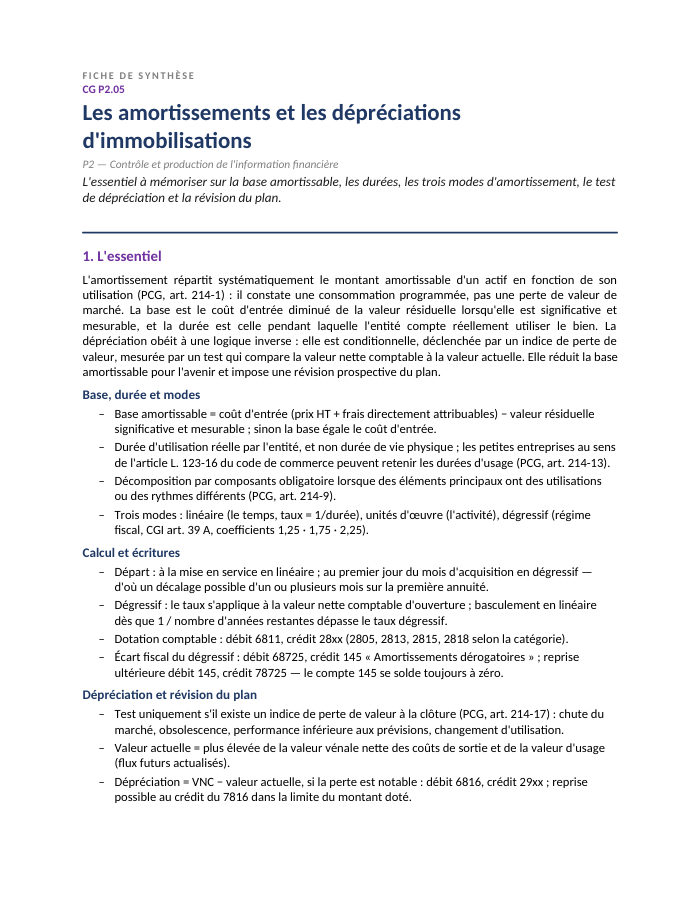
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 12 pages
- 1Pourquoi amortir : la consommation des avantages économiques
- 2La base amortissable : coût d'entrée, valeur résiduelle et composants
- 3La durée : durée d'utilisation comptable et durées d'usage fiscales
- 4Les modes d'amortissement et la règle de départ
- 5Le plan d'amortissement et les écritures
- 6La dépréciation d'immobilisation : indice, test et valeur actuelle
- 7Articuler amortissement et dépréciation : la révision du plan
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- plan d'amortissement linéaire en tableau (base, calcul, annuité, cumul, VNC)
- plan dégressif avec suivi du compte 145
- formule du taux dégressif : taux linéaire × coefficient
- règle de basculement en linéaire
- test de dépréciation en deux valeurs (vénale nette, d'usage)
- plan d'amortissement révisé en mois
- tableau comparatif des trois modes
- tableau de synthèse amortissement / dépréciation
Présentation de la notion
L'amortissement est « la répartition systématique du montant amortissable d'un actif en fonction de son utilisation » (PCG, art. 214-1) : il constate la consommation des avantages économiques attendus, pas la perte de valeur du marché. La base amortissable est le coût d'entrée diminué de la valeur résiduelle — lorsque celle-ci est significative et mesurable, cas rare en pratique. Trois modes traduisent trois rythmes de consommation : le linéaire (le temps, mode par défaut), les unités d'œuvre (l'activité réelle), et le dégressif, qui n'est pas un mode économique mais un régime fiscal d'incitation à l'investissement (CGI, art. 39 A), avec un coefficient de 1,25, 1,75 ou 2,25 selon la durée.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer la logique de l'amortissement (répartition programmée) de celle de la dépréciation (constat conditionnel d'une perte de valeur)
- Déterminer la base amortissable d'un bien et justifier le choix entre linéaire, unités d'œuvre et dégressif
- Construire un plan d'amortissement dégressif avec application de la règle de bascule vers le linéaire résiduel
- Passer les écritures d'amortissement, d'amortissement dérogatoire (68725/145) et de dépréciation (6816/29xx)
- Réaliser un test de dépréciation d'immobilisation et réviser le plan d'amortissement de façon prospective
- Identifier les biens non amortissables mais dépréciables (terrains, fonds commercial, œuvres d'art)
Questions fréquentes
Pourquoi le mode dégressif n'est-il pas considéré comme un mode économique d'amortissement ?
Parce qu'il ne traduit pas la consommation réelle des avantages économiques du bien mais un régime fiscal d'incitation à l'investissement prévu à l'article 39 A du CGI : il concentre la déduction sur les premières années, indépendamment de l'usure effective.
Que se passe-t-il si l'on oublie la bascule vers le linéaire en fin de plan dégressif ?
La valeur nette comptable ne s'annule jamais, car une suite géométrique décroissante ne tend vers zéro qu'à l'infini : le basculement, dès que le taux dégressif devient inférieur à 1/nombre d'années restantes, est donc obligatoire.
La dépréciation d'une immobilisation doit-elle être testée chaque année ?
Non : le test n'est réalisé que s'il existe un indice de perte de valeur à la clôture (indice externe comme une chute du marché, ou interne comme une obsolescence constatée). Il n'y a pas d'obligation de tester systématiquement toutes les immobilisations.
Comment se révise un plan d'amortissement après une dépréciation ?
La nouvelle base amortissable devient la valeur nette comptable après dépréciation, répartie sur la durée d'utilisation résiduelle. La révision est prospective : les dotations passées ne sont jamais recalculées.