
Les cessions et sorties d'immobilisations
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P2.06
- Public
- Candidats au BTS CG, processus P2
- Cours
- 12 pages, PDF
- Diaporama
- 19 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
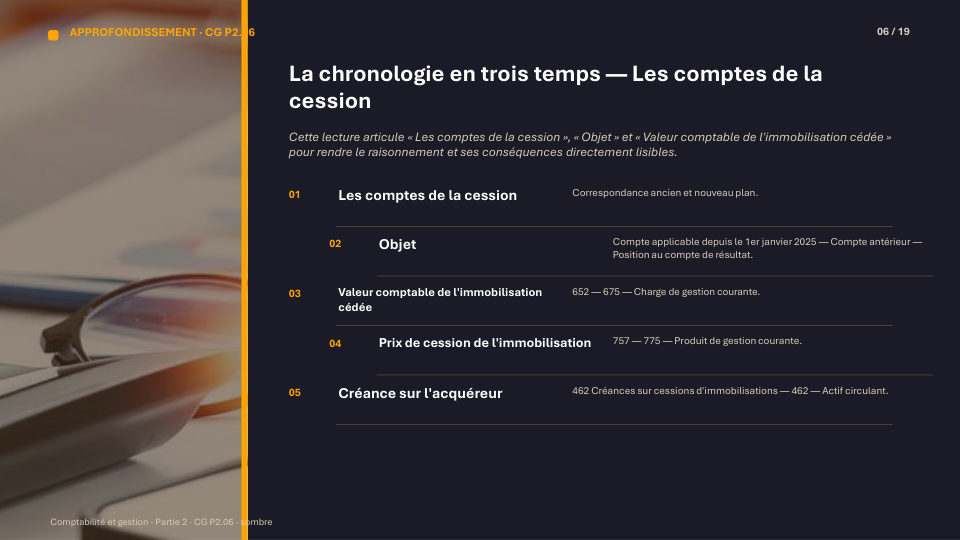
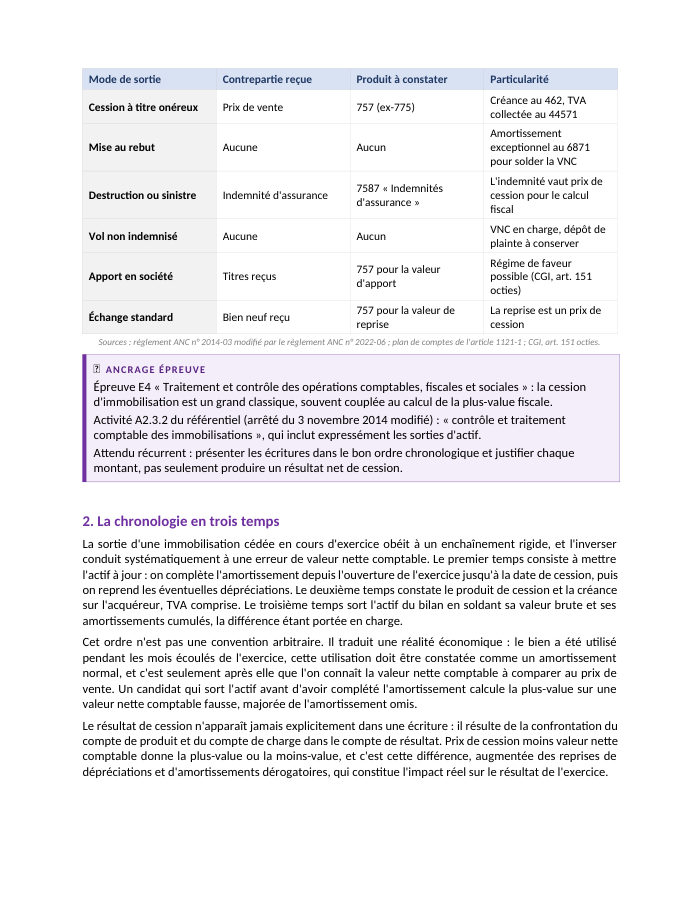
Vendre, mettre au rebut ou perdre une immobilisation, c'est la faire disparaître du bilan en trois temps rigoureusement ordonnés : compléter l'amortissement jusqu'à la date de sortie, constater le produit de cession, puis sortir l'actif pour sa valeur nette comptable. Inverser cet ordre fausse systématiquement la plus-value.
Voir ce que traite le coursCours
12 pages rédigées, en PDF.

Diaporama
19 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
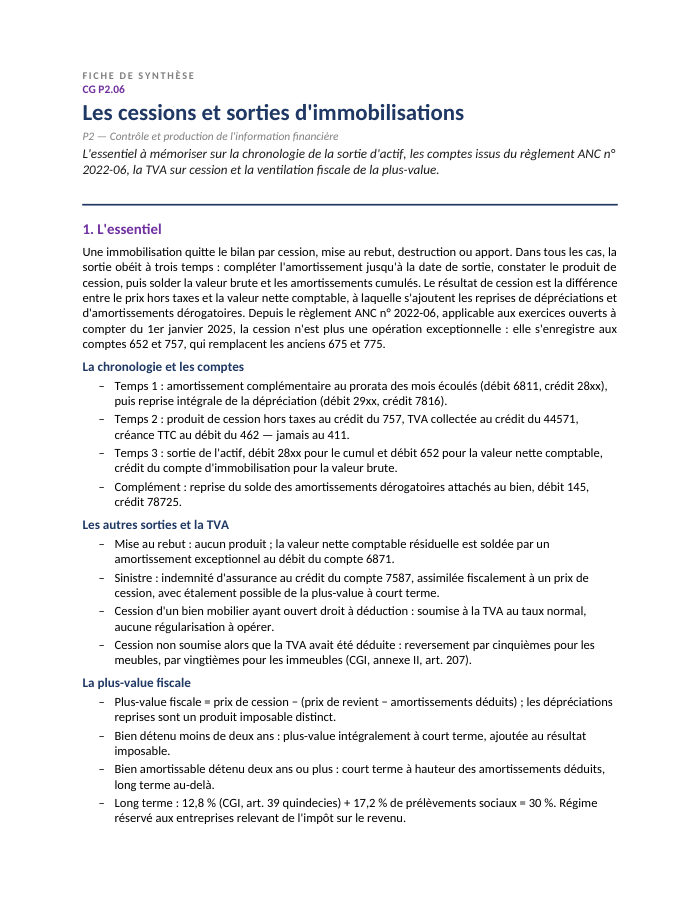
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 12 pages
- 1Sortir une immobilisation du bilan : les événements et leurs enjeux
- 2La chronologie en trois temps
- 3Temps 1 — l'amortissement complémentaire et la reprise des dépréciations
- 4Temps 2 — le produit de cession et la TVA
- 5Temps 3 — la sortie de l'actif et le résultat de cession
- 6Les autres modes de sortie : rebut, destruction, apport
- 7Le régime fiscal des plus-values professionnelles
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- chronologie en trois temps de la sortie
- trame d'écritures de cession en cinq étapes
- tableau de correspondance ancien / nouveau plan de comptes (675→652, 775→757)
- grille des trois situations de TVA sur cession
- régularisation par cinquièmes ou vingtièmes
- tableau de ventilation des plus et moins-values professionnelles
Présentation de la notion
Depuis le règlement ANC n° 2022-06, applicable aux exercices ouverts à compter du 1er janvier 2025, la cession d'immobilisation n'est plus exceptionnelle : les comptes 675 et 775 sont remplacés par les comptes 652 (valeur comptable cédée) et 757 (produit de cession), tous deux classés en résultat d'exploitation. Le résultat comptable de cession, différence entre le 757 et le 652, s'apprécie en tenant compte aussi de la reprise de dépréciation (7816) et de la reprise d'amortissement dérogatoire (78725).
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Appliquer la chronologie en trois temps de la sortie d'une immobilisation : amortissement complémentaire, produit de cession, sortie de l'actif
- Utiliser les comptes 652 et 757 (résultat d'exploitation depuis le règlement ANC n° 2022-06) en remplacement des anciens comptes 675 et 775
- Distinguer les quatre modes de sortie (cession, mise au rebut, destruction, apport) et leur traitement comptable propre
- Déterminer le régime de TVA applicable à une cession d'immobilisation et calculer une éventuelle régularisation
- Ventiler une plus-value professionnelle en fraction à court terme et à long terme selon la durée de détention
- Reprendre intégralement une dépréciation ou un amortissement dérogatoire attaché à un bien sorti du patrimoine
Questions fréquentes
Pourquoi faut-il compléter l'amortissement avant de calculer la plus-value de cession ?
Parce que le bien a été utilisé pendant les mois écoulés de l'exercice avant sa cession ; omettre cet amortissement complémentaire surévalue la valeur nette comptable et sous-évalue d'autant la plus-value réelle.
Une cession d'immobilisation relève-t-elle encore du résultat exceptionnel ?
Non, depuis le règlement ANC n° 2022-06 applicable aux exercices ouverts à compter du 1er janvier 2025 : les comptes 652 et 757 remplacent les comptes 675 et 775 et sont classés en résultat d'exploitation, sauf pour les immobilisations financières qui relèvent du résultat financier.
Comment se ventile la plus-value fiscale d'un bien amortissable détenu depuis plus de deux ans ?
Elle est à court terme à hauteur des amortissements déduits, et à long terme pour le surplus. Un bien détenu depuis moins de deux ans est intégralement à court terme.
Faut-il régulariser la TVA sur toute cession non soumise à la taxe ?
Seulement si la TVA avait été déduite à l'acquisition : le reversement se calcule alors par cinquièmes des années restantes pour un meuble, par vingtièmes pour un immeuble (CGI, annexe II, art. 207).