
L'affectation du résultat
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P2.10
- Public
- Candidats au BTS CG, processus P2
- Cours
- 15 pages, PDF
- Diaporama
- 21 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
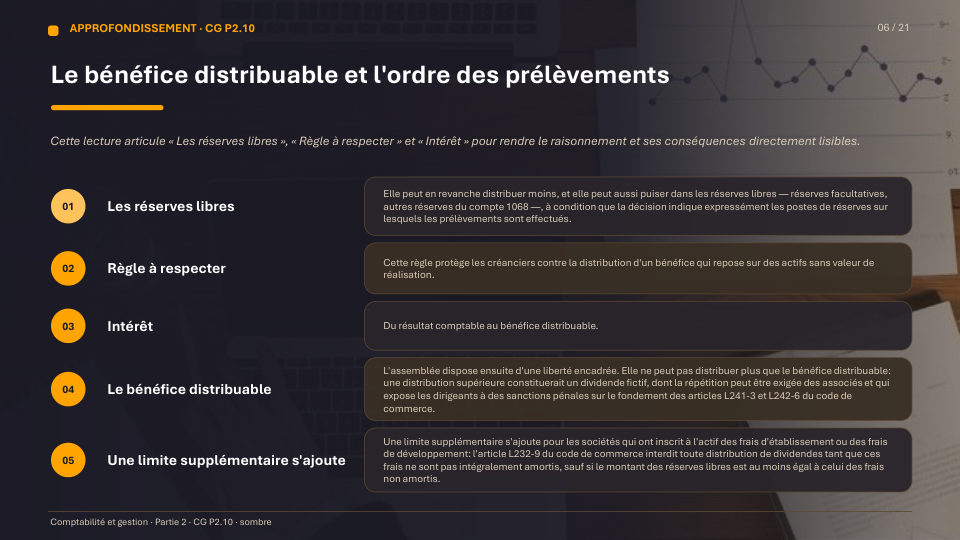
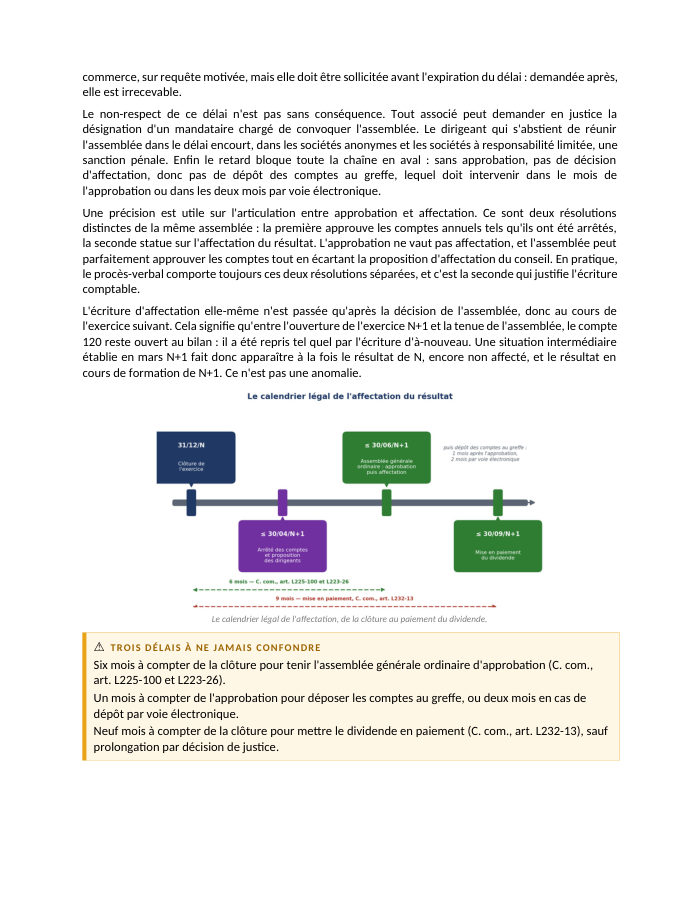
Le bénéfice inscrit au passif du bilan n'appartient pas encore aux associés : il peut correspondre à des créances non encaissées, à des stocks, à des immobilisations financées par autofinancement. Décider de le distribuer est un acte juridique distinct, réservé à l'assemblée générale ordinaire, qui doit se tenir dans les six mois de la clôture (C. com., art. L225-100 et L223-26).
Voir ce que traite le coursCours
15 pages rédigées, en PDF.

Diaporama
21 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 15 pages
- 1Le résultat n'appartient pas encore aux associés
- 2Le bénéfice distribuable et l'ordre des prélèvements
- 3La réserve légale : le mécanisme exact du plafonnement
- 4Réserves, report à nouveau et écriture d'affectation
- 5Le dividende : premier dividende, superdividende et paiement
- 6La fiscalité de l'associé personne physique
- 7Le report à nouveau débiteur et l'apurement des pertes
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
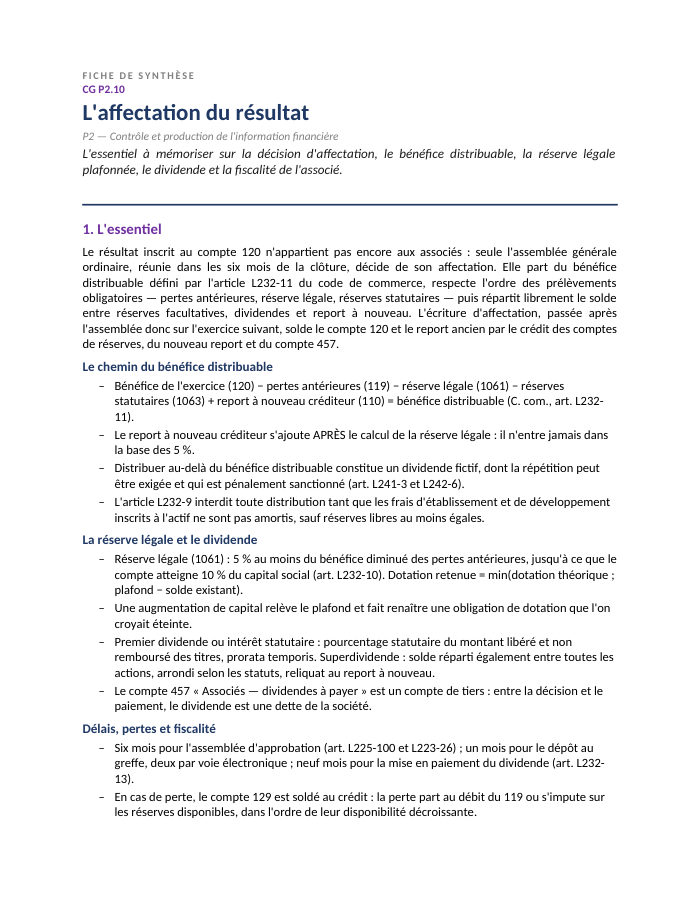
L'affectation part du bénéfice distribuable défini avec précision par l'article L232-11 du code de commerce : bénéfice de l'exercice, diminué des pertes antérieures et de la réserve légale, augmenté du report à nouveau créditeur — dans cet ordre exact, car la réserve légale se calcule toujours sur le seul bénéfice de l'exercice, jamais sur une base incluant le report à nouveau. La réserve légale (compte 1061) est le seul prélèvement imposé par la loi : un vingtième au moins du bénéfice, jusqu'à ce qu'elle atteigne le dixième du capital social — la dotation retenue étant toujours le plus petit des deux montants entre la dotation théorique et le manque à combler pour atteindre ce plafond.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer l'approbation des comptes et la décision d'affectation du résultat, deux résolutions distinctes de l'assemblée générale ordinaire
- Calculer le bénéfice distribuable en respectant l'ordre exact des étapes de l'article L232-11 du code de commerce
- Calculer la dotation à la réserve légale en tenant compte du plafond de 10 % du capital social et du risque de renaissance après augmentation de capital
- Calculer un premier dividende (intérêt statutaire) et un superdividende, et passer l'écriture d'affectation
- Distinguer le compte 457 (dette envers les associés) des comptes de capitaux propres 1061, 1063, 1068 et 110
- Calculer la fiscalité d'un dividende perçu par une personne physique sous le régime du prélèvement forfaitaire unique (31,4 % depuis 2026)
Questions fréquentes
Sur quelle base calcule-t-on la réserve légale : le bénéfice seul, ou le bénéfice augmenté du report à nouveau créditeur ?
Sur le seul bénéfice de l'exercice, diminué des pertes antérieures. Le report à nouveau créditeur a déjà supporté la dotation lors de l'exercice où il a été dégagé ; l'ajouter avant de calculer les 5 % reviendrait à doter deux fois sur la même somme.
Une augmentation de capital peut-elle faire renaître une obligation de dotation à la réserve légale ?
Oui : le plafond de 10 % se calcule sur le nouveau capital. Une réserve légale devenue suffisante par rapport à l'ancien capital peut redevenir insuffisante après une augmentation, et l'obligation de dotation renaît alors.
Le compte 457 « Associés — dividendes à payer » est-il un compte de capitaux propres ?
Non : c'est un compte de tiers. Au moment de la décision d'affectation, le dividende cesse d'appartenir à la société et devient une dette envers les associés, inscrite au passif en dettes jusqu'à son paiement.
Quel est le taux du prélèvement forfaitaire unique depuis le 1er janvier 2026 ?
31,4 %, décomposé en 12,8 % d'impôt sur le revenu (inchangé depuis 2018) et 18,6 % de prélèvements sociaux (contre 17,2 % auparavant), à la suite du relèvement de 1,4 point de la CSG sur les revenus du capital.