
Le résultat fiscal réintégrations et déductions
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P3.06
- Public
- Candidats au BTS CG, processus P3
- Cours
- 15 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
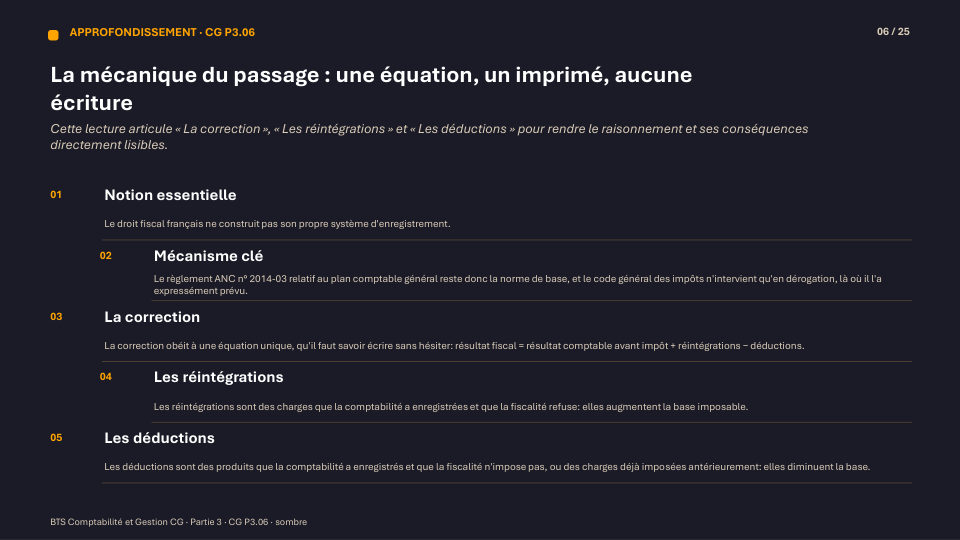
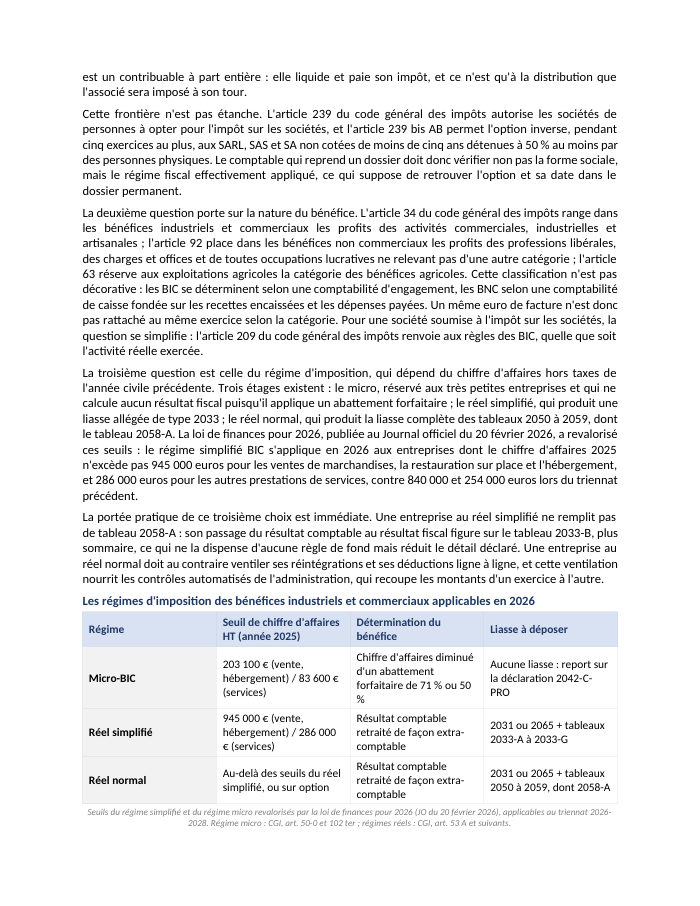
Le bénéfice que publie la comptabilité n'est jamais celui qu'impose l'État : entre les deux, une équation, un imprimé, et aucune écriture.
Voir ce que traite le coursCours
15 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
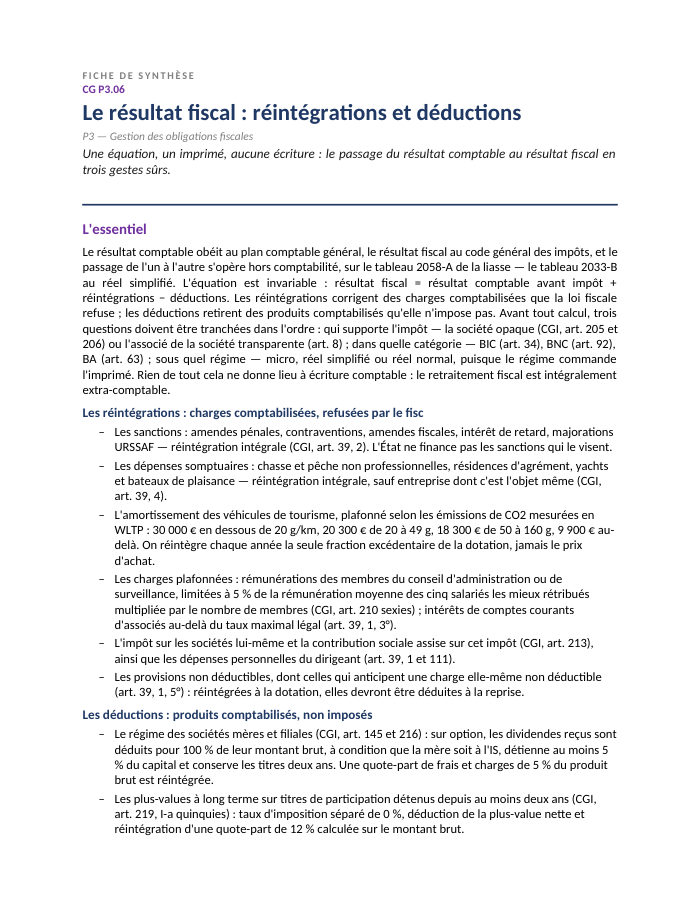
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 15 pages
- 1Caractériser la situation fiscale avant de calculer quoi que ce soit
- 2La mécanique du passage : une équation, un imprimé, aucune écriture
- 3Les charges non déductibles : le catalogue des réintégrations
- 4Amortissements et provisions : les réintégrations techniques
- 5Les produits non imposables : le versant des déductions
- 6Le tableau 2058-A et la liasse fiscale
- 7Le sort du déficit : report en avant et report en arrière
- 8Cas pratique — SA MERIDIA, exercice clos le 31 décembre 2025
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- triangle préalable : qui paie, quelle catégorie, quel régime
- équation du résultat fiscal et règle de signe
- tableau des charges non déductibles et de leur fondement
- barème des plafonds d'amortissement des véhicules de tourisme
- tableau des deux régimes de déduction avec quote-part corrélative
- architecture de la liasse fiscale au réel normal
- comparatif report en avant / report en arrière
- tableau de détermination du résultat fiscal à trois colonnes : montant, sens, justification
Auteurs et théories
Présentation de la notion
Caractériser la situation avant de calculer
Trois questions doivent être tranchées avant toute réintégration : qui supporte l'impôt (société transparente au nom des associés, CGI art. 8, ou société opaque à l'IS, art. 205-206), dans quelle catégorie se range le bénéfice (BIC, BNC, BA), et sous quel régime d'imposition (micro, réel simplifié, réel normal) l'entreprise est-elle placée. La réponse commande le formulaire à servir : tableau 2033-B au réel simplifié, tableau 2058-A au réel normal.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Caractériser la situation fiscale d'une entreprise (assujettissement à l'IS ou à l'IR, catégorie de revenus, régime d'imposition)
- Appliquer l'équation résultat fiscal = résultat comptable avant impôt + réintégrations − déductions
- Identifier les principales charges non déductibles (sanctions, dépenses somptuaires, charges plafonnées) et leur fondement légal
- Calculer la réintégration liée à l'amortissement excédentaire d'un véhicule de tourisme selon son taux d'émission de CO2
- Appliquer le régime mère-fille et le régime des plus-values à long terme sur titres de participation, quotes-parts comprises
- Déterminer le sort d'un déficit fiscal (report en avant plafonné, report en arrière optionnel)
Questions fréquentes
Le retraitement fiscal du résultat donne-t-il lieu à une écriture comptable ?
Non, jamais. Réintégrer une charge ne modifie pas le compte de résultat publié : le retraitement est intégralement extra-comptable et se matérialise uniquement sur le tableau 2058-A (ou 2033-B au réel simplifié).
Quelle est la quote-part de frais et charges réintégrée sur des dividendes reçus d'une filiale ?
5 % du montant brut du dividende, dans le cadre du régime des sociétés mères et filiales (CGI, art. 216), contre 12 % sur le montant brut d'une plus-value à long terme sur titres de participation (art. 219, I-a quinquies).
Un déficit fiscal peut-il être reporté indéfiniment ?
En report en avant, oui, sans limite de durée depuis 2004, mais dans la limite annuelle d'un million d'euros majorée de 50 % de la fraction du bénéfice qui dépasse ce seuil (CGI, art. 209, I). Le report en arrière, lui, ne porte que sur le seul exercice précédent.
L'impôt sur les sociétés payé par l'entreprise est-il une charge déductible de son propre résultat fiscal ?
Non : l'article 213 du CGI exclut expressément l'IS et la contribution sociale assise sur cet impôt des charges déductibles, ce qui impose de les réintégrer si l'on est parti du résultat comptable après impôt.