
Les soldes intermédiaires de gestion et l'analyse du compte de résultat
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Performance & KPI : PER 5.02, Les soldes intermédiaires de gestion.
- Code
- CG P6.01
- Public
- Candidats au BTS CG, processus P6
- Cours
- 18 pages, PDF
- Diaporama
- 19 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
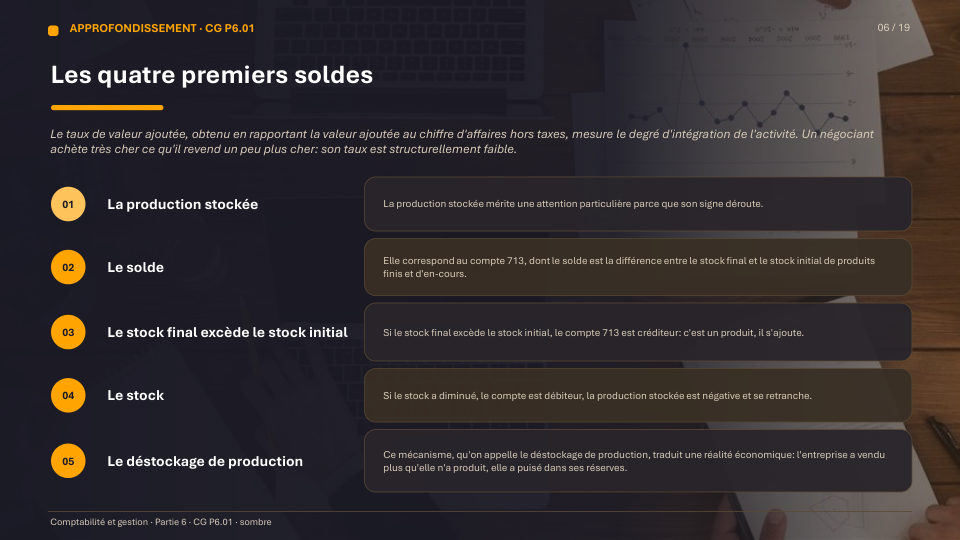
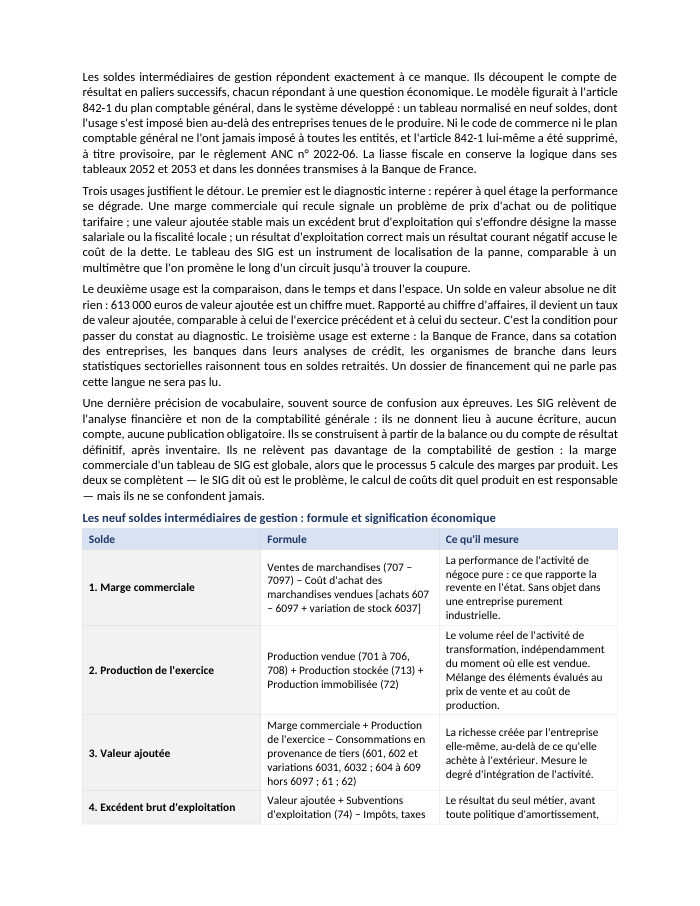
Le compte de résultat classe les charges et les produits par nature comptable, sans jamais dire où l'entreprise gagne réellement son argent. Les soldes intermédiaires de gestion (SIG) transforment cette liste en neuf étapes économiques successives, de la marge commerciale au résultat de l'exercice.
Voir ce que traite le coursCours
18 pages rédigées, en PDF.

Diaporama
19 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
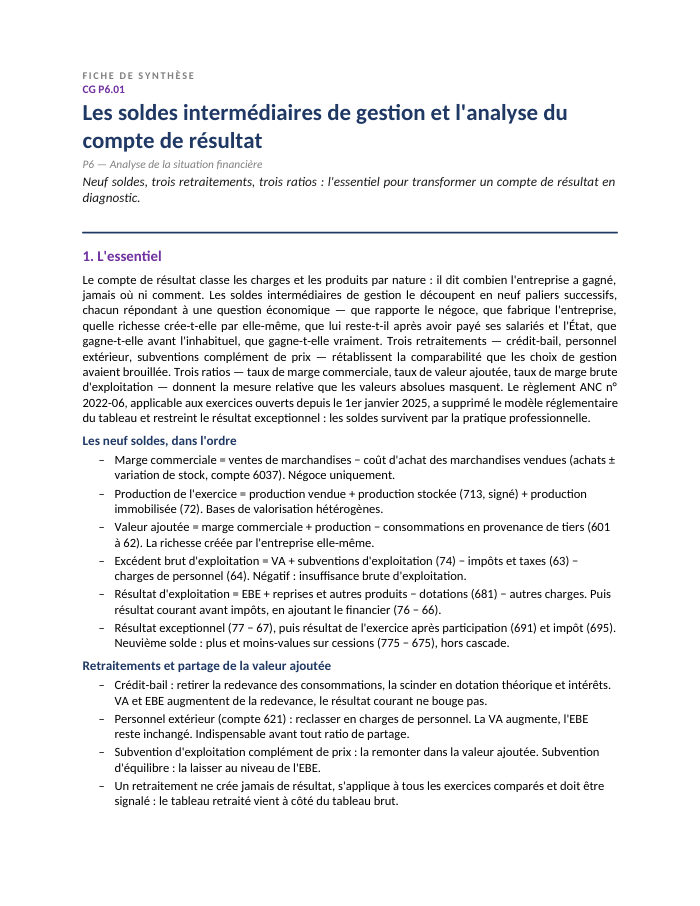
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 18 pages
- 1Pourquoi les soldes intermédiaires de gestion : d'une liste de comptes à une lecture économique
- 2Les quatre premiers soldes : de la marge commerciale à l'excédent brut d'exploitation
- 3Du résultat d'exploitation au résultat de l'exercice : les cinq derniers soldes
- 4Les retraitements usuels : rendre les soldes comparables d'une entreprise à l'autre
- 5La répartition de la valeur ajoutée : lire un modèle économique et un rapport de force
- 6Les ratios de profitabilité, l'analyse de l'évolution et la comparaison sectorielle
- 7Les limites des soldes et la réforme du règlement ANC n° 2022-06
- 8Mettre les soldes au travail : cas pratique
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- tableau des neuf soldes intermédiaires de gestion
- retraitement du crédit-bail, du personnel extérieur et des subventions
- grille de partage de la valeur ajoutée entre cinq bénéficiaires
- ratios de profitabilité (marge commerciale, valeur ajoutée, marge brute d'exploitation, marge nette)
- centrale de bilans et FIBEN de la Banque de France
- dispositif Ésane de l'INSEE
Présentation de la notion
Neuf soldes, une seule cascade
Chaque solde répond à une question précise : la marge commerciale mesure la performance du négoce, la valeur ajoutée la richesse créée par l'entreprise elle-même, et l'excédent brut d'exploitation (EBE) la performance du seul métier, avant amortissement, financement et fiscalité. Le cas pratique de la fiche, la SARL ARBOLIA, illustre ce mécanisme sur deux exercices : un chiffre d'affaires en hausse de 8,8 % coexiste avec un résultat courant en baisse de 32,4 % — un effet de ciseau qui se creuse à chaque étage de la cascade et qu'il faut savoir localiser étage par étage.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Construire le tableau des neuf soldes intermédiaires de gestion en respectant l'ordre de la cascade
- Distinguer marge commerciale, production de l'exercice, valeur ajoutée et excédent brut d'exploitation
- Retraiter le crédit-bail, le personnel extérieur et les subventions d'exploitation pour comparer deux entreprises
- Analyser le partage de la valeur ajoutée entre les cinq bénéficiaires
- Repérer et commenter un effet de ciseau entre le chiffre d'affaires et les soldes de gestion
- Situer l'impact du règlement ANC n° 2022-06 sur le résultat exceptionnel et les cessions d'immobilisations
Questions fréquentes
Pourquoi la marge commerciale ne se calcule-t-elle pas avec le seul montant des achats de l'exercice ?
Parce qu'il faut retenir le coût d'achat des marchandises vendues, c'est-à-dire les achats corrigés de la variation de stock. Si le stock a augmenté, l'entreprise a acheté plus qu'elle n'a vendu : la variation doit être retranchée pour ne mesurer que la performance de ce qui est réellement sorti.
Que signifie un excédent brut d'exploitation négatif ?
On parle alors d'insuffisance brute d'exploitation : l'entreprise ne couvre pas ses charges de personnel et ses impôts d'exploitation avec la richesse qu'elle crée elle-même. C'est un signal de défaillance à lui seul, indépendant de tout choix d'amortissement ou de financement.
Le crédit-bail doit-il toujours être retraité dans le tableau des SIG ?
Le retraitement est attendu dès qu'une comparaison est en jeu, entre exercices ou entre entreprises. La redevance est retirée des consommations en provenance de tiers et scindée en une dotation théorique et des intérêts, ce qui augmente valeur ajoutée et EBE d'autant.
Quelle est la différence entre l'EBE et le résultat d'exploitation ?
L'écart tient presque toujours à la dotation aux amortissements : l'EBE ne contient ni dotation, ni charge financière, ni impôt, ce qui en fait le solde le plus comparable d'une entreprise à l'autre, quelle que soit sa politique d'investissement.