
Le contrôle de fiabilité de l'information comptable
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Performance & KPI : PER 5.11, Le contrôle interne.
- Code
- CG P7.06
- Public
- Candidats au BTS CG, processus P7
- Cours
- 18 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Une comptabilité juste ne se constate pas à la fin : elle s'organise avant. Le contrôle de fiabilité n'est pas une relecture des comptes une fois qu'ils sont faits, c'est un dispositif permanent qui rend l'erreur difficile et la fraude visible.
Voir ce que traite le coursCours
18 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
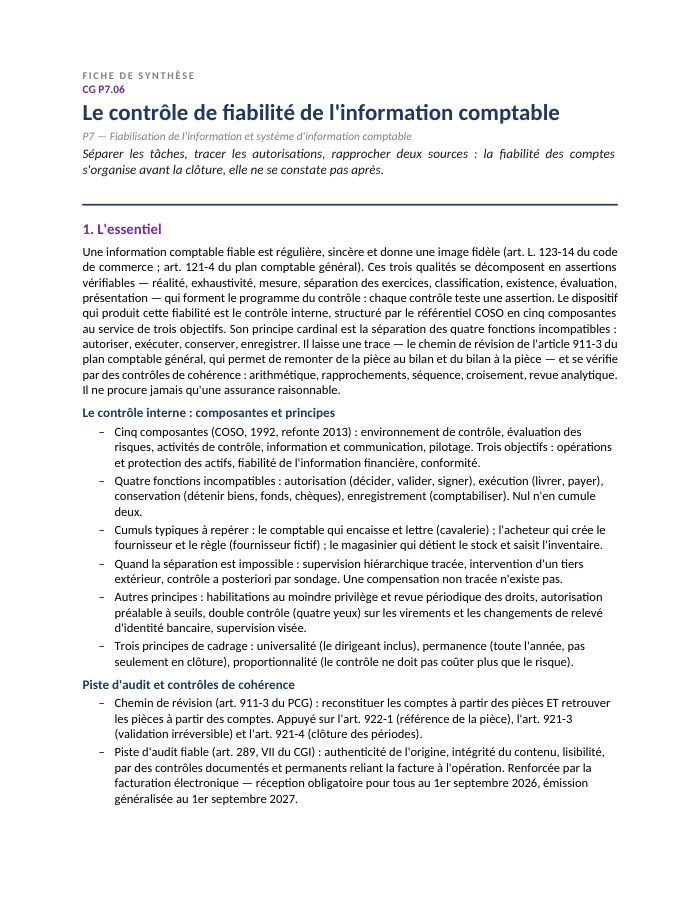
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 18 pages
- 1Ce que « fiable » veut dire en comptabilité : régularité, sincérité, image fidèle
- 2Le contrôle interne : un dispositif permanent, cinq composantes, trois objectifs
- 3Les principes fondamentaux : séparer, habiliter, autoriser, doubler, superviser
- 4La piste d'audit fiable et le chemin de révision : remonter dans les deux sens
- 5Les contrôles de cohérence et de vraisemblance : la boîte à outils du réviseur
- 6Le contrôle de la TVA : du chiffre d'affaires comptable aux bases déclarées
- 7Le dossier de révision : organiser la preuve du contrôle
- 8Anomalies, fraudes et limites : ce que le contrôle interne peut et ne peut pas
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
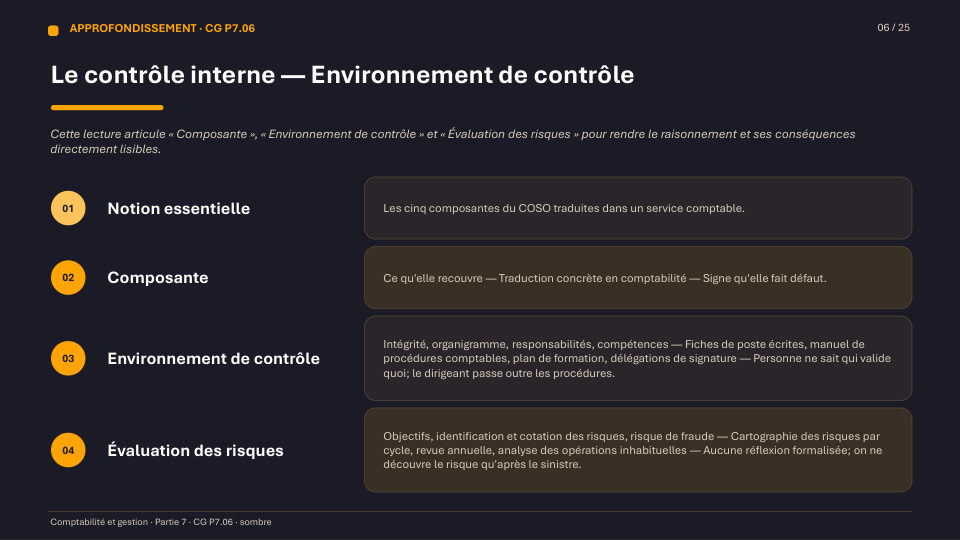
- référentiel COSO (cinq composantes, dix-sept principes, trois objectifs)
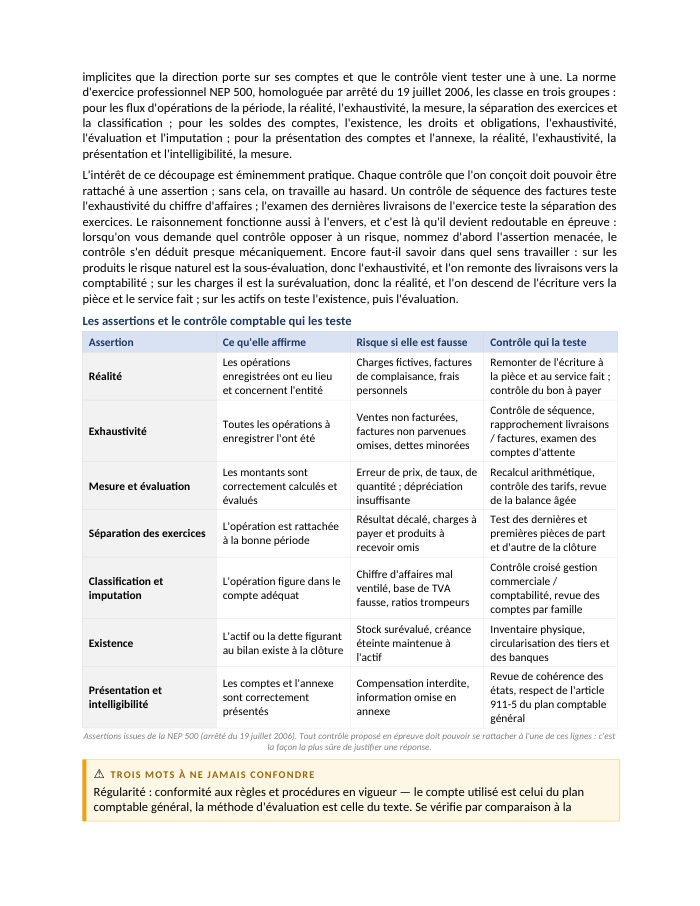
- assertions de la NEP 500
- matrice de séparation des tâches par cycle
- tableau de passage du chiffre d'affaires comptable aux bases déclarées
- feuille maîtresse et feuilles de travail du dossier de révision
- grille de cotation probabilité-impact
- formule de décomposition du taux moyen entre deux taux
Présentation de la notion
Régularité, sincérité, image fidèle
L'article L. 123-14 du code de commerce exige des comptes réguliers, sincères et donnant une image fidèle. Ces trois qualités se décomposent en assertions vérifiables — réalité, exhaustivité, mesure, séparation des exercices, classification, existence, évaluation, présentation — qui donnent au contrôle son programme de travail : une assertion non testée est un trou dans la couverture.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer régularité, sincérité et image fidèle et les relier aux assertions de la norme NEP 500
- Décrire les cinq composantes du contrôle interne selon le référentiel COSO
- Identifier les quatre fonctions incompatibles et proposer une séparation des tâches ou une compensation
- Mettre en œuvre les contrôles de cohérence (arithmétique, rapprochement, séquence, croisement, revue analytique)
- Rapprocher le chiffre d'affaires comptable des bases déclarées de TVA
- Reconnaître les signaux d'alerte de fraude et énoncer les limites du contrôle interne
Questions fréquentes
Quelle est la différence entre régularité et sincérité en comptabilité ?
La régularité est la conformité aux règles en vigueur (le bon compte, la bonne méthode d'évaluation). La sincérité est l'application de bonne foi de ces règles selon la connaissance réelle des faits : elle interdit d'appliquer la règle à la lettre pour en trahir l'esprit.
Pourquoi ne doit-on jamais cumuler deux fonctions incompatibles ?
Parce que celui qui cumule autorisation, exécution, conservation et enregistrement peut à la fois commettre un détournement et le dissimuler dans les comptes — c'est la définition même de l'opportunité de fraude. En petite structure où la séparation est impossible, il faut la compenser par une supervision tracée.
Comment savoir si un contrôle qu'on propose est pertinent ?
En le rattachant d'abord à l'assertion qu'il teste : un contrôle de séquence teste l'exhaustivité, un test des dernières pièces avant clôture teste la séparation des exercices. Si on ne sait pas nommer l'assertion visée, le contrôle est probablement mal ciblé.
Le contrôle interne garantit-il l'absence de fraude ?
Non, il ne donne qu'une assurance raisonnable : son coût limite son étendue, la collusion entre deux personnes annule la séparation des tâches, et la direction elle-même peut contourner les procédures qu'elle a édictées. Ces limites doivent être énoncées, pas passées sous silence.