
La rémunération variable et les primes
Fiche de préparation d'épreuve, calée sur le référentiel du BTS MCO : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Ressources humaines : RH 4.07, Rémunération variable de la force de vente et incentives.
- Code
- MCO E8.17
- Public
- Candidats au BTS MCO, épreuve E8
- Cours
- 5 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
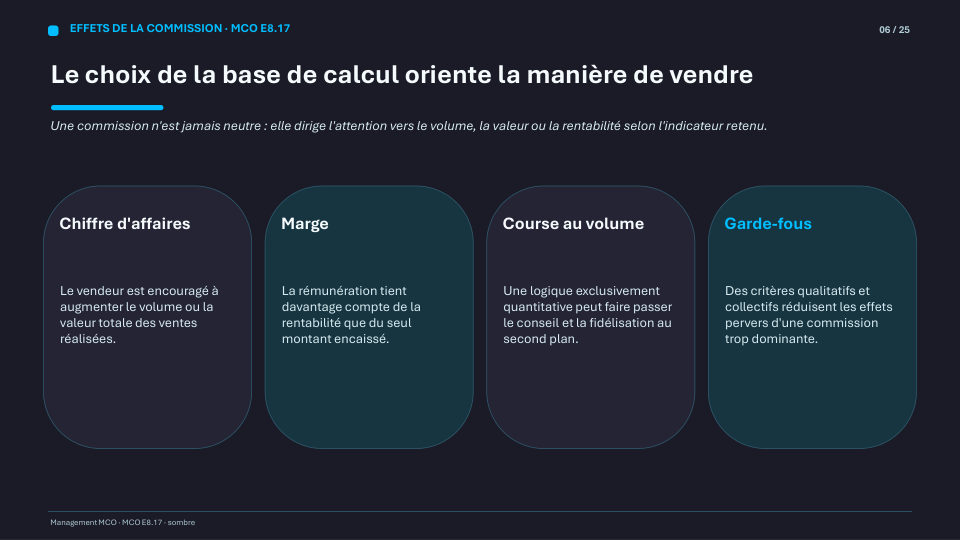
La part variable relie directement le revenu au résultat : commissions, primes sur objectifs, participation. Bien conçue, elle stimule la performance ; mal calibrée, elle pousse à la vente forcée ou démobilise. Cette fiche technique détaille les mécanismes de la rémunération variable et les conditions d'un système réussi.
Voir ce que traite le coursCours
5 pages rédigées, en PDF.
Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
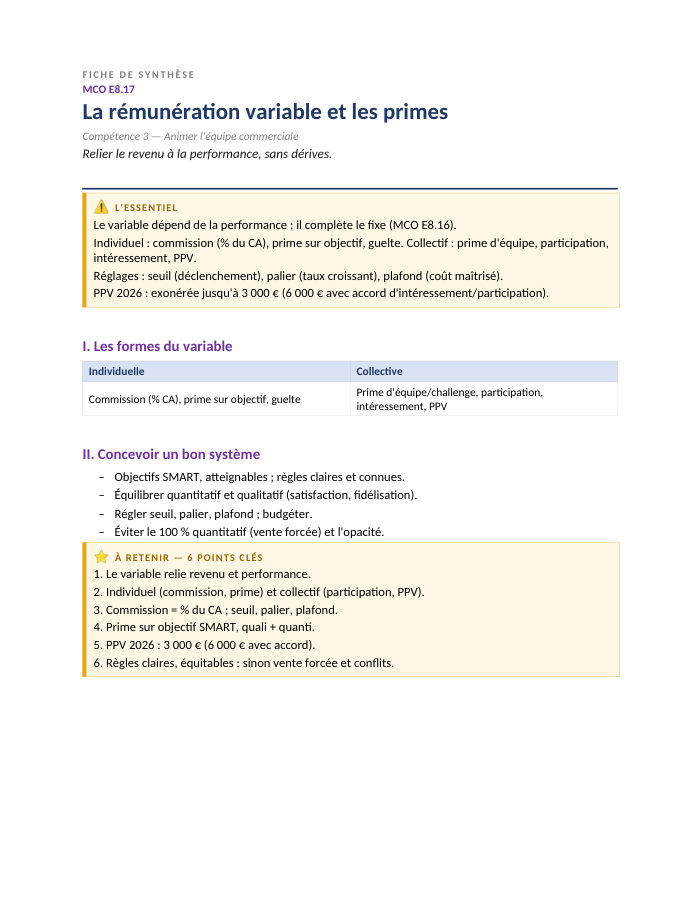
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 5 pages
- 1Pourquoi une part variable
- 2Les formes de la rémunération variable
- 3La commission et les primes sur objectifs
- 4Épargne salariale et partage de la valeur
- 5Concevoir un bon système variable
- 6Cas pratique — calculer la rémunération variable d'un vendeur
- 7Mémo, pièges et repère d'examen
- 8Glossaire
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
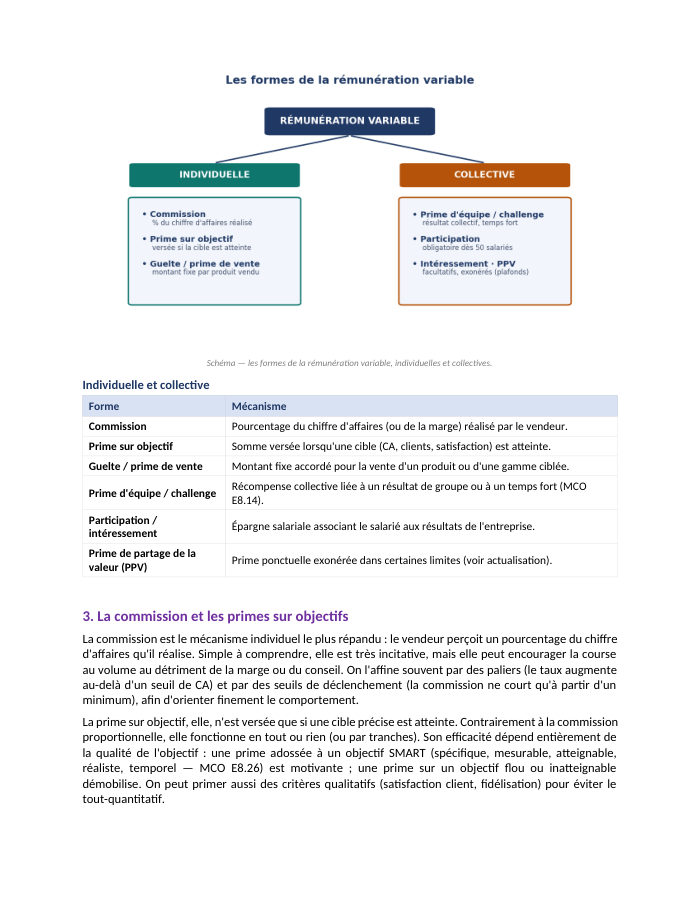
Elle distingue les formes individuelles — la commission (pourcentage du chiffre d'affaires), la prime sur objectif (versée en tout ou rien si une cible est atteinte), la guelte — des formes collectives comme la prime d'équipe, la participation ou l'intéressement. Trois réglages structurent une part variable : le seuil de déclenchement, le palier qui récompense le dépassement, et le plafond qui protège l'entreprise d'un coût incontrôlé.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer les mécanismes de rémunération variable individuels et collectifs
- Comprendre le rôle des seuils, paliers et plafonds dans un système variable
- Expliquer les dispositifs d'épargne salariale et la prime de partage de la valeur
- Calculer une commission ou une prime sur objectif à partir de règles données
- Repérer les effets pervers d'un variable mal calibré (vente forcée, objectifs inatteignables)
Questions fréquentes
Quelle est la différence entre une commission et une prime sur objectif ?
La commission est un pourcentage proportionnel du chiffre d'affaires réalisé, alors que la prime sur objectif fonctionne en tout ou rien (ou par tranches) : elle n'est versée que si une cible précise est atteinte.
Qu'est-ce que la prime de partage de la valeur (PPV) en 2026 ?
C'est une prime ponctuelle exonérée de cotisations sociales dans la limite de 3 000 € par an et par salarié, portée à 6 000 € si l'entreprise applique un accord d'intéressement ou de participation.
Pourquoi un variable 100 % quantitatif est-il risqué ?
Parce qu'il pousse à la vente forcée, dégrade la satisfaction client et brise l'entraide dans l'équipe ; la fiche recommande d'équilibrer avec des critères qualitatifs (satisfaction, fidélisation) et une part collective.
Quelle est la différence entre participation et intéressement ?
La participation redistribue une partie du bénéfice et est obligatoire dans les entreprises d'au moins 50 salariés ; l'intéressement, facultatif, verse une prime liée à des objectifs de performance définis par accord.