
La reprise d'entreprise (acquisition, due diligence et évaluation)
- Code
- CREA 4.05
- Public
- Rayon disciplinaire, tous publics
- Cours
- 6 pages, PDF
- Diaporama
- 17 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Racheter une entreprise qui tourne déjà, c'est acquérir des clients, un chiffre d'affaires et un savoir-faire — mais aussi, parfois, un passif caché. Voici comment mener une reprise du ciblage à la signature, sans mauvaise surprise.
Voir ce que traite le coursCours
6 pages rédigées, en PDF.

Diaporama
17 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
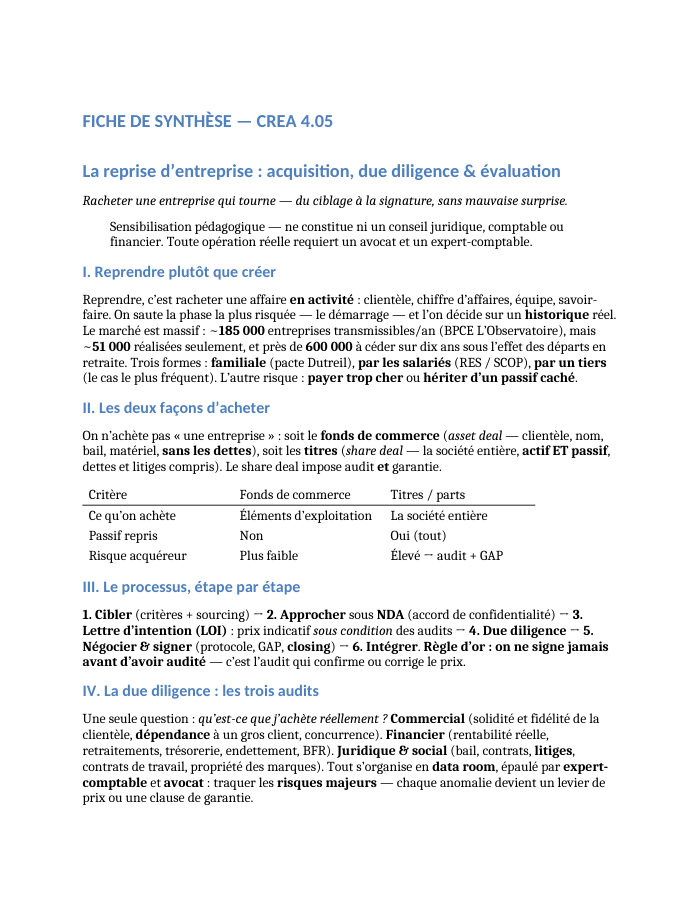
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 6 pages
- IReprendre plutôt que créer : un marché massif
- IILes deux façons d'acheter : fonds de commerce ou titres
- IIILe processus d'acquisition, étape par étape
- IVLa due diligence : les trois audits
- VLire les comptes d'une cible
- VIÉvaluer l'entreprise : trois familles de méthodes
- VIISécuriser et financer la reprise
- VIIIRéussir : le protocole et les 100 premiers jours
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- processus d'acquisition en six étapes
- due diligence commerciale, financière, juridique et sociale
- soldes intermédiaires de gestion
- méthode patrimoniale de l'actif net comptable corrigé
- méthode des multiples d'EBE
- discounted cash flow (DCF)
- comparaison à des transactions comparables
- garantie d'actif et de passif adossée à une garantie financière
Présentation de la notion
Reprendre plutôt que créer : un marché massif
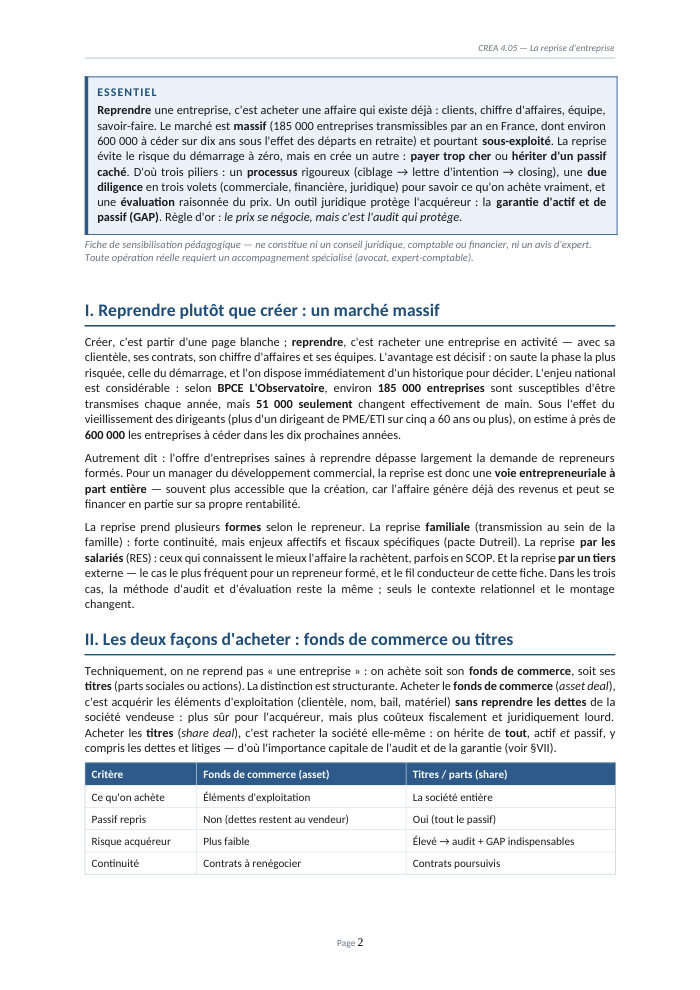
Reprendre une entreprise permet de sauter la phase la plus risquée, celle du démarrage à zéro. Le marché est considérable : selon BPCE L'Observatoire, environ 185 000 entreprises sont transmissibles chaque année, mais 51 000 seulement changent de main, et l'on estime à près de 600 000 les entreprises à céder sur dix ans sous l'effet des départs en retraite. Techniquement, on n'achète pas « une entreprise » mais soit son fonds de commerce (asset deal, sans le passif), soit ses titres (share deal, toute la société, dettes et litiges compris).
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer la reprise d'un fonds de commerce (asset deal) de la reprise des titres (share deal)
- Conduire un processus d'acquisition étape par étape, du ciblage à la lettre d'intention jusqu'au closing
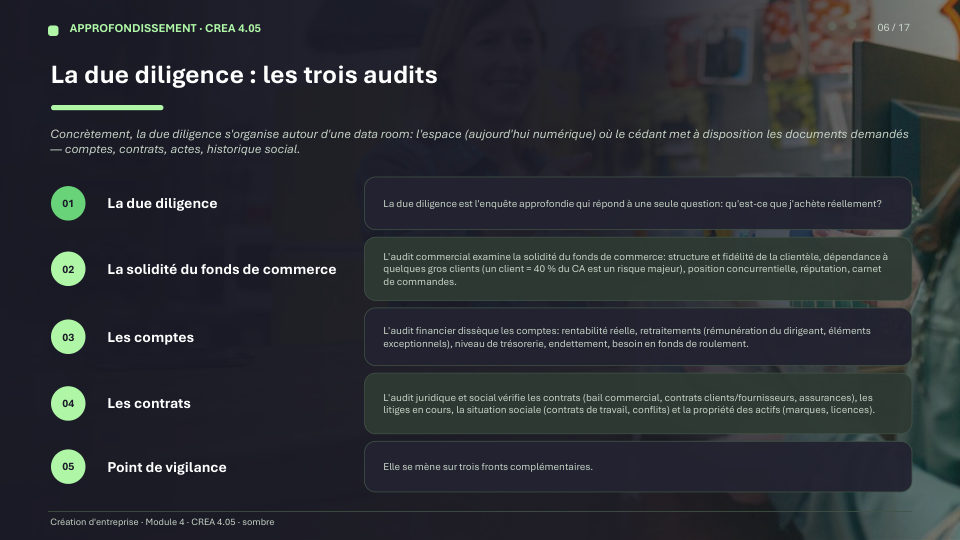
- Mener une due diligence en trois volets : commercial, financier et juridique/social
- Retraiter l'EBE pour obtenir la rentabilité réelle et reproductible de la cible
- Évaluer une entreprise en croisant les approches patrimoniale, par la rentabilité et par les flux (DCF)
- Sécuriser la reprise par une garantie d'actif et de passif (GAP) et un plan de financement soutenable
Questions fréquentes
Faut-il racheter le fonds de commerce ou les titres de la société ?
Racheter le fonds de commerce (asset deal), c'est acquérir les éléments d'exploitation sans reprendre les dettes du vendeur : plus sûr, mais plus coûteux fiscalement. Racheter les titres (share deal), c'est reprendre toute la société, actif et passif compris — d'où l'importance de l'audit et de la garantie d'actif et de passif.
Qu'est-ce que la due diligence dans une reprise d'entreprise ?
C'est l'enquête approfondie menée avant la signature pour savoir ce que l'on achète réellement. Elle se conduit sur trois fronts — commercial, financier, juridique et social — généralement depuis une data room. La règle d'or : on ne signe jamais avant d'avoir audité.
Comment évalue-t-on le prix d'une PME à reprendre ?
La méthode dominante applique un multiple, souvent 3 à 6 fois l'EBE retraité, pour obtenir la valeur d'entreprise, puis retranche la dette nette pour obtenir la valeur des titres. On croise cette approche par la rentabilité avec les approches patrimoniale et par les flux (DCF) pour cadrer une fourchette.
À quoi sert la garantie d'actif et de passif (GAP) ?
La GAP est une clause par laquelle le cédant s'engage à indemniser l'acquéreur si un actif se révèle surévalué ou si un passif antérieur à la vente apparaît après coup, comme un redressement fiscal ou un litige. Adossée à une garantie financière, c'est le filet de sécurité indispensable du share deal.