
Comprendre la TVA
- Code
- CREA 4.06
- Public
- Rayon disciplinaire, tous publics
- Cours
- 10 pages, PDF
- Diaporama
- 20 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
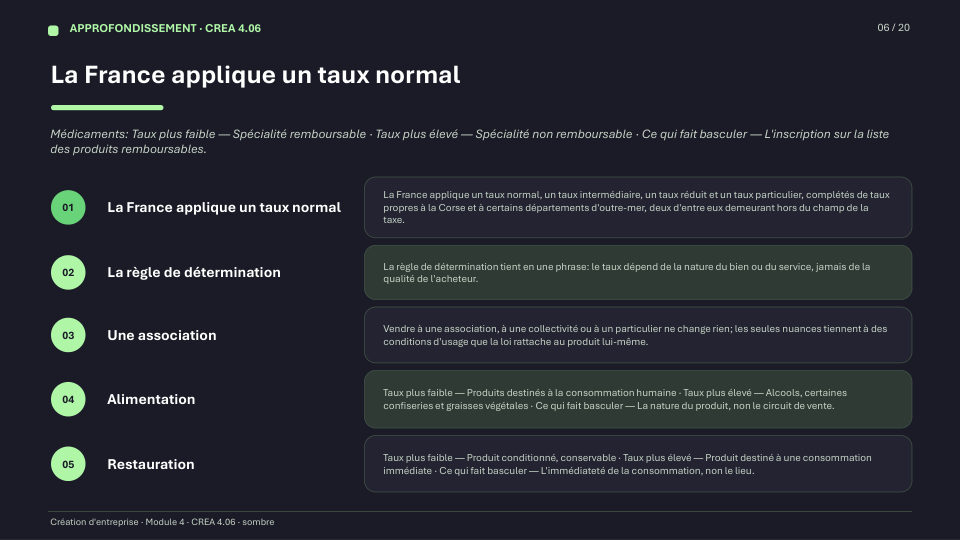
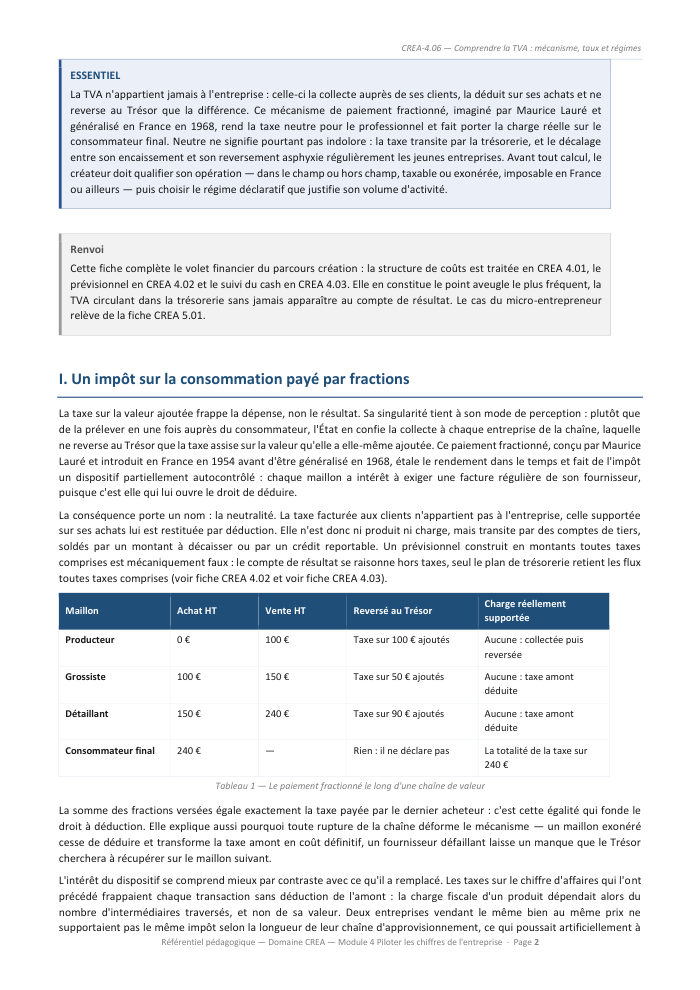
Une jeune entreprise peut afficher un solde bancaire rassurant et se retrouver exsangue le jour de l'échéance : une part de ce solde ne lui appartient pas, elle appartient déjà au Trésor. La TVA n'est ni un produit ni une charge, elle transite — et c'est dans ce transit que se joue la trésorerie des entreprises qui démarrent.
Voir ce que traite le coursCours
10 pages rédigées, en PDF.

Diaporama
20 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
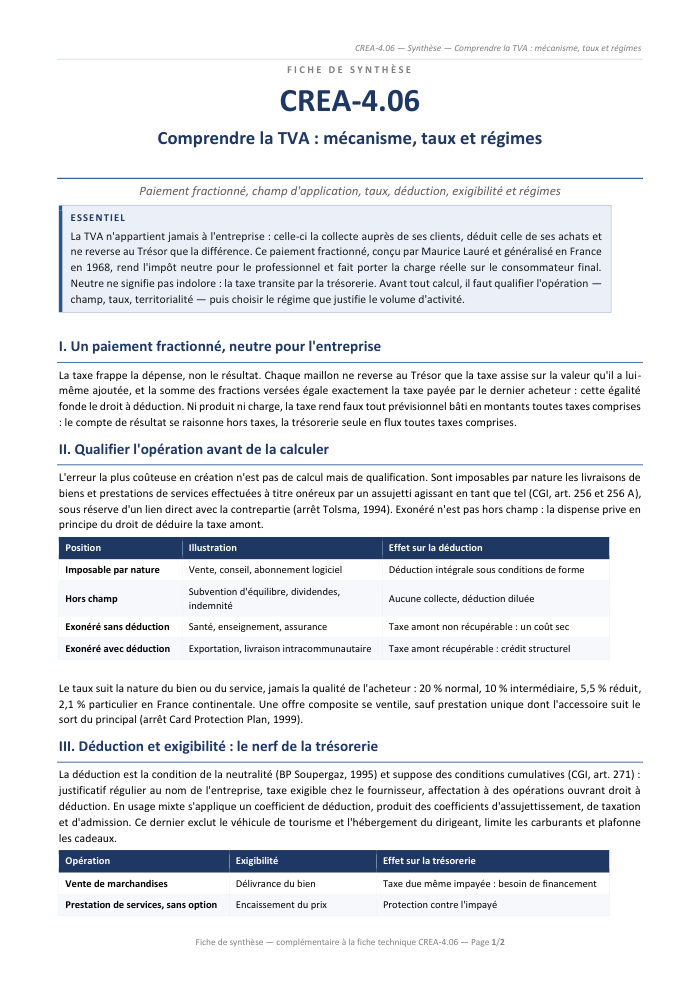
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 parties, 10 pages
IUn impôt sur la consommation payé par fractions
IIQualifier l'opération avant de la calculer
- 1 Exonéré n'est pas hors champ
IIILe taux suit la nature du bien, jamais la qualité du client
IVLe droit à déduction, contrepartie de la neutralité
VExigibilité : le calendrier qui commande la trésorerie
VIChoisir son régime, et savoir quand il change
VIILes opérations avec l'étranger
VIIIFacturer, déclarer, et ce que coûte l'erreur
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- tableau du paiement fractionné le long d'une chaîne de valeur
- grille des six positions du champ d'application
- coefficient de déduction (assujettissement × taxation × admission)
- tableau fait générateur / exigibilité / effet trésorerie
- comparatif des trois régimes déclaratifs
- tableau de territorialité par type d'opération
- compte bancaire distinct de provisionnement de la TVA
- guichet unique (OSS) et guichet à l'importation (IOSS)
Présentation de la notion
Un mécanisme, avant d'être un calcul
La fiche part du paiement fractionné imaginé par Maurice Lauré, introduit en France en 1954 et généralisé en 1968 : chaque maillon de la chaîne collecte la taxe, déduit celle de ses achats et ne reverse que la différence. De là découle la neutralité de l'impôt pour le professionnel. La démarche enseignée est constante : qualifier l'opération avant de la calculer — le champ, puis le taux, puis la territorialité.
Ce que la fiche contient
- Les six positions du champ d'application — imposable par nature, par la loi ou sur option, hors champ, exonéré avec ou sans droit à déduction (CGI, art. 256 et 256 A ; arrêt Tolsma, 1994).
- La règle des taux : il suit la nature du bien ou du service, jamais la qualité du client. Basculements fréquents et traitement des offres composites selon l'arrêt Card Protection Plan (1999).
- Le coefficient de déduction, produit des coefficients d'assujettissement, de taxation et d'admission, appliqué aux dépenses du démarrage : véhicules, carburants, hébergement, cadeaux, local nu.
- Fait générateur et exigibilité : biens contre services, option pour les débits, effets opposés sur le cash selon le métier exercé.
- Le comparatif des trois régimes — franchise en base, réel simplifié, réel normal — et la mécanique des deux seuils, celui qui laisse un délai et le seuil majoré à effet immédiat.
- Les opérations avec l'étranger : autoliquidation, livraisons intracommunautaires, exportation, importation, ventes à distance et services électroniques, guichet unique.
- Facturer et déclarer : les mentions qui conditionnent la déduction, l'arbitrage entre report et remboursement d'un crédit, le droit de reprise, la fraude carrousel et l'arrêt Kittel (2006).
À qui elle s'adresse
Écrite du point de vue de celui qui crée son entreprise et de l'étudiant en entrepreneuriat, elle sert aussi de support prêt à l'emploi au formateur. Huit tableaux, un exemple développé, des encadrés, un mémo en sept réflexes, un glossaire et des sources l'accompagnent. Les valeurs chiffrées — taux, seuils, plafonds, calendriers — sont regroupées dans un encadré de repères daté de l'édition 2026, séparé du corps de la fiche, qui décrit des mécanismes stables.
Objectifs de la fiche
- Expliquer le paiement fractionné et la neutralité de la TVA pour l'entreprise, en distinguant le résultat de la trésorerie
- Qualifier une opération avant de la facturer : champ d'application, taux applicable, lieu d'imposition
- Distinguer une opération hors champ d'une opération exonérée, et mesurer l'effet de chaque exonération sur le droit à déduction
- Apprécier la déductibilité d'une dépense à l'aide des coefficients d'assujettissement, de taxation et d'admission
- Anticiper les échéances en raisonnant sur le fait générateur, l'exigibilité et l'option pour les débits
- Arbitrer entre franchise en base, réel simplifié et réel normal selon la clientèle visée et les investissements prévus
Questions fréquentes
La TVA coûte-t-elle quelque chose à l'entreprise ?
En principe non : la taxe facturée aux clients ne lui appartient pas et celle supportée sur ses achats lui est restituée par déduction. Elle n'est donc ni produit ni charge et n'apparaît pas au compte de résultat. Neutre ne signifie pourtant pas indolore : la taxe transite par la trésorerie, et le décalage entre son encaissement et son reversement asphyxie régulièrement les jeunes entreprises. La parade tient en une discipline : virer sur un compte distinct, dès le premier encaissement, la taxe collectée nette de la taxe déductible.
Faut-il rester en franchise en base quand on démarre ?
Cela dépend de la clientèle et du niveau d'investissement. La franchise dispense de facturer la taxe mais interdit de la déduire : la taxe supportée sur les achats devient un coût sec. Face à des professionnels, la taxe facturée ne coûte rien au client puisqu'il la déduit, si bien que rester en franchise revient à s'appauvrir sans rien offrir ; il en va de même lorsque l'on investit avant les premières ventes, le crédit accumulé n'étant récupérable qu'en étant redevable. Face à des particuliers, en revanche, en sortir oblige à relever le prix affiché ou à comprimer la marge.
Les taux et les seuils indiqués sont-ils à jour ?
Le corps de la fiche décrit des mécanismes stables ; toutes les valeurs datées sont isolées dans un encadré de repères arrêté au 1er janvier 2026, qui invite explicitement à les revérifier chaque année sur impots.gouv.fr, service-public.fr et au Bulletin officiel des finances publiques. La fiche signale notamment que le seuil unique de franchise institué par la loi de finances pour 2025 a vu son entrée en vigueur suspendue puis reportée, et qu'il faut donc vérifier le seuil en vigueur avant tout arbitrage de régime.