
L'équilibre financier (FR, BFR, trésorerie nette)
- Code
- PER 5.04
- Public
- Rayon disciplinaire, tous publics
- Cours
- 11 pages, PDF
- Diaporama
- 20 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Une entreprise rentable peut disparaître faute de trésorerie. Le bilan comptable, classé par nature juridique et par échéance, dit ce que l'entreprise possède et ce qu'elle doit, mais pas si son activité est durablement financée. Il faut en changer l'ordre de lecture pour voir apparaître le déséquilibre — souvent bien avant que la banque ne refuse le découvert suivant.
Voir ce que traite le coursCours
11 pages rédigées, en PDF.

Diaporama
20 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
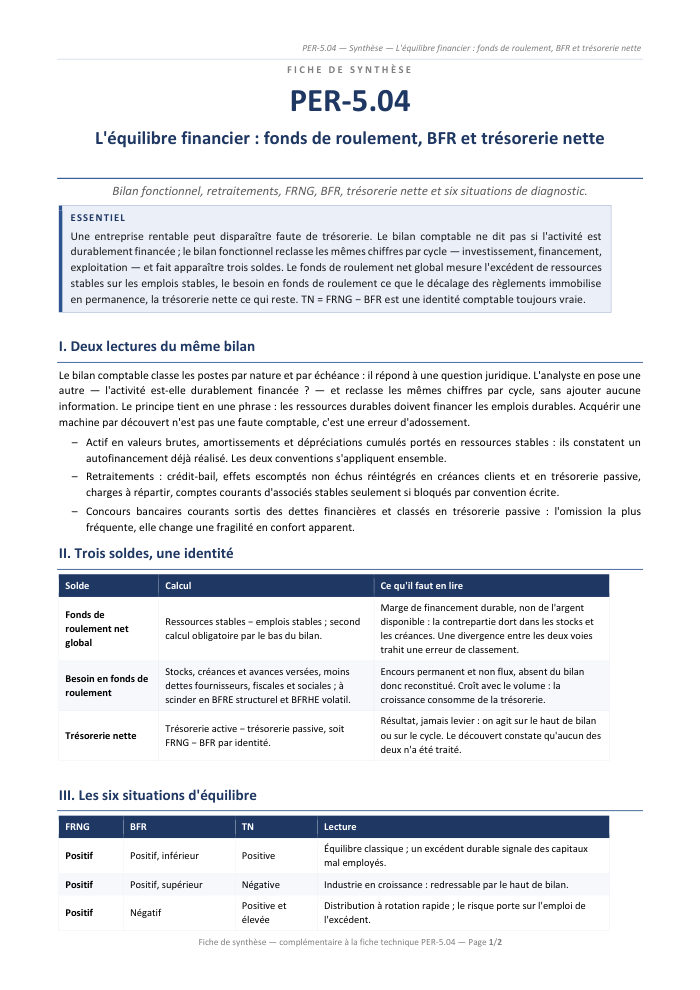
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 11 pages
- IDeux bilans pour deux questions
- IILes quatre masses et les retraitements préalables
- IIILe fonds de roulement net global : une marge, non un trésor
- IVLe besoin en fonds de roulement : le prix du décalage
- VLa trésorerie nette : une identité, six situations
- VIMesurer le besoin : jours de chiffre d'affaires et cycle de conversion
- VIIAgir : les leviers, leur puissance et leurs effets de bord
- VIIIDiagnostiquer : croissance, comparaison sectorielle et limites du modèle
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- bilan fonctionnel en quatre masses
- double calcul du fonds de roulement (haut et bas de bilan)
- identité TN = FRNG − BFR
- grille des six situations d'équilibre financier
- six retraitements du bilan fonctionnel
- tableau des huit leviers d'action
- méthode du besoin en fonds de roulement normatif
- cycle de conversion de trésorerie de Richards et Laughlin
Présentation de la notion
Du bilan comptable au bilan fonctionnel
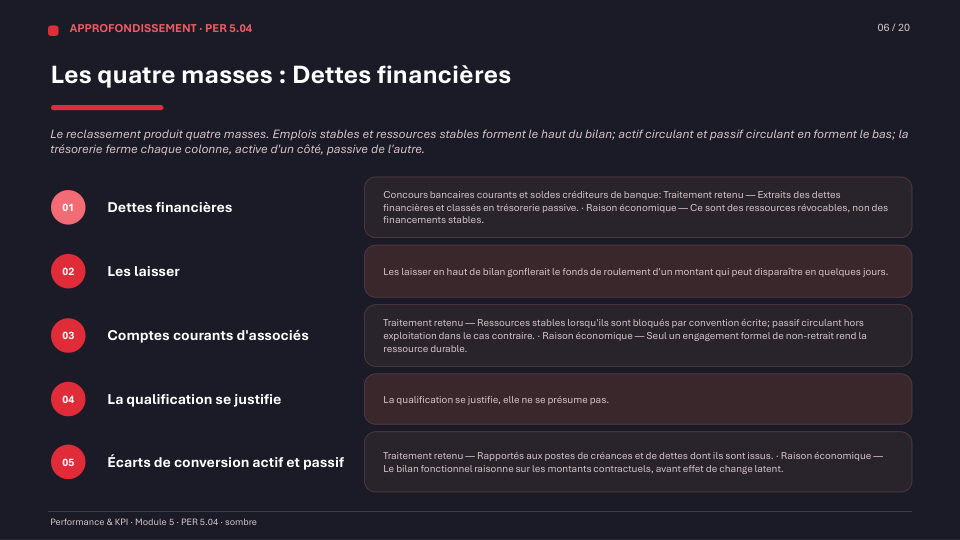
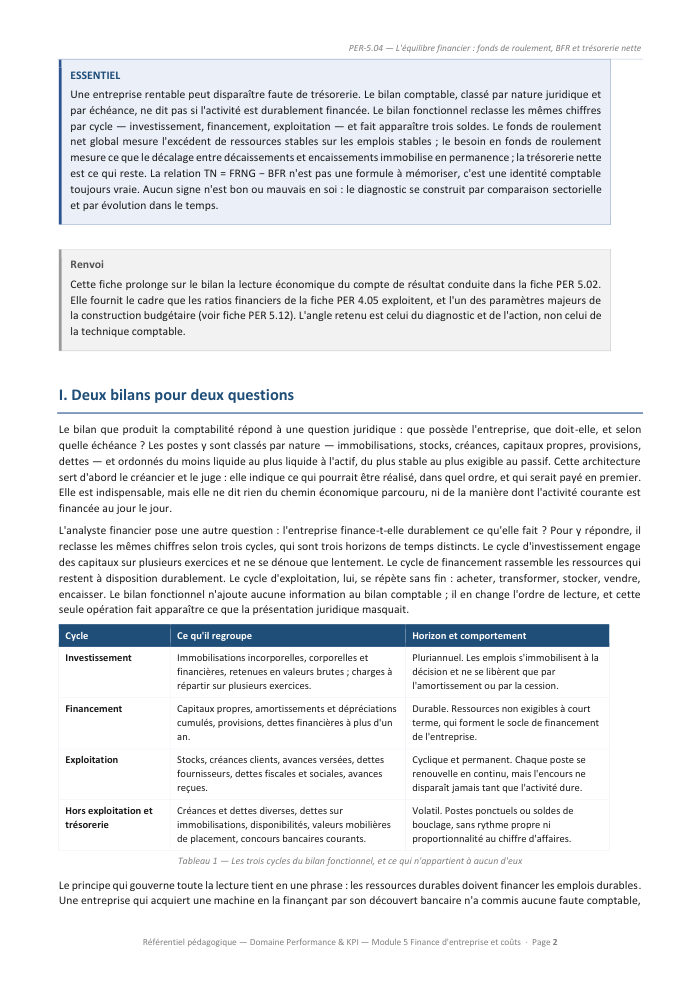
La fiche part de la règle d'adossement : les ressources durables doivent financer les emplois durables. Elle reclasse les mêmes chiffres selon trois cycles — investissement, financement, exploitation — pour en dégager les quatre masses du bilan fonctionnel. Elle expose les deux conventions qui gouvernent ce reclassement, l'actif retenu en valeurs brutes et les amortissements cumulés portés en ressources stables, puis les six retraitements préalables : crédit-bail, effets escomptés non échus, concours bancaires courants, charges à répartir, comptes courants d'associés, écarts de conversion.
Trois soldes et une identité toujours vraie
Le fonds de roulement net global, le besoin en fonds de roulement et la trésorerie nette y sont traités un à un. Le fonds de roulement se calcule par le haut et par le bas du bilan, la seconde voie servant de contrôle de classement ; le besoin est scindé en une composante d'exploitation, structurelle, et une composante hors exploitation, volatile ; la trésorerie nette apparaît pour ce qu'elle est, un résultat et non un levier, puisque TN = FRNG − BFR est une identité comptable et non une formule à mémoriser. Un tableau récapitule les six situations d'équilibre financier et la lecture qui convient à chacune.
Mesurer, diagnostiquer, agir
- Normaliser le besoin en jours de chiffre d'affaires, décomposer les délais de rotation des stocks, des clients et des fournisseurs, calculer le cycle de conversion de trésorerie.
- Construire un besoin normatif en pondérant la durée d'immobilisation de chaque poste par son coefficient de structure, pour rendre la prévision fonction du chiffre d'affaires.
- Choisir parmi huit leviers d'action classés par terme de l'identité, avec leur délai d'effet, leurs effets de bord et l'encadrement légal des délais de paiement.
- Suivre un ordre de diagnostic fixe et calibrer les résultats sur des références sectorielles.
À qui elle s'adresse
À qui doit lire un bilan pour décider, non pour l'établir : étudiants en gestion et en commerce, formateurs, responsables opérationnels cherchant à comprendre pourquoi une activité qui gagne des parts de marché peut manquer de liquidités. Le scénario de la croissance non financée y est développé, ainsi que les bornes du modèle.
Objectifs de la fiche
- Reclasser un bilan comptable en bilan fonctionnel selon les trois cycles et les quatre masses
- Appliquer les six retraitements courants sans rompre l'équilibre entre emplois et ressources
- Calculer le fonds de roulement par le haut et par le bas du bilan, et utiliser la seconde voie comme contrôle de classement
- Distinguer le besoin d'exploitation, structurel, du besoin hors exploitation, volatil, et exprimer le besoin en jours de chiffre d'affaires
- Diagnostiquer une situation à partir des six combinaisons de signes du fonds de roulement, du besoin et de la trésorerie nette
- Choisir un levier d'action adapté au terme de l'identité concerné et en anticiper les effets de bord
Questions fréquentes
Le fonds de roulement, est-ce de l'argent disponible ?
Non. C'est une différence entre deux masses de haut de bilan, pas un compte en banque. Sa contrepartie se trouve dans les stocks et les créances, et à la marge seulement dans la trésorerie : un fonds de roulement de 400 000 euros ne se dépense pas. La fiche insiste sur cette confusion, qui figure parmi les pièges les plus fréquents.
Un fonds de roulement négatif est-il forcément mauvais ?
Aucun des trois soldes n'est bon ou mauvais en soi. Un fonds de roulement négatif est pathologique dans l'industrie, où le cycle est long et gourmand en capitaux, et parfaitement normal dans la distribution alimentaire, où les fournisseurs financent les stocks et une partie des magasins. Le diagnostic se construit par comparaison sectorielle et par évolution dans le temps, jamais sur un signe isolé.
Pourquoi une entreprise en croissance peut-elle manquer de trésorerie ?
Parce que le besoin en fonds de roulement croît mécaniquement avec le volume d'activité, alors que le fonds de roulement ne progresse que du résultat mis en réserve. L'écart se creuse et se comble par du découvert, jusqu'au refus de la banque d'aller plus loin. La fiche montre comment le taux de couverture du besoin par le fonds de roulement détecte le phénomène très tôt, bien avant que la trésorerie ne bascule.