
La théorie de l'agence appliquée aux RH (Jensen & Meckling)
- Code
- RH 7.03
- Public
- Rayon disciplinaire, tous publics
- Cours
- 7 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 3 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
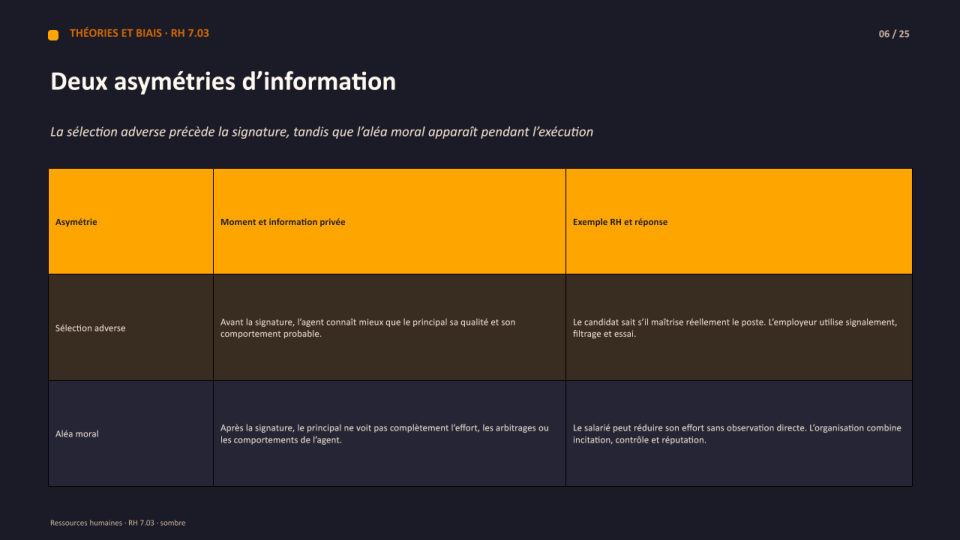
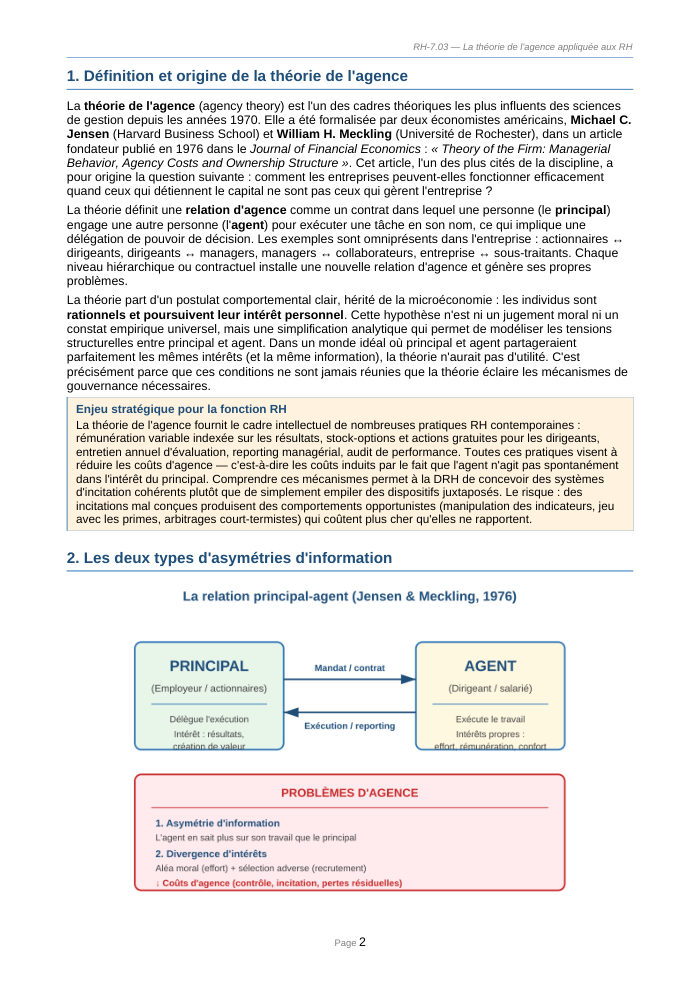
Comment une entreprise peut-elle fonctionner efficacement quand ceux qui détiennent le capital ne sont pas ceux qui la gèrent ? Cette question fonde l'un des cadres les plus influents de la gestion.
Voir ce que traite le coursCours
7 pages rédigées, en PDF.
Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
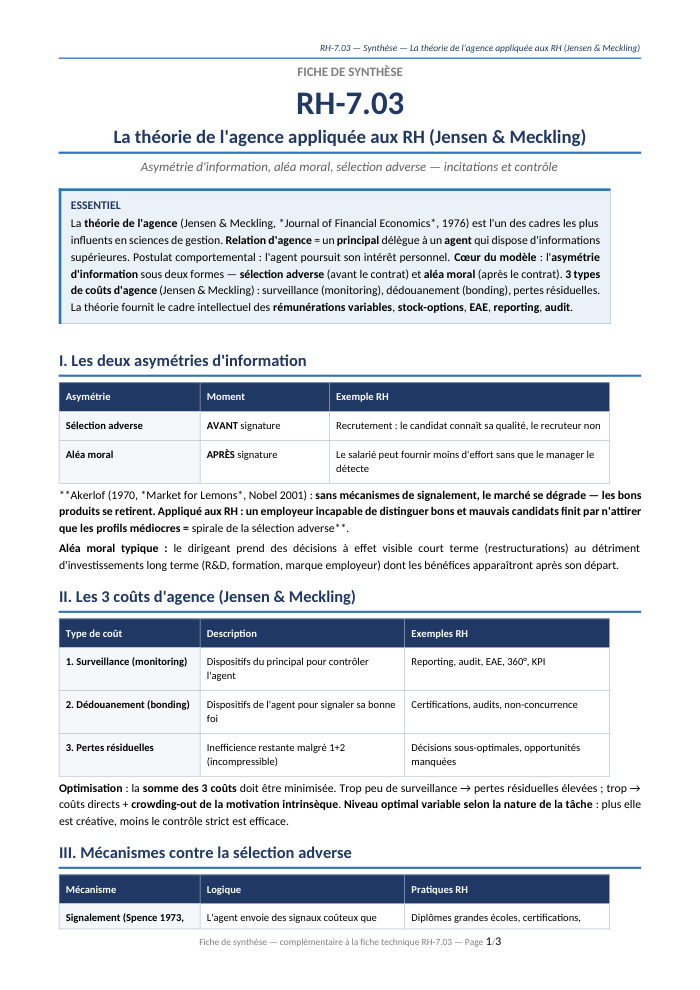
Synthèse
3 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
14 sections, 7 pages
- 1Définition et origine de la théorie de l'agence
- 2Les deux types d'asymétries d'information
- 2.11 La sélection adverse (anti-sélection)
- 2.22 L'aléa moral (hasard moral)
- 3Les coûts d'agence
- 4Les mécanismes de réduction des coûts d'agence
- 4.11 Mécanismes contre la sélection adverse (ex-ante)
- 4.22 Mécanismes contre l'aléa moral (ex-post)
- 5Limites et critiques du modèle
- 5.11 La critique comportementale
- 5.22 La critique des effets pervers des incitations
- 5.33 La critique systémique
- 6Cas pratique : refonte du variable dirigeants
- 7Synthèse actionnable
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Présentation de la notion
La relation d'agence : principal et agent
La théorie de l'agence a été formalisée par Michael C. Jensen (Harvard) et William H. Meckling (Rochester) dans un article fondateur de 1976, « Theory of the Firm », publié dans le Journal of Financial Economics. Une relation d'agence est un contrat par lequel une personne (le principal) engage une autre (l'agent) pour exécuter une tâche en son nom, avec délégation du pouvoir de décision. Les exemples abondent : actionnaires ↔ dirigeants, dirigeants ↔ managers, managers ↔ collaborateurs.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Définir la relation d'agence et distinguer le principal de l'agent
- Situer l'article fondateur de Jensen & Meckling (1976) et son postulat comportemental
- Distinguer la sélection adverse (avant contrat) de l'aléa moral (après contrat)
- Relier l'asymétrie d'information à l'exemple d'Akerlof (« The Market for Lemons »)
- Analyser les pratiques RH comme mécanismes de réduction des coûts d'agence
- Anticiper les effets pervers d'incitations mal conçues (comportements opportunistes)
Questions fréquentes
Qui a créé la théorie de l'agence ?
La théorie de l'agence a été formalisée par deux économistes américains, Michael C. Jensen (Harvard Business School) et William H. Meckling (Université de Rochester), dans un article fondateur de 1976 publié dans le Journal of Financial Economics. C'est l'un des articles les plus cités des sciences de gestion.
Quelle est la différence entre sélection adverse et aléa moral ?
La sélection adverse intervient avant la signature du contrat : le candidat connaît ses compétences réelles que l'employeur ignore, au risque d'embaucher un profil décevant. L'aléa moral intervient après le contrat, lorsque le comportement de l'agent n'est plus pleinement observable par le principal.
Qu'est-ce qu'un coût d'agence ?
Un coût d'agence est le coût induit par le fait que l'agent n'agit pas spontanément dans l'intérêt du principal. Les pratiques RH comme la rémunération variable, les stock-options, l'entretien annuel ou l'audit de performance visent précisément à réduire ces coûts en alignant les intérêts.
Comment la théorie de l'agence s'applique-t-elle aux RH ?
Elle fournit le cadre intellectuel de nombreuses pratiques : rémunération indexée sur les résultats, stock-options, entretiens d'évaluation, reporting, audits. Toutes cherchent à réduire les coûts d'agence. Mal conçues, ces incitations produisent toutefois des comportements opportunistes comme la manipulation des indicateurs ou les arbitrages court-termistes.