
Le système d'information comptable et ses acteurs
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P1.01
- Public
- Candidats au BTS CG, processus P1
- Cours
- 10 pages, PDF
- Diaporama
- 22 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
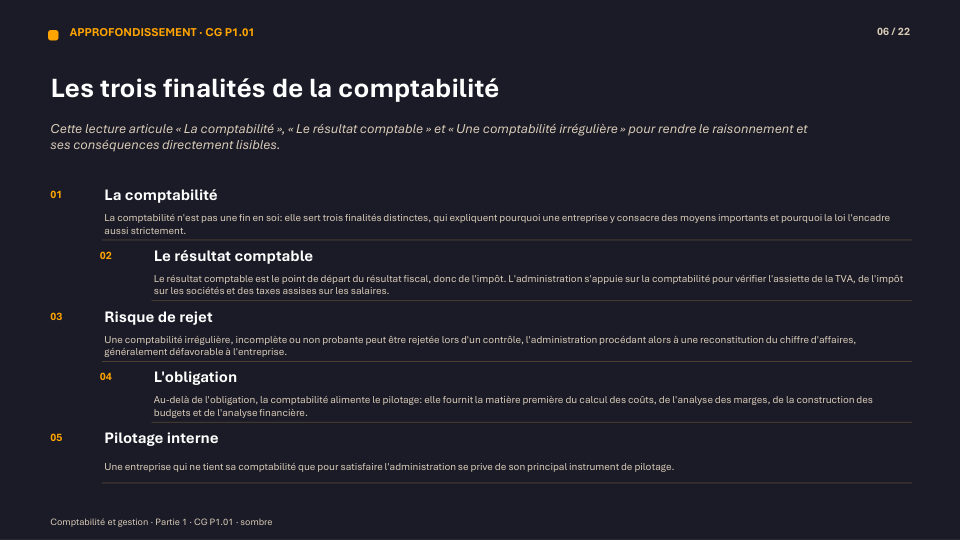
Avant d'enregistrer la moindre écriture, encore faut-il savoir qui produit l'information comptable, avec quels outils, et pour qui. C'est tout l'objet du système d'information comptable (SIC) : bien plus qu'un logiciel, il englobe les pièces justificatives, les procédures de contrôle, le plan de comptes et les personnes qui font vivre l'ensemble.
Voir ce que traite le coursCours
10 pages rédigées, en PDF.

Diaporama
22 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
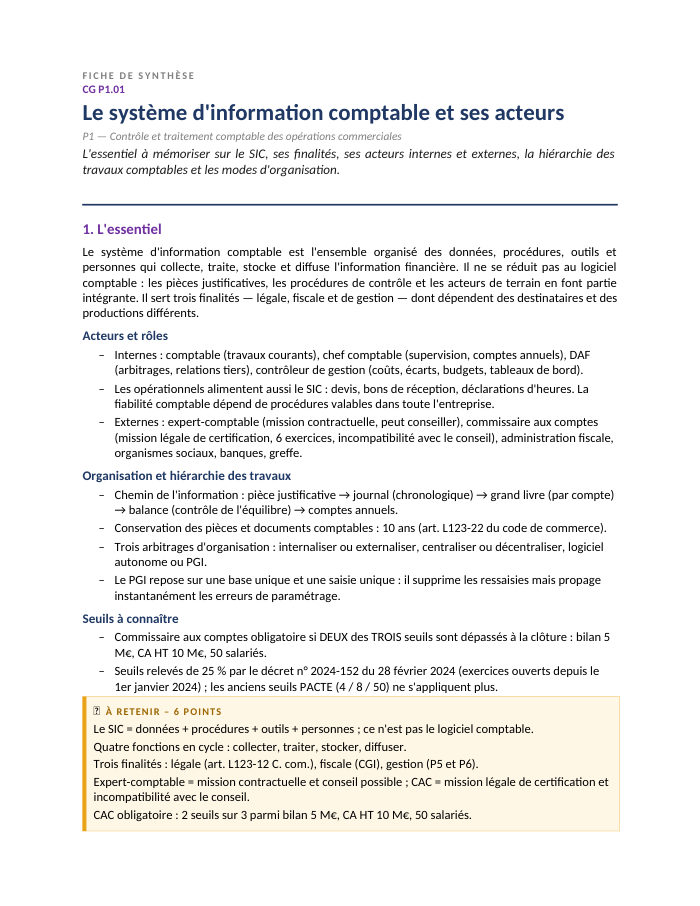
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 10 pages
- 1Le système d'information comptable : définition et place dans l'entreprise
- 2Les trois finalités de la comptabilité
- 3Les acteurs internes du système d'information comptable
- 4Les acteurs externes et leur rôle
- 5L'organisation comptable et la hiérarchie des travaux
- 6Les modes d'organisation du service comptable
- 7La dématérialisation et l'évolution du métier
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
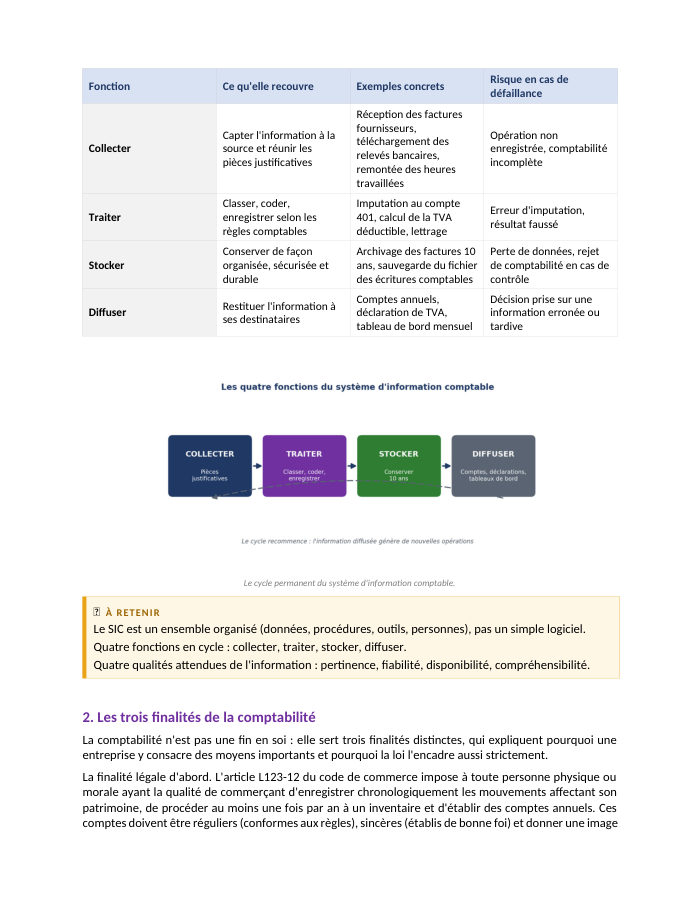
- cycle collecter-traiter-stocker-diffuser
- chaîne pièce justificative / journal / grand livre / balance / comptes annuels
- test des deux seuils sur trois
- journaux auxiliaires (achats, ventes, banque, caisse, opérations diverses)
- progiciel de gestion intégré (PGI / ERP)
- tableau comparatif expert-comptable / commissaire aux comptes
Présentation de la notion
Quatre fonctions, trois finalités
Le SIC remplit un cycle permanent en quatre temps : collecter les pièces justificatives, traiter les informations selon les règles comptables, les stocker de manière sécurisée, puis les diffuser sous forme de comptes annuels, de déclarations ou de tableaux de bord. Cette information sert trois finalités bien distinctes — légale (article L123-12 du code de commerce), fiscale (base de l'impôt) et de gestion (pilotage) — qu'il ne faut jamais confondre, sous peine de mélanger comptabilité générale et comptabilité de gestion.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Définir le système d'information comptable et ses quatre fonctions (collecter, traiter, stocker, diffuser)
- Distinguer les trois finalités de la comptabilité : légale, fiscale et de gestion
- Différencier les acteurs internes (comptable, chef comptable, DAF, contrôleur de gestion) et leurs missions
- Ne plus confondre expert-comptable (mission contractuelle) et commissaire aux comptes (mission légale, incompatible avec le conseil)
- Connaître les seuils de nomination obligatoire d'un commissaire aux comptes applicables depuis 2024
- Situer la hiérarchie des travaux comptables, de la pièce justificative aux comptes annuels
Questions fréquentes
Le système d'information comptable, c'est juste le logiciel de compta ?
Non, c'est une confusion fréquente et pénalisée à l'examen. Le SIC englobe aussi les pièces justificatives qui alimentent la saisie, les procédures de contrôle, le plan de comptes et les personnes. Changer de logiciel ne résout donc jamais un problème de procédure.
Quelle est la vraie différence entre expert-comptable et commissaire aux comptes ?
L'expert-comptable est choisi et rémunéré par le dirigeant sur une mission contractuelle, et il peut conseiller l'entreprise. Le commissaire aux comptes est nommé pour six exercices par l'assemblée générale sur une mission légale de certification, et il ne peut jamais conseiller l'entité qu'il contrôle : c'est le principe d'incompatibilité.
Quels sont les seuils actuels de nomination d'un commissaire aux comptes ?
Depuis les exercices ouverts au 1er janvier 2024, une société doit nommer un CAC si elle dépasse deux des trois seuils suivants : 5 000 000 € de total de bilan, 10 000 000 € de chiffre d'affaires hors taxes et 50 salariés en moyenne.
Pourquoi la comptabilité est-elle conservée dix ans ?
L'article L123-22 du code de commerce impose la conservation des documents comptables et des pièces justificatives pendant dix ans, ce qui garantit la traçabilité de toute écriture en cas de contrôle.