
La facturation électronique et la dématérialisation
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P1.05
- Public
- Candidats au BTS CG, processus P1
- Cours
- 12 pages, PDF
- Diaporama
- 22 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
La facture change de nature : de document imprimé, elle devient fichier de données structurées circulant entre plateformes agréées par l'administration. Cette réforme, décalée plusieurs fois depuis 2021, structure aujourd'hui une part importante des attendus du processus P1.
Voir ce que traite le coursCours
12 pages rédigées, en PDF.

Diaporama
22 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
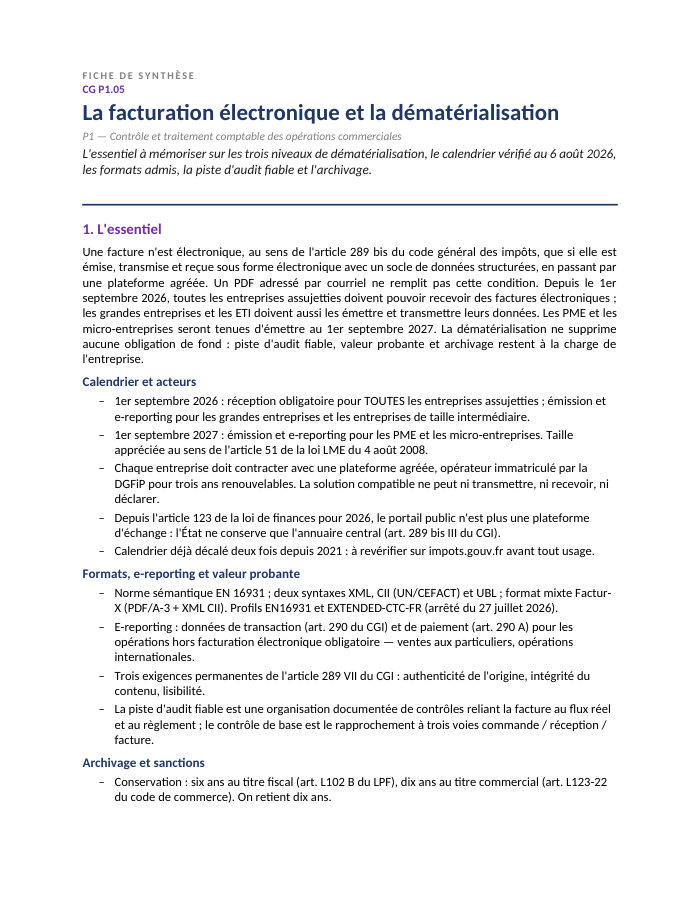
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 12 pages
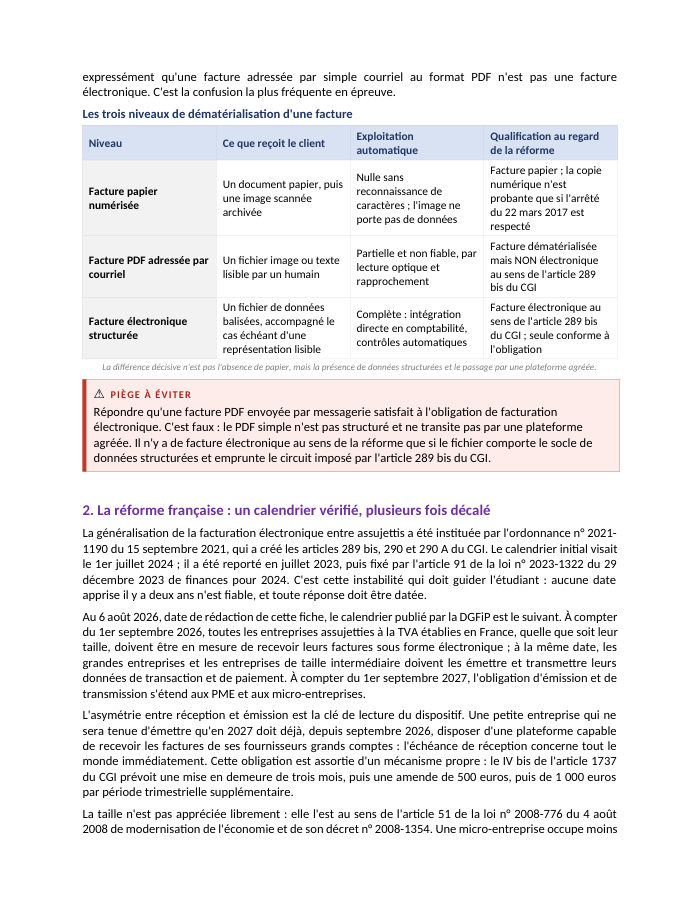
- 1De la facture papier au fichier structuré : trois niveaux de dématérialisation
- 2La réforme française : un calendrier vérifié, plusieurs fois décalé
- 3Les formats structurés : EN 16931, CII, UBL et Factur-X
- 4Le e-reporting : transmettre les données que la facture électronique ne porte pas
- 5La piste d'audit fiable et la valeur probante
- 6L'archivage : durées, exigences et conception de la procédure
- 7Gains, risques et conduite du projet de dématérialisation
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Présentation de la notion
Trois niveaux à ne pas confondre
La dématérialisation recouvre trois réalités très différentes : la simple numérisation d'un document papier, l'envoi d'un PDF par courriel (dématérialisation simple, mais non conforme à la réforme), et la véritable facture électronique au sens de l'article 289 bis du CGI, comportant un socle de données structurées et transitant par une plateforme agréée. C'est la confusion la plus fréquente en épreuve : un PDF envoyé par messagerie n'est jamais une facture électronique au sens de la réforme.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer les trois niveaux de dématérialisation d'une facture et identifier la seule forme conforme à la réforme
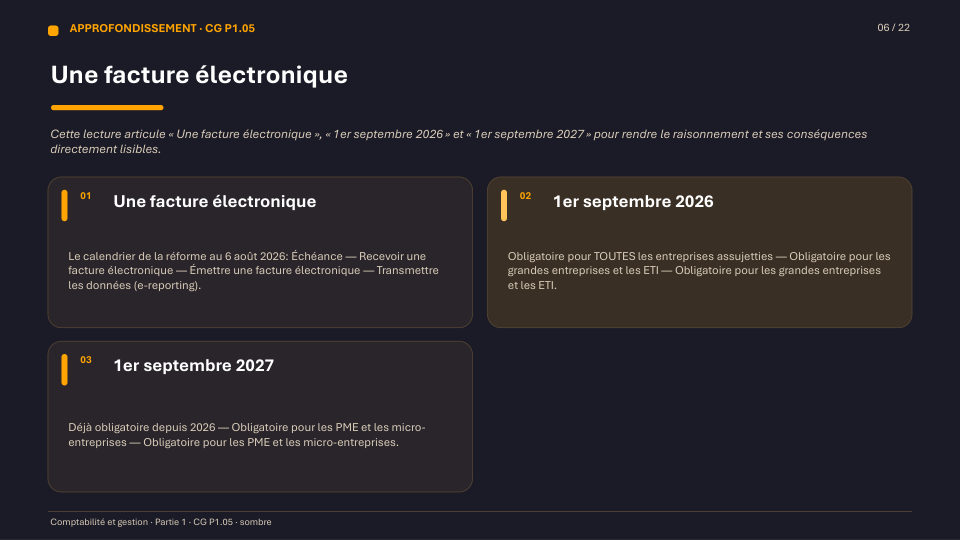
- Situer le calendrier de la facturation électronique selon la taille de l'entreprise
- Différencier facturation électronique et e-reporting (opérations et destinataires concernés)
- Reconnaître les formats structurés admis (EN16931, CII, UBL, Factur-X)
- Expliquer les trois exigences de la valeur probante et le rôle de la piste d'audit fiable
- Appliquer les durées de conservation légales des factures et documents comptables
Questions fréquentes
Envoyer mes factures en PDF par courriel, est-ce suffisant pour être en conformité ?
Non. Un PDF simple envoyé par messagerie n'est pas une facture électronique au sens de l'article 289 bis du CGI, car il n'est ni structuré ni transmis via une plateforme agréée. C'est l'erreur la plus fréquente en épreuve.
Toutes les entreprises doivent-elles émettre des factures électroniques en même temps ?
Non. La réception est obligatoire pour toutes les entreprises dès le 1er septembre 2026. L'émission (et l'e-reporting) est obligatoire dès cette date pour les grandes entreprises et les ETI, mais seulement à partir du 1er septembre 2027 pour les PME et micro-entreprises.
Quelle est la différence entre facturation électronique et e-reporting ?
La facturation électronique transmet la facture elle-même, de plateforme à plateforme, pour les ventes entre assujettis établis en France. L'e-reporting transmet uniquement des données à l'administration, pour les opérations non couvertes (ventes aux particuliers, opérations internationales, données de paiement).
Combien de temps faut-il conserver une facture ?
Six ans au titre fiscal (article L102 B du livre des procédures fiscales) et dix ans au titre commercial (article L123-22 du code de commerce). En pratique, on retient toujours la durée la plus longue, soit dix ans.