
L'enregistrement des opérations clients ventes, réductions, avoirs
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P1.06
- Public
- Candidats au BTS CG, processus P1
- Cours
- 12 pages, PDF
- Diaporama
- 22 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Une facture de vente se calcule avant de se comptabiliser. Réductions en cascade, escompte, ports, emballages consignés, acomptes, avoirs : chaque élément a sa règle propre, et une seule inversion suffit à fausser toute la base de TVA.
Voir ce que traite le coursCours
12 pages rédigées, en PDF.

Diaporama
22 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
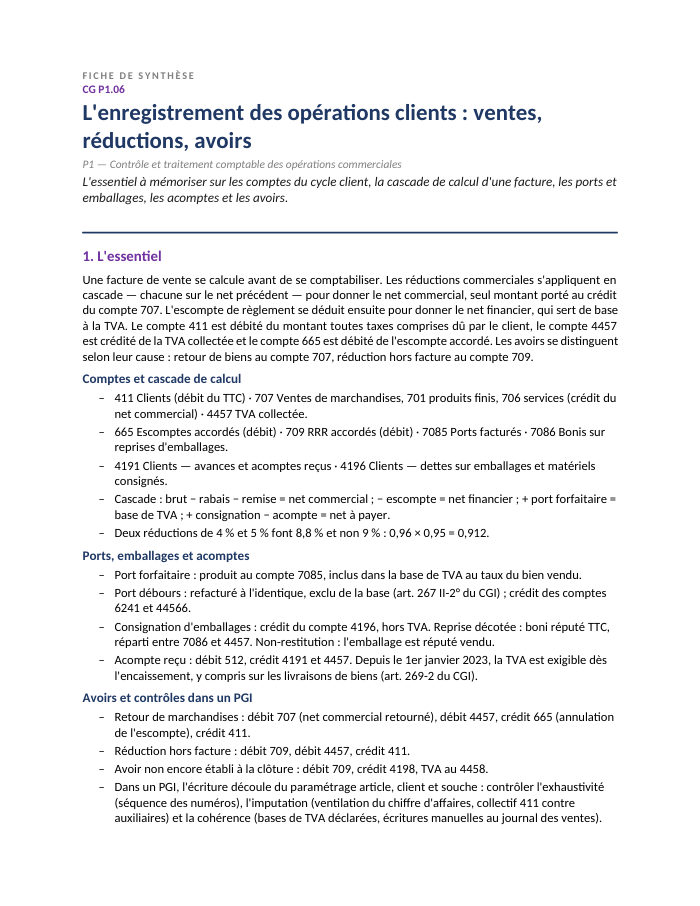
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 12 pages
- 1La facture de vente, pièce de base du cycle client
- 2Les comptes du cycle client
- 3Les réductions : commerciales en cascade et financière
- 4Les frais accessoires : ports et emballages consignés
- 5Les acomptes reçus et l'exigibilité de la TVA
- 6Les avoirs : retour de marchandises et réduction hors facture
- 7Les ventes dans un PGI et les contrôles à opérer
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- cascade de calcul d'une facture de vente
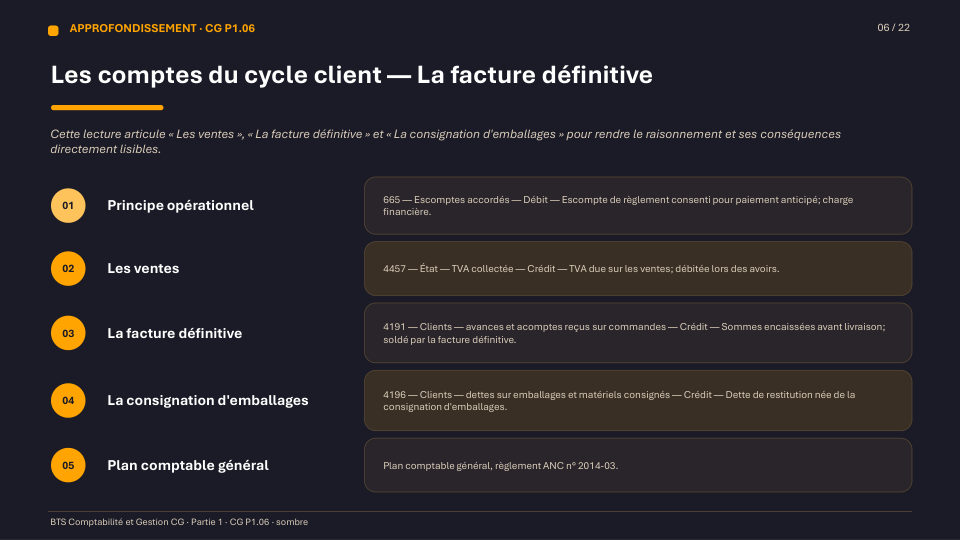
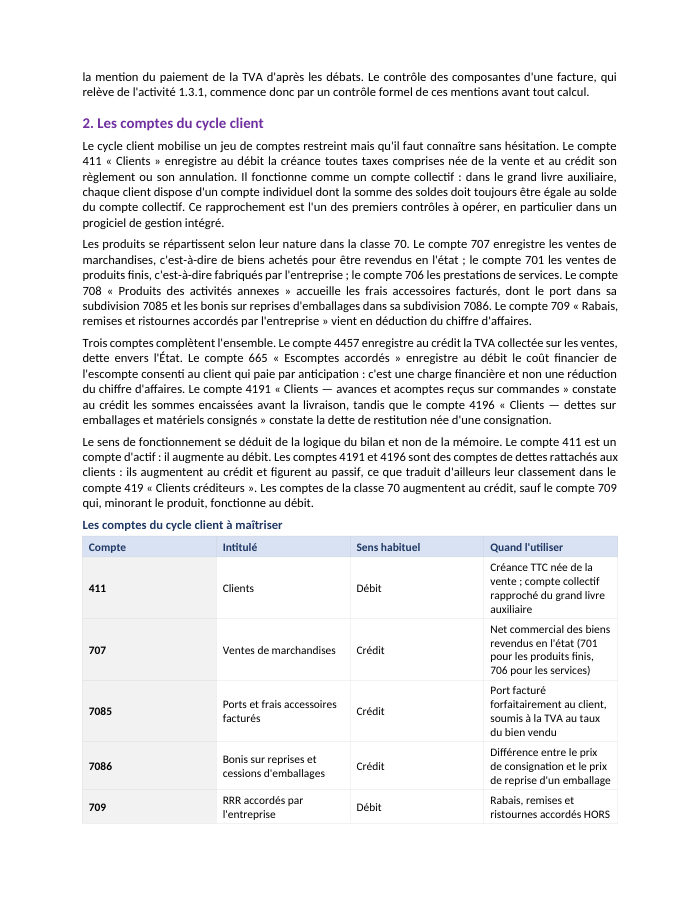
- tableau des comptes du cycle client (411, 707, 7085, 7086, 709, 665, 4457, 4191, 4196)
- grille de dénouement d'une consignation d'emballages
- paramétrage à trois niveaux d'un PGI (article, client, souche)
- trois familles de contrôles : exhaustivité, imputation, cohérence
- présentation des écritures sous forme de journal avec vérification des totaux
Présentation de la notion
Le schéma de base et ses comptes
L'enregistrement d'une vente suit toujours le même schéma : le compte 411 est débité du montant TTC dû par le client, un compte de la classe 70 est crédité du produit, le compte 4457 de la TVA collectée. Les réductions commerciales figurant sur la facture ne sont jamais comptabilisées — seul le net commercial est enregistré au compte 707 — tandis que l'escompte de règlement, réduction financière, est toujours porté au débit du compte 665 et réduit la base de TVA.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Enregistrer une vente selon le schéma de base (411 / 70x / 4457)
- Calculer une facture en cascade en distinguant réductions commerciales (709 hors facture) et escompte (665, toujours comptabilisé)
- Différencier port forfaitaire (taxable, compte 7085) et port débours (hors base de TVA)
- Traiter la consignation et la reprise d'emballages ainsi que l'exigibilité de la TVA sur acompte
- Distinguer l'avoir pour retour de marchandises (compte 707) de l'avoir pour réduction hors facture (compte 709)
- Identifier les contrôles à opérer sur les écritures de vente générées par un PGI
Questions fréquentes
Pourquoi utilise-t-on le compte 709 pour certains avoirs et le compte 707 pour d'autres ?
Un retour de marchandises annule la vente elle-même : on contre-passe donc au compte 707. Une réduction accordée après coup (ristourne, rabais tardif) diminue le prix d'une vente qui, elle, demeure : elle passe au compte 709, ce qui permet de suivre distinctement le montant des réductions accordées.
La TVA se calcule-t-elle avant ou après l'escompte ?
Après. L'escompte de règlement réduit la base de TVA (article 267 II du CGI) : la taxe se calcule sur le net financier, jamais sur le net commercial.
Un emballage consigné est-il soumis à la TVA ?
Non, tant qu'il est susceptible d'être restitué : la somme encaissée est une simple dette de restitution (compte 4196). La TVA n'apparaît que si l'emballage n'est pas rendu et devient donc réputé vendu.
Depuis quand la TVA est-elle exigible sur un acompte pour une livraison de biens ?
Depuis le 1er janvier 2023 (article 269-2 du CGI, modifié par la loi de finances pour 2022) : la TVA devient exigible dès l'encaissement de l'acompte, à hauteur du montant encaissé, alors qu'auparavant elle n'était due qu'à la livraison.