
Les opérations fournisseurs et les acquisitions d'immobilisations
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P1.09
- Public
- Candidats au BTS CG, processus P1
- Cours
- 12 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
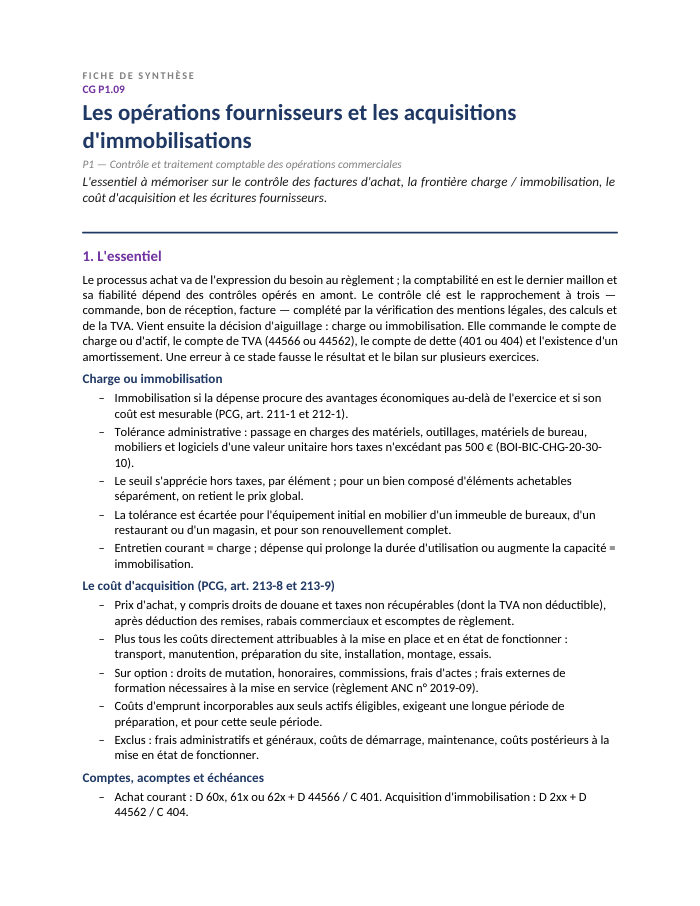
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Contrôler une facture d'achat, trancher entre charge et immobilisation, construire un coût d'acquisition ligne à ligne : trois gestes qui décident à la fois du résultat de l'exercice et de la valeur du bilan pour plusieurs années.
Voir ce que traite le coursCours
12 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 12 pages
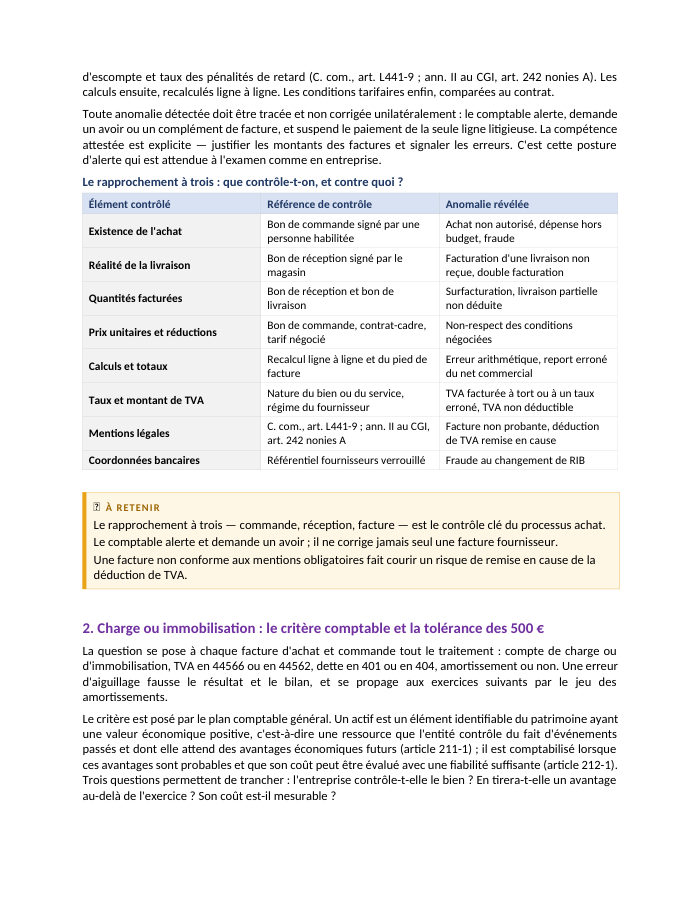
- 1Le processus achat et le contrôle des factures fournisseurs
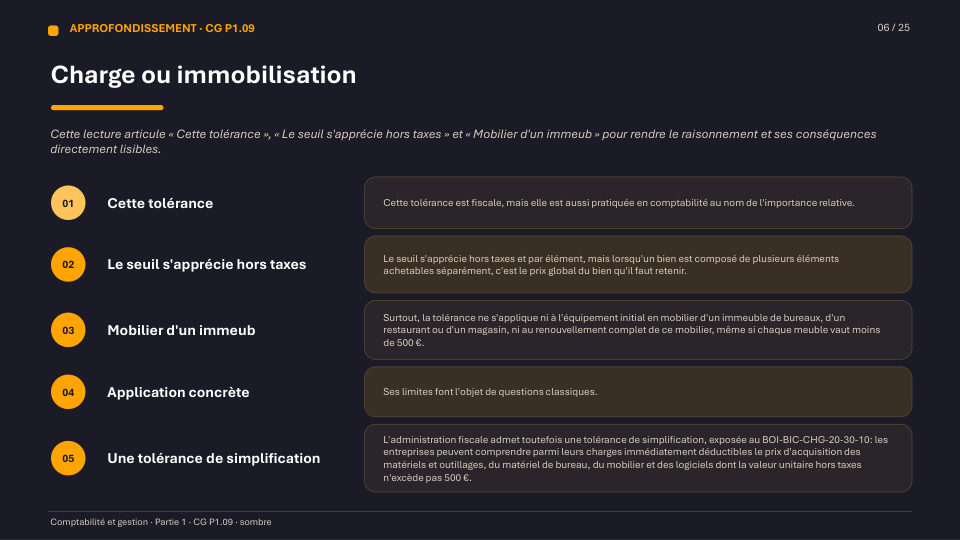
- 2Charge ou immobilisation : le critère comptable et la tolérance des 500 €
- 3La détermination du coût d'acquisition d'une immobilisation
- 4L'enregistrement des achats de biens et de services
- 5Les acquisitions d'immobilisations, les acomptes et le financement
- 6La comptabilisation des immobilisations par composants
- 7Le traitement des anomalies du processus achat
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- processus achat en six étapes
- arbre de décision charge ou immobilisation
- tableau de détermination du coût d'acquisition ligne à ligne
- tableau de bord des comptes par nature d'opération
- comptabilisation par composants (art. 214-9 et 214-10 du PCG)
- grille anomalie / risque / contrôle
- balance âgée fournisseurs et échéancier de règlement
Présentation de la notion
Le rapprochement à trois, encore et toujours
Le processus achat va de l'expression du besoin au règlement, et la comptabilité n'en est que le dernier maillon. Le contrôle central reste le rapprochement de la facture avec le bon de commande et le bon de réception, complété par la vérification des mentions légales, des calculs et de la TVA. Toute anomalie s'alerte et se corrige par un avoir, jamais unilatéralement.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Appliquer le rapprochement à trois voies au contrôle d'une facture fournisseur
- Trancher entre charge et immobilisation selon le critère de durée d'utilisation et la tolérance des 500 € HT
- Déterminer un coût d'acquisition d'immobilisation ligne à ligne (article 213-8 du PCG)
- Distinguer les comptes des achats courants (401, 44566) de ceux des immobilisations (404, 44562, 238)
- Comprendre le principe de la comptabilisation des immobilisations par composants
Questions fréquentes
Le seuil de 500 € s'apprécie-t-il hors taxes ou toutes taxes comprises ?
Toujours hors taxes. Un matériel facturé 580 € TTC, soit 483,33 € hors taxes, peut donc être passé en charges au titre de la tolérance administrative du BOI-BIC-CHG-20-30-10.
L'escompte de règlement obtenu sur une immobilisation se comptabilise-t-il comme sur un achat courant ?
Non. Contrairement à l'escompte sur achat courant (produit financier, compte 765), l'escompte sur immobilisation vient en déduction directe du coût d'acquisition, sans jamais transiter par un compte de produit.
Peut-on faire transiter un acompte versé sur une commande de machine par le compte 4091 ?
Non, c'est une erreur fréquente. Les acomptes sur immobilisations doivent transiter par le compte 238 « Avances et acomptes versés sur commandes d'immobilisations », le compte 4091 étant réservé aux commandes d'exploitation.
Qu'est-ce que la comptabilisation par composants ?
C'est le fait de ventiler dès l'origine le coût d'une immobilisation entre sa structure et les éléments qui doivent être remplacés à intervalles réguliers ou ont une utilisation différente, chacun étant amorti selon son propre plan (articles 214-9 et suivants du PCG).