
Les ajustements de charges et de produits, les comptes d'attente
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P2.07
- Public
- Candidats au BTS CG, processus P2
- Cours
- 14 pages, PDF
- Diaporama
- 20 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
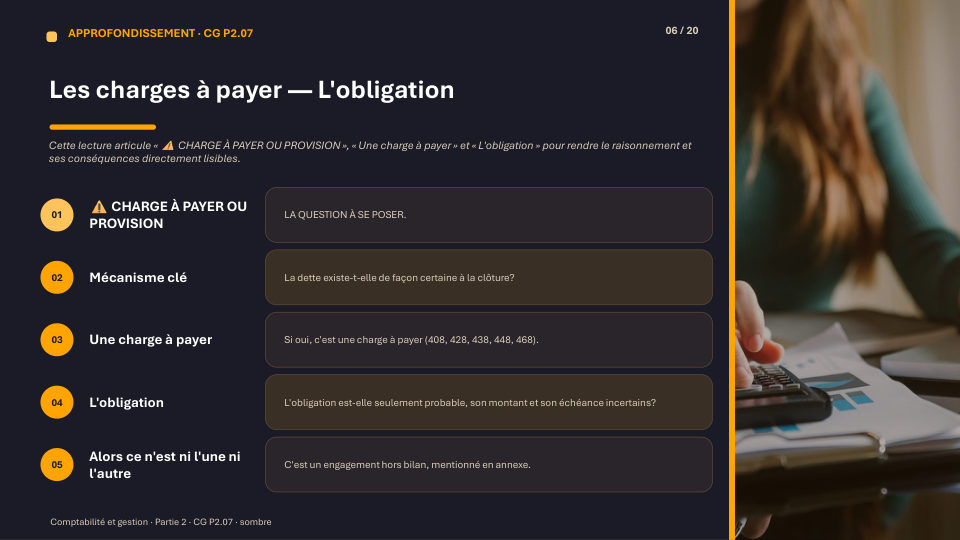
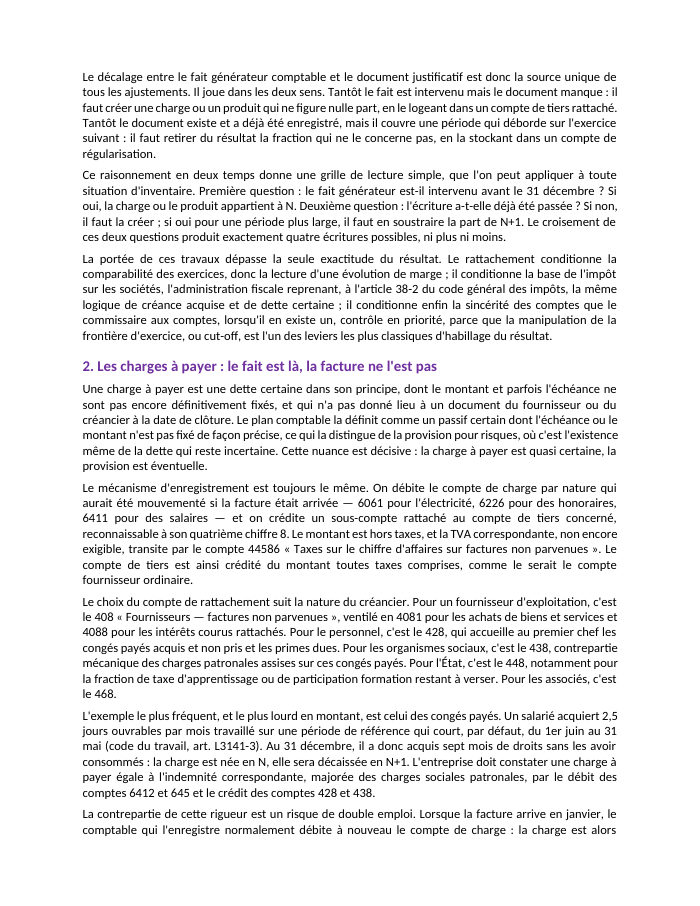
Au 31 décembre, il faut trancher : cet euro appartient-il à l'exercice qui s'achève ou à celui qui commence ? Le principe d'indépendance des exercices (PCG, art. 513-4) impose de rattacher à chaque exercice les charges et les produits qui le concernent, quelle que soit la date de la facture ou du règlement — et le décalage entre le fait générateur comptable et le document justificatif est la source unique de tous les ajustements.
Voir ce que traite le coursCours
14 pages rédigées, en PDF.

Diaporama
20 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
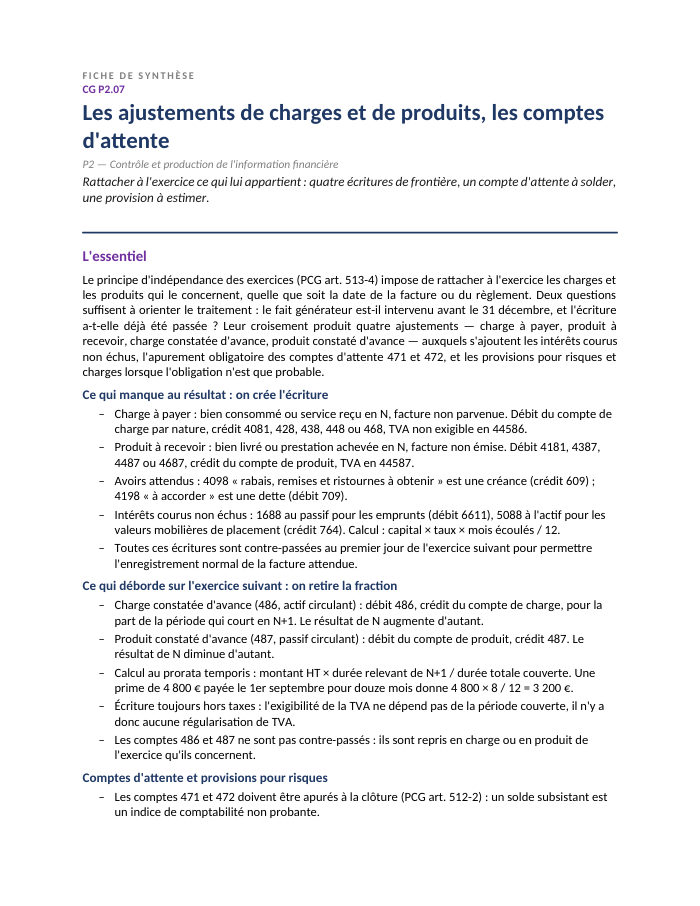
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 14 pages
- 1L'indépendance des exercices, fondement de tous les ajustements
- 2Les charges à payer : le fait est là, la facture ne l'est pas
- 3Les produits à recevoir : la créance acquise non facturée
- 4Charges et produits constatés d'avance : le prorata temporis
- 5Les intérêts courus non échus sur emprunts et sur placements
- 6L'apurement des comptes d'attente 471 et 472
- 7Les provisions pour risques et charges : l'obligation probable
- 8La contre-passation à l'ouverture de l'exercice suivant
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- grille à deux questions produisant les quatre ajustements
- méthode en trois questions (fait générateur, écriture déjà passée, obligation certaine ou probable)
- tableau des comptes de rattachement par tiers
- tableau des quatre comptes de la frontière client-fournisseur (4081, 4098, 4181, 4198)
- formule du prorata temporis
- arbre d'apurement du compte 471
- tableau d'incidence des ajustements sur le résultat
Présentation de la notion
Ce décalage joue dans deux sens, produisant exactement quatre écritures possibles. Lorsque le fait est intervenu mais que le document manque, il faut créer une charge à payer (comptes 408, 428, 438, 448 selon le tiers, avec TVA en 44586) ou un produit à recevoir (comptes 418, 4387, 4487, avec TVA en 44587). Lorsque le document existe déjà mais couvre une période qui déborde sur l'exercice suivant, il faut retirer du résultat la fraction excédentaire, via une charge constatée d'avance (compte 486, actif) ou un produit constaté d'avance (compte 487, passif) — toujours calculée hors taxes, au prorata temporis.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Appliquer la méthode en trois questions pour qualifier tout ajustement de fin d'exercice (fait générateur, écriture déjà passée, certitude ou probabilité)
- Distinguer les quatre écritures de rattachement : charges à payer, produits à recevoir, charges et produits constatés d'avance
- Calculer un prorata temporis et l'appliquer correctement aux comptes 486 et 487
- Apurer un compte d'attente (471/472) en suivant une démarche d'investigation documentée
- Comptabiliser des intérêts courus non échus sur emprunt (1688) et sur placement (5088)
- Constituer une provision pour risques et charges en vérifiant les trois conditions cumulatives de l'article 322-1 du PCG
Questions fréquentes
Quelle est la différence entre une charge à payer et une charge constatée d'avance ?
La charge à payer crée une écriture manquante : le fait générateur est intervenu mais aucune facture n'a été enregistrée (compte 408). La charge constatée d'avance corrige une écriture déjà passée qui déborde sur l'exercice suivant (compte 486).
Les comptes 486 et 487 tiennent-ils compte de la TVA ?
Non : ils s'enregistrent toujours hors taxes, car la TVA a déjà été déduite ou collectée au moment de la facture initiale et son exigibilité ne dépend pas de la période couverte.
Un compte d'attente peut-il rester ouvert à la clôture ?
Non : l'article 512-2 du plan comptable général impose son apurement au plus tard à la clôture de l'exercice ; un solde non expliqué doit être viré en produit (7718) ou en charge (6718) exceptionnels, après recherche documentée.
Quelles conditions doivent être réunies pour constituer une provision pour risques et charges ?
Trois conditions cumulatives : une obligation de l'entité à l'égard d'un tiers née d'un événement passé, une sortie de ressources probable, et une estimation fiable du montant (PCG, art. 322-1).