
Les comptes annuels : bilan, compte de résultat, annexe
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Performance & KPI : PER 5.01, Lire le bilan et le compte de résultat.
- Code
- CG P2.09
- Public
- Candidats au BTS CG, processus P2
- Cours
- 16 pages, PDF
- Diaporama
- 19 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
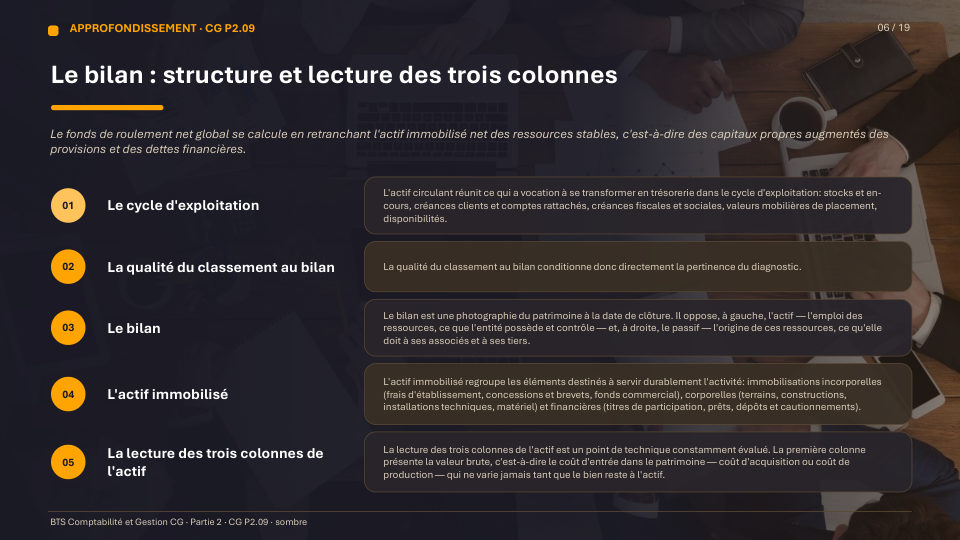
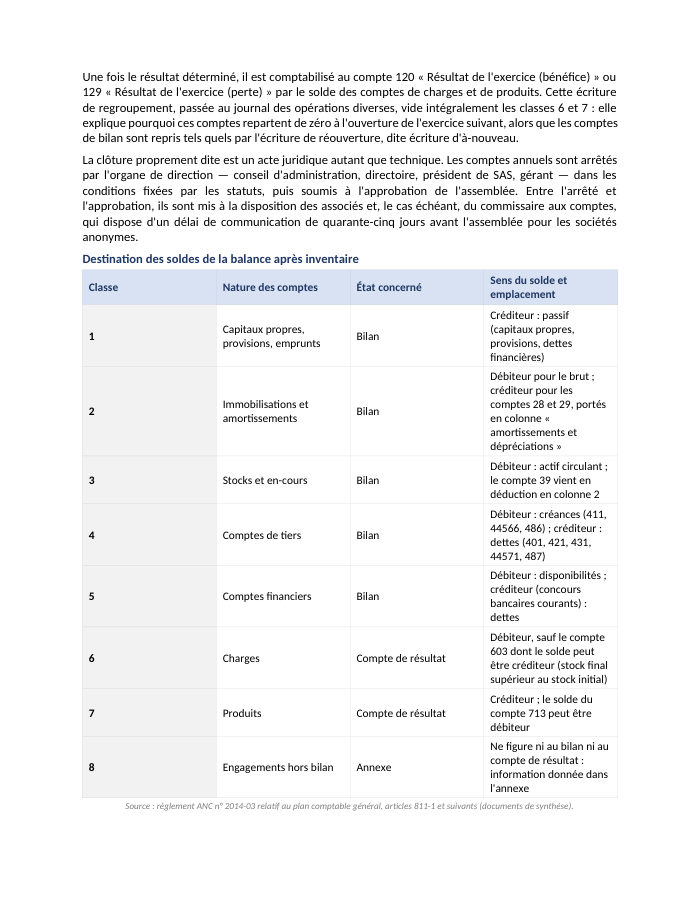
Le bilan, le compte de résultat et l'annexe forment un tout indissociable (C. com., art. L123-13), extrait d'un seul document de travail : la balance après inventaire. Les soldes des comptes des classes 1 à 5 alimentent le bilan, ceux des classes 6 et 7 le compte de résultat — aucun solde n'échappe à ce tri, ce qui permet un contrôle réflexe puissant : le résultat doit se retrouver identique par produits moins charges et par actif net moins capitaux propres antérieurs, provisions et dettes.
Voir ce que traite le coursCours
16 pages rédigées, en PDF.

Diaporama
19 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
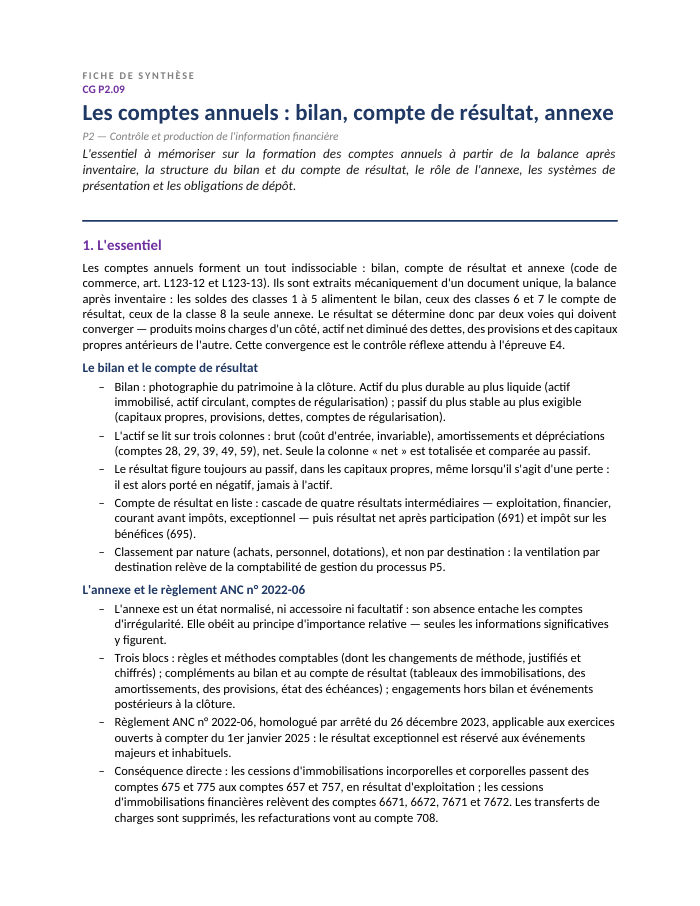
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 16 pages
- 1De la balance après inventaire aux comptes annuels
- 2Le bilan : structure et lecture des trois colonnes
- 3Le compte de résultat en liste et la cascade des résultats
- 4L'annexe : le troisième état, ni accessoire ni facultatif
- 5Les trois systèmes de présentation et les seuils qui les conditionnent
- 6Les situations intermédiaires : utilité et limites
- 7L'approbation, le dépôt au greffe et l'option de confidentialité
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
L'actif du bilan se lit sur trois colonnes — brut, amortissements et dépréciations, net — mais seule la colonne « net » est totalisée et comparée au passif. Le compte de résultat, présenté en liste, enchaîne quatre résultats intermédiaires : le résultat d'exploitation, le résultat financier, leur somme (résultat courant avant impôts), puis le résultat exceptionnel, avant le résultat net après participation et impôt.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Comprendre le passage de la balance après inventaire aux trois documents de synthèse et appliquer le contrôle réflexe du résultat par deux voies
- Lire correctement les trois colonnes de l'actif du bilan (brut, amortissements et dépréciations, net) et les quatre masses du passif
- Construire un compte de résultat en liste selon la cascade des résultats intermédiaires (exploitation, financier, courant, exceptionnel)
- Appliquer les nouvelles règles du règlement ANC n° 2022-06 sur le classement des cessions d'immobilisations (comptes 657 et 757)
- Identifier le système de présentation applicable (abrégé, de base, développé) à partir des seuils de l'article D123-200
- Distinguer l'annexe des deux autres états, connaître son contenu en trois blocs et le principe d'importance relative qui la gouverne
Questions fréquentes
Que signifie le contrôle du résultat par les deux voies ?
Le résultat calculé par différence entre produits et charges (compte de résultat) doit être rigoureusement identique à celui calculé par la variation de la situation nette au bilan. Un écart entre les deux signale toujours une erreur d'affectation d'un solde de la balance.
Pourquoi seule la colonne « net » de l'actif est-elle comparée au passif ?
Parce que les amortissements et dépréciations (comptes 28, 29, 39, 49, 59) sont soustraits de l'actif en deuxième colonne et ne figurent jamais au passif depuis la réforme de 1982 ; additionner la colonne brute au passif produirait un bilan faussement déséquilibré.
Une plus-value de cession d'immobilisation relève-t-elle encore de l'exceptionnel ?
Non, depuis les exercices ouverts à compter du 1er janvier 2025 (règlement ANC n° 2022-06) : elle transite par les comptes 657 et 757, classés en résultat d'exploitation, l'exceptionnel étant désormais réservé aux événements majeurs et inhabituels.
Quelle différence entre présentation simplifiée et dispense d'annexe ?
La présentation simplifiée (art. L123-16) autorise un bilan et un compte de résultat abrégés pour les petites entreprises. La dispense d'annexe (art. L123-16-1) est réservée aux seules micro-entreprises et ne dispense jamais de tenir une comptabilité complète.