
La méthode ABC et le coût à base d'activités
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Performance & KPI : PER 5.08, La méthode ABC.
- Code
- CG P5.03
- Public
- Candidats au BTS CG, processus P5
- Cours
- 17 pages, PDF
- Diaporama
- 15 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
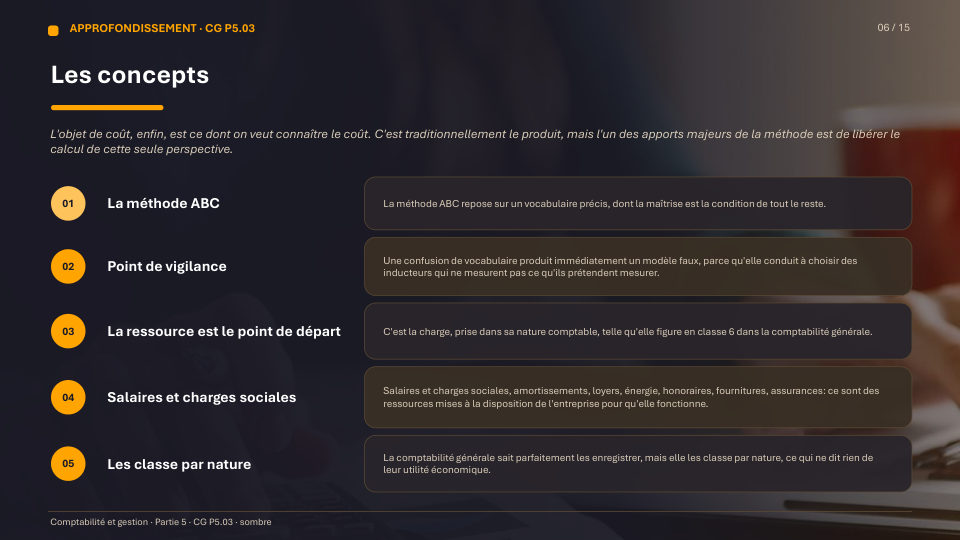
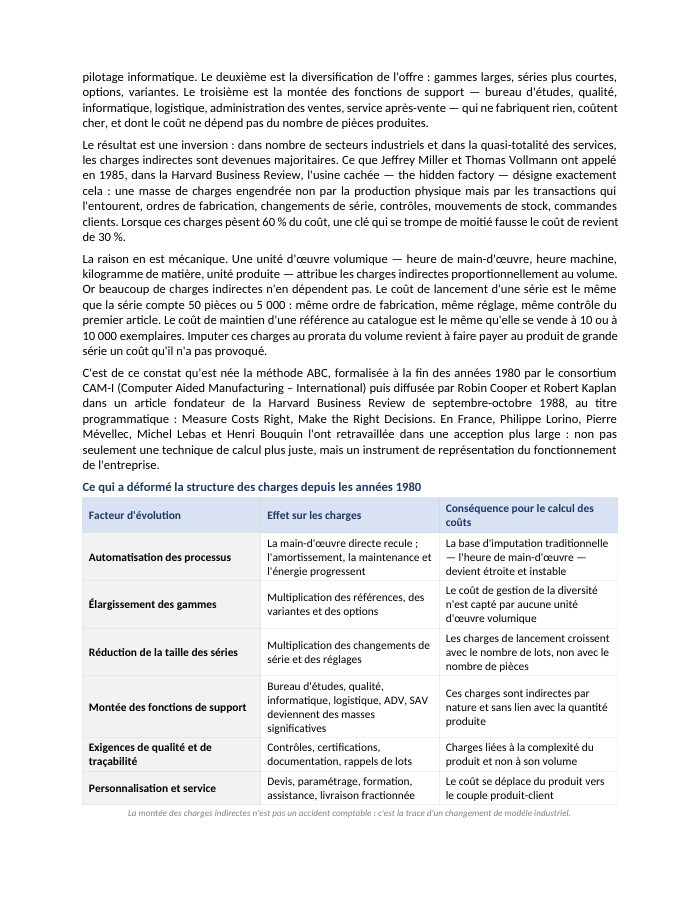
Quand les charges indirectes deviennent majoritaires, une unité d'œuvre volumique unique ne répartit plus les coûts : elle les invente. La méthode ABC (activity based costing), formalisée par Cooper et Kaplan en 1988, rétablit la causalité en posant que « les produits consomment des activités, et les activités consomment des ressources ».
Voir ce que traite le coursCours
17 pages rédigées, en PDF.

Diaporama
15 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
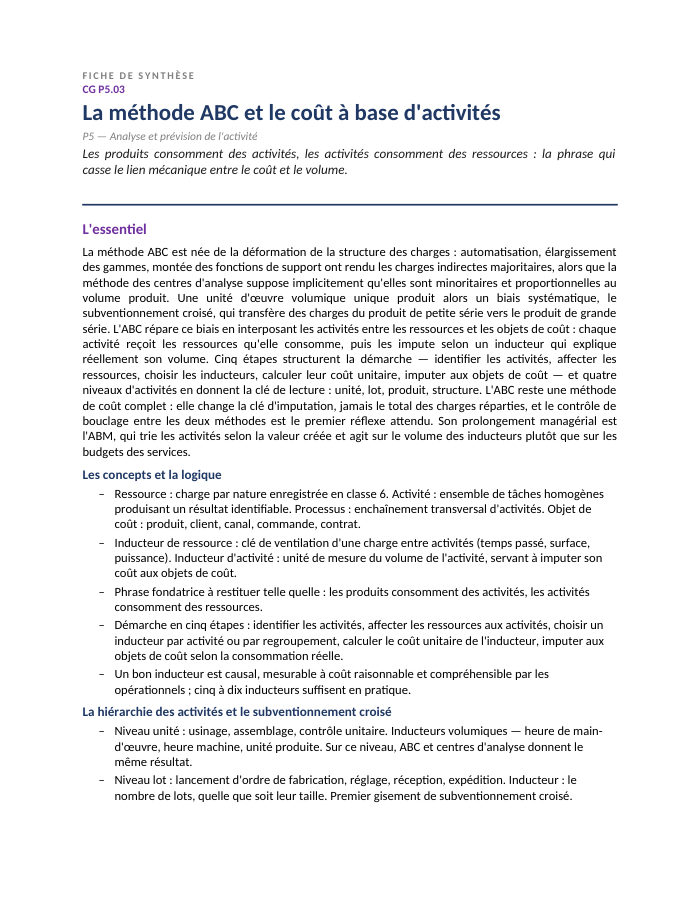
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 17 pages
- 1Pourquoi la méthode ABC est née : la déformation de la structure des charges
- 2Les concepts : ressource, activité, processus, inducteur, objet de coût
- 3La logique fondatrice et la démarche en cinq étapes
- 4La typologie des inducteurs et la hiérarchie des activités
- 5Le subventionnement croisé : mécanisme, ampleur et symptômes
- 6De l'ABC à l'ABM : piloter par les activités
- 7Les limites de la méthode et ses conditions de réussite
- 8L'ABC dans l'architecture des méthodes de coûts
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Auteurs et théories
- Robin Cooper et Robert S. Kaplan (Measure Costs Right, HBR 1988)
- Robin Cooper (hiérarchie des activités, 1990)
- H. Thomas Johnson et Robert S. Kaplan (Relevance Lost, 1987)
- Jeffrey G. Miller et Thomas E. Vollmann (The Hidden Factory, HBR 1985)
- Robert S. Kaplan et Steven R. Anderson (TDABC, 2004 et 2007)
- Philippe Lorino
- Pierre Mévellec
- Michel Lebas
Présentation de la notion
Le subventionnement croisé, révélé par une hiérarchie en quatre niveaux
Robin Cooper distingue quatre niveaux d'activités — unité, lot, produit, structure — chacun appelant un inducteur différent (heure machine, nombre de lots lancés, nombre de références, aucun inducteur causal pour la structure). Le cas de la SAS Vosges Instruments illustre l'ampleur du phénomène : avec la méthode des centres d'analyse, le capteur STANDARD (grande série) coûte 102,00 € et le SPÉCIAL (petite série) 189,00 €. En ABC, ces coûts se révèlent être 79,50 € et 414,00 € : le SPÉCIAL, réputé le plus rentable, est en réalité vendu à perte, tandis que le STANDARD subventionnait 450 000 € de charges indirectes qu'il n'avait pas provoquées — 31 % des charges indirectes de l'entreprise.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Expliquer pourquoi la déformation de la structure des charges rend les clés volumiques traditionnelles trompeuses
- Restituer et appliquer le principe fondateur : les produits consomment des activités, les activités consomment des ressources
- Dérouler les cinq étapes de la méthode ABC et vérifier les contrôles d'exhaustivité et de bouclage
- Classer les activités selon la hiérarchie en quatre niveaux (unité, lot, produit, structure) et choisir l'inducteur correspondant
- Identifier et chiffrer un subventionnement croisé entre un produit de grande série et un produit de petite série
- Distinguer l'ABC (calcul de coût) de l'ABM (pilotage des activités)
Questions fréquentes
Pourquoi l'ABC donne-t-elle un coût si différent des centres d'analyse pour un produit de petite série ?
Parce que les centres d'analyse répartissent les charges indirectes au prorata du volume produit, alors qu'une bonne partie de ces charges (lancement de série, gestion des références, traitement des commandes) dépend du nombre de lots et de références, pas du nombre de pièces : la petite série en consomme proportionnellement beaucoup plus.
Faut-il abandonner un produit dont le coût ABC révisé à la hausse le rend déficitaire ?
Pas automatiquement : le coût ABC reste un coût complet incluant des charges de structure qui ne disparaîtront pas avec le produit ; la décision d'abandon relève du raisonnement en coûts spécifiques, que l'ABC vient seulement éclairer en indiquant les charges réellement évitables.
Qu'est-ce qui distingue un inducteur de ressource d'un inducteur d'activité ?
L'inducteur de ressource ventile une charge par nature entre plusieurs activités (par exemple le temps passé d'un technicien) ; l'inducteur d'activité impute ensuite le coût de l'activité aux objets de coût (par exemple le nombre de lots lancés).
Le contrôle de bouclage échoue, que faire ?
Un écart entre le total des coûts de revient ABC et celui des centres d'analyse signale toujours une erreur — une charge oubliée ou comptée deux fois — jamais une découverte : il faut reprendre le tableau d'imputation avant de commenter quoi que ce soit.