
Le budget de trésorerie et les documents de synthèse prévisionnels
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Création d'entreprise : CREA 4.03, Le plan de trésorerie et la gestion du cash.
- Code
- CG P5.08
- Public
- Candidats au BTS CG, processus P5
- Cours
- 16 pages, PDF
- Diaporama
- 20 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
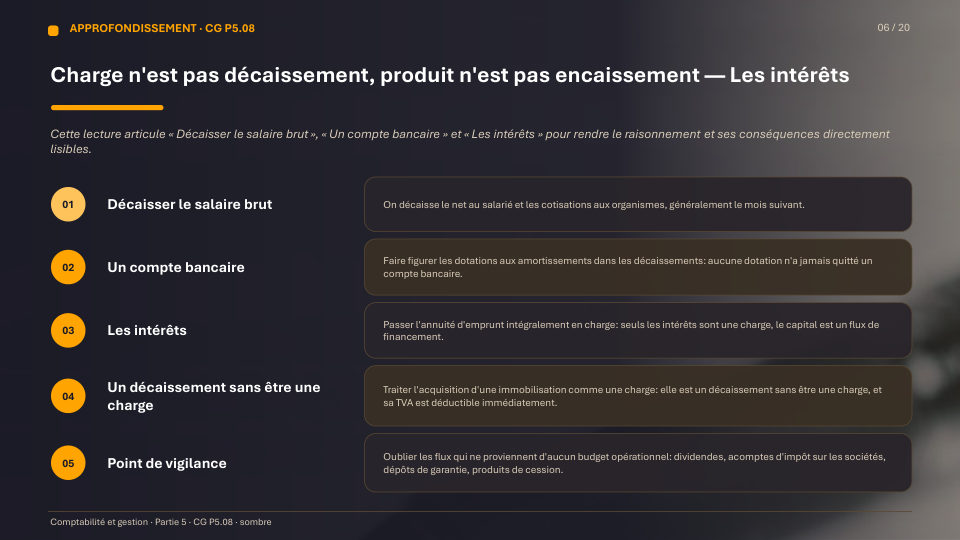
Une entreprise ne dépose pas le bilan parce qu'elle perd de l'argent, mais parce qu'elle n'en a plus sur son compte le jour d'une échéance. Cette fiche construit le budget de trésorerie mensuel — solde initial, encaissements, décaissements, solde final — qui donne à l'entreprise plusieurs mois d'avance sur ses difficultés de liquidité.
Voir ce que traite le coursCours
16 pages rédigées, en PDF.

Diaporama
20 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
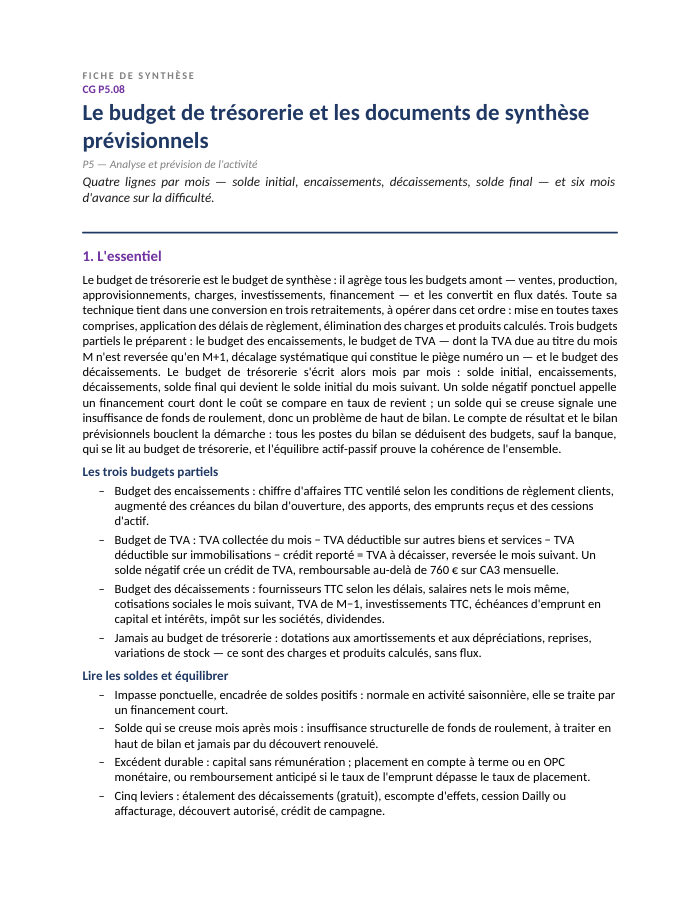
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 16 pages
- 1Le budget de trésorerie, budget de synthèse de toute la cascade
- 2Charge n'est pas décaissement, produit n'est pas encaissement
- 3Le budget de TVA : le décalage d'un mois, piège numéro un
- 4Les deux budgets partiels : encaissements et décaissements
- 5Construire le budget de trésorerie et lire les soldes
- 6Équilibrer le budget : cinq leviers et leur coût réel
- 7Le compte de résultat et le bilan prévisionnels : la preuve par le bouclage
- 8Limites, actualisation glissante et usage dans la relation bancaire
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
Charge n'est pas décaissement, produit n'est pas encaissement
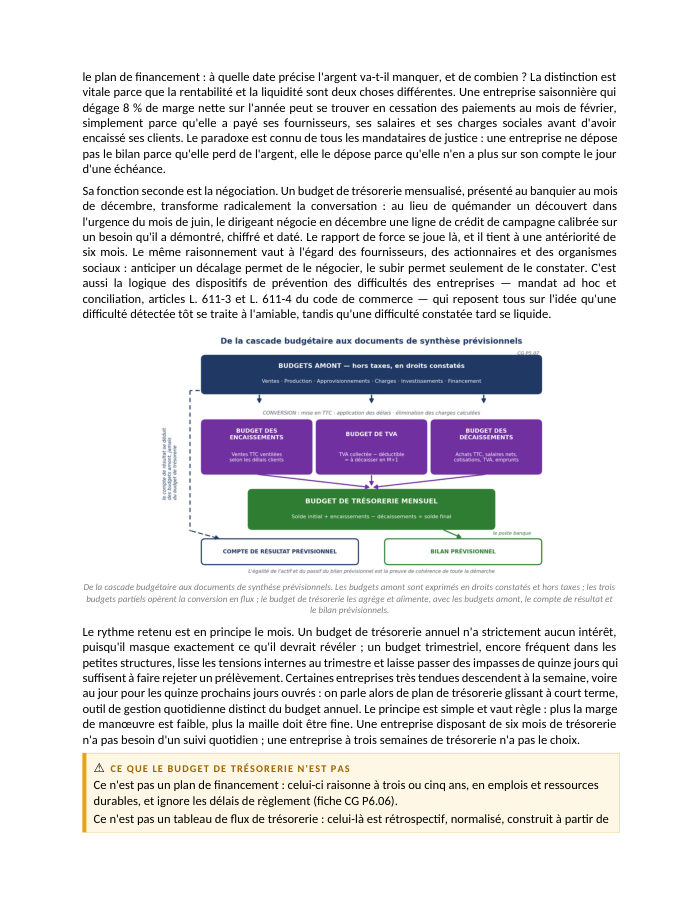
Toute la technique tient dans une conversion : passer des droits constatés (hors taxes) aux flux de trésorerie (toutes taxes comprises, décalés selon les délais de règlement réels). Trois retraitements s'imposent dans l'ordre : mise en TTC, application des délais, élimination des charges calculées (amortissements, variations de stock). Le budget de TVA, piège numéro un, doit toujours démarrer un mois avant la période budgétée puisque la TVA due au titre du mois M n'est reversée qu'en M+1.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Convertir des budgets amont exprimés en droits constatés et hors taxes en flux de trésorerie TTC datés
- Construire un budget de TVA en tenant compte du décalage d'un mois entre rattachement et décaissement
- Établir un budget des encaissements et un budget des décaissements en incluant les créances et dettes du bilan d'ouverture
- Construire un budget de trésorerie mensuel et distinguer une impasse ponctuelle d'une insuffisance structurelle
- Comparer plusieurs leviers d'équilibrage (escompte, découvert, crédit de campagne) par leur taux de revient réel
- Établir le compte de résultat et le bilan prévisionnels et vérifier leur cohérence par l'équilibre du bilan
Questions fréquentes
Pourquoi la dotation aux amortissements ne figure-t-elle jamais dans le budget de trésorerie ?
Parce que c'est une charge calculée qui ne correspond à aucun mouvement de fonds ; elle figure au compte de résultat prévisionnel mais est totalement absente du budget de trésorerie, qui ne retient que ce qui entre ou sort réellement de la banque.
Pourquoi faut-il calculer la TVA du mois précédant la période budgétée ?
Parce que la TVA due au titre d'un mois n'est décaissée que le mois suivant (entre le 15 et le 24) : pour bâtir un budget d'avril à juin, il faut donc calculer la TVA de mars, qui sera décaissée en avril, premier mois budgété.
Comment savoir si une solution de financement court terme est réellement avantageuse ?
En calculant son taux de revient — le coût réel rapporté au besoin réellement couvert et à la durée réellement utilisée — plutôt qu'en comparant les taux affichés : un escompte à 4,80 % l'an peut coûter en réalité plus de 26 % s'il mobilise un effet très supérieur au besoin.
Que signale un écart entre l'actif et le passif du bilan prévisionnel ?
Toujours une erreur, jamais une fatalité arithmétique : un flux compté deux fois, un flux oublié (impôt sur les sociétés, dividendes, TVA du dernier mois) ou une confusion entre montants hors taxes et toutes taxes comprises.