
La capacité d'autofinancement et l'autofinancement
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Performance & KPI : PER 5.03, La capacité d'autofinancement.
- Code
- CG P6.02
- Public
- Candidats au BTS CG, processus P6
- Cours
- 19 pages, PDF
- Diaporama
- 13 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
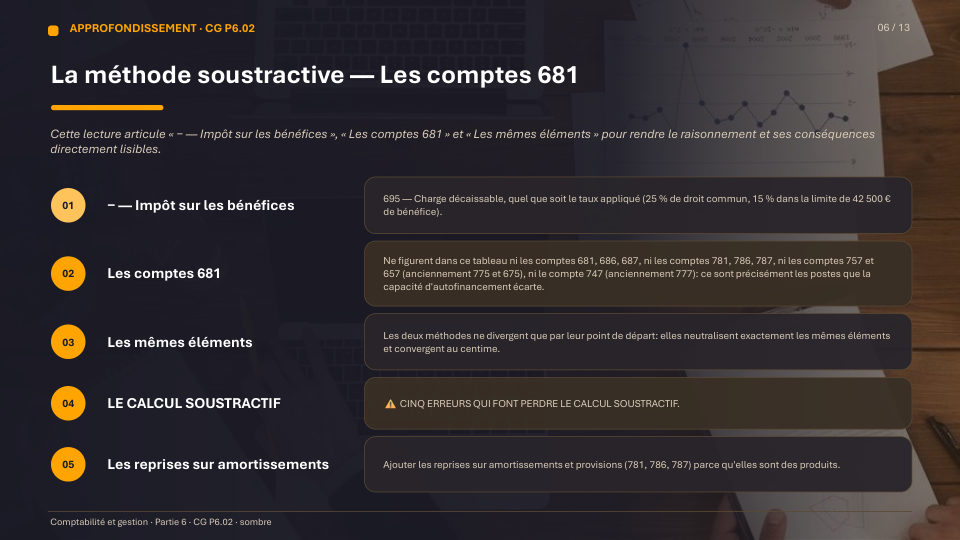
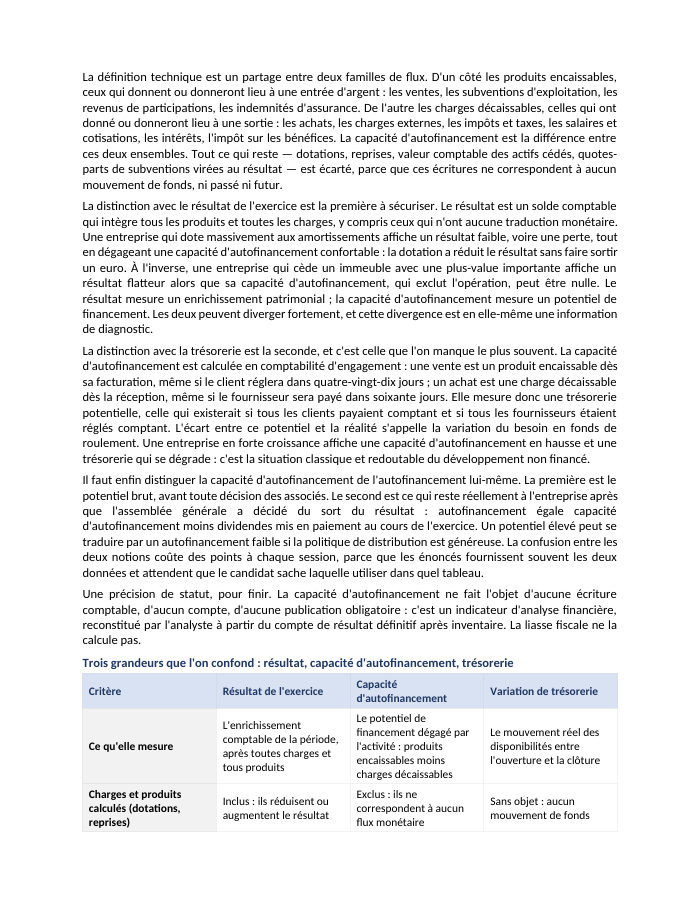
La capacité d'autofinancement (CAF) n'est ni le résultat de l'exercice, qu'elle corrige de tout ce qui est calculé, ni la trésorerie, qu'elle ignore parce qu'elle raisonne en droits constatés. Elle mesure la ressource interne potentielle que l'activité a dégagée sur l'exercice.
Voir ce que traite le coursCours
19 pages rédigées, en PDF.

Diaporama
13 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
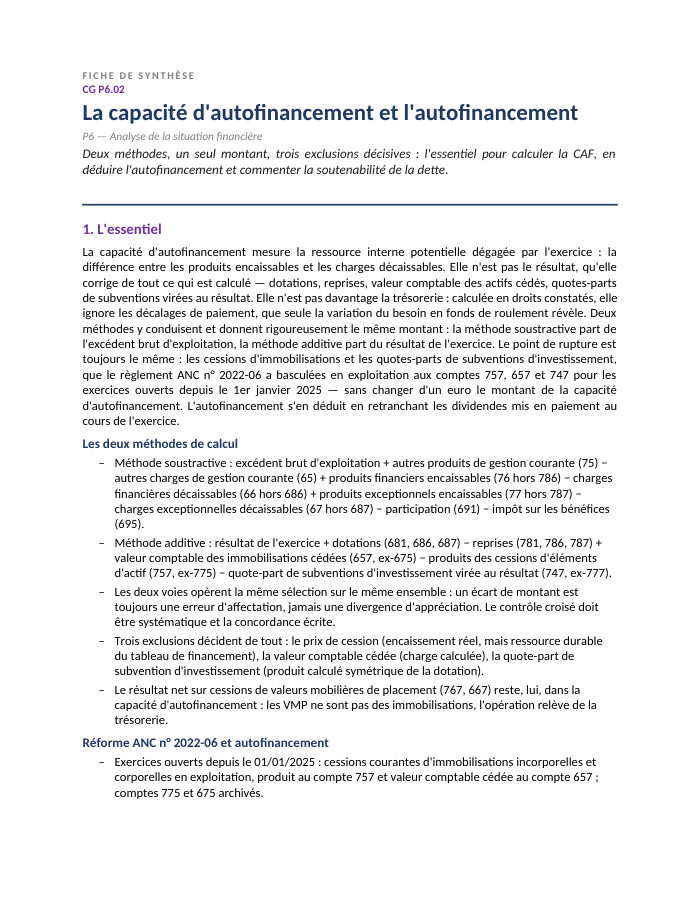
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 19 pages
- 1Une ressource interne potentielle : ce que la capacité d'autofinancement mesure, et ce qu'elle ne mesure pas
- 2La méthode soustractive : reconstruire la ressource à partir de l'excédent brut d'exploitation
- 3La méthode additive : remonter du résultat de l'exercice, et pourquoi les deux voies convergent
- 4Cessions d'actif et quotes-parts de subventions : le piège central, et ce que le règlement ANC n° 2022-06 y change
- 5De la capacité d'autofinancement à l'autofinancement : la décision des associés et ses conséquences
- 6Les ratios adossés à la capacité d'autofinancement : ce que lit un banquier
- 7Les limites de la capacité d'autofinancement et son articulation avec les autres outils du processus 6
- 8Mettre la capacité d'autofinancement au travail : cas pratique
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
Deux méthodes, un seul montant
La méthode soustractive part de l'excédent brut d'exploitation et lui ajoute les autres produits encaissables, en retranche les autres charges décaissables, la participation et l'impôt. La méthode additive part du résultat de l'exercice et lui réincorpore les charges calculées (dotations), en déduit les produits calculés (reprises, quote-part de subvention) et neutralise l'opération de cession. Sur le cas pratique de la fiche, la SAS BOISVERT, les deux chemins convergent exactement vers 211 000,00 € — une concordance qui doit toujours être vérifiée et écrite explicitement dans une copie d'examen.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer la capacité d'autofinancement du résultat de l'exercice et de la trésorerie
- Calculer la CAF par la méthode soustractive et par la méthode additive
- Neutraliser correctement les cessions d'actifs et les subventions d'investissement virées au résultat
- Passer de la capacité d'autofinancement à l'autofinancement
- Interpréter le ratio de capacité de remboursement et le taux de rentabilité de la CAF
- Situer les nouveaux comptes 757, 657 et 747 issus du règlement ANC n° 2022-06
Questions fréquentes
Pourquoi la CAF n'est-elle pas égale à la trésorerie de l'entreprise ?
La CAF est calculée en comptabilité d'engagement : une vente est encaissable dès sa facturation, même si le client paie à 90 jours. Elle mesure une trésorerie potentielle, non réelle ; l'écart entre les deux est la variation du besoin en fonds de roulement.
Comment neutraliser une cession d'immobilisation dans le calcul de la CAF ?
Il faut exclure à la fois le prix de cession, qui appartient au cycle d'investissement, et la valeur comptable de l'élément cédé, qui est une charge calculée n'ayant provoqué aucun décaissement. Les deux exclusions se combinent pour éliminer intégralement la plus ou moins-value.
Les deux méthodes de calcul de la CAF donnent-elles toujours le même résultat ?
Oui, systématiquement : elles opèrent la même sélection sur le même ensemble de produits encaissables et de charges décaissables. Un écart entre les deux voies signale toujours une erreur d'affectation, jamais une différence d'appréciation légitime.
Qu'est-ce que l'excédent de trésorerie d'exploitation et pourquoi le calculer en plus de la CAF ?
C'est l'EBE diminué de la variation du besoin en fonds de roulement d'exploitation. Il corrige la limite majeure de la CAF, qui reste un flux potentiel : il mesure la trésorerie réellement dégagée par le seul cycle d'exploitation.