
La rentabilité d'un investissement VAN, TIR, délai de récupération
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Gestion de projet : PRO 1.03, La charte du projet et le business case.
- Code
- CG P6.05
- Public
- Candidats au BTS CG, processus P6
- Cours
- 17 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
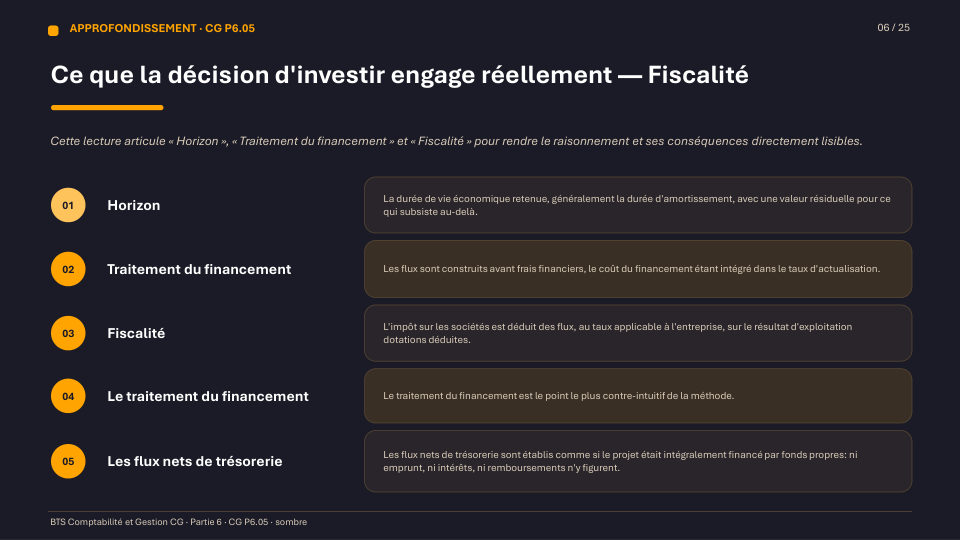
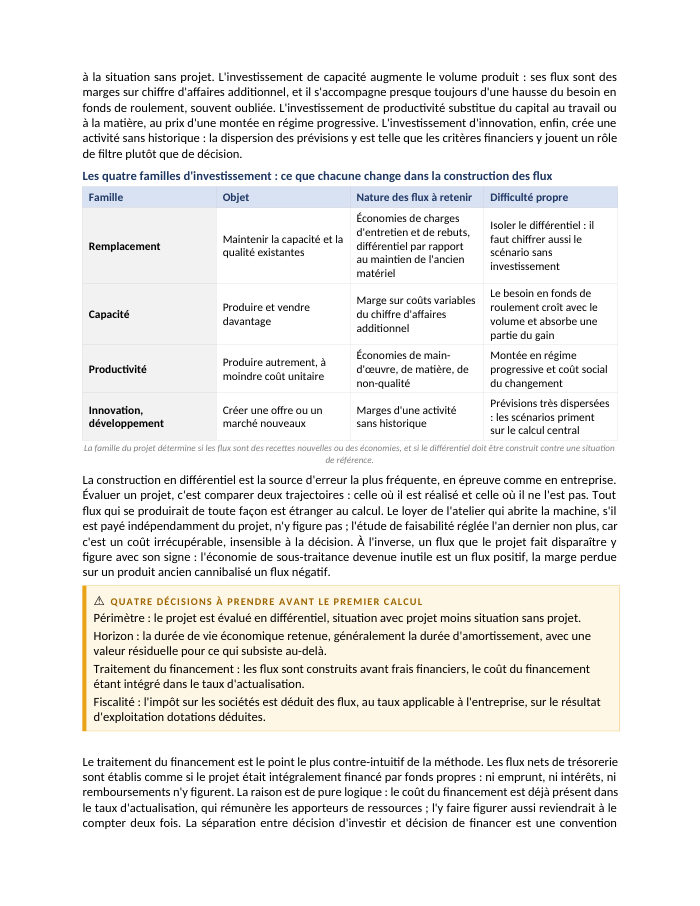
Un investissement ne se juge ni sur son prix, ni sur le résultat comptable qu'il promet, mais sur les flux de trésorerie qu'il libère et sur la date à laquelle il les libère. Actualiser, c'est refuser de confondre un euro de dans cinq ans avec un euro d'aujourd'hui.
Voir ce que traite le coursCours
17 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
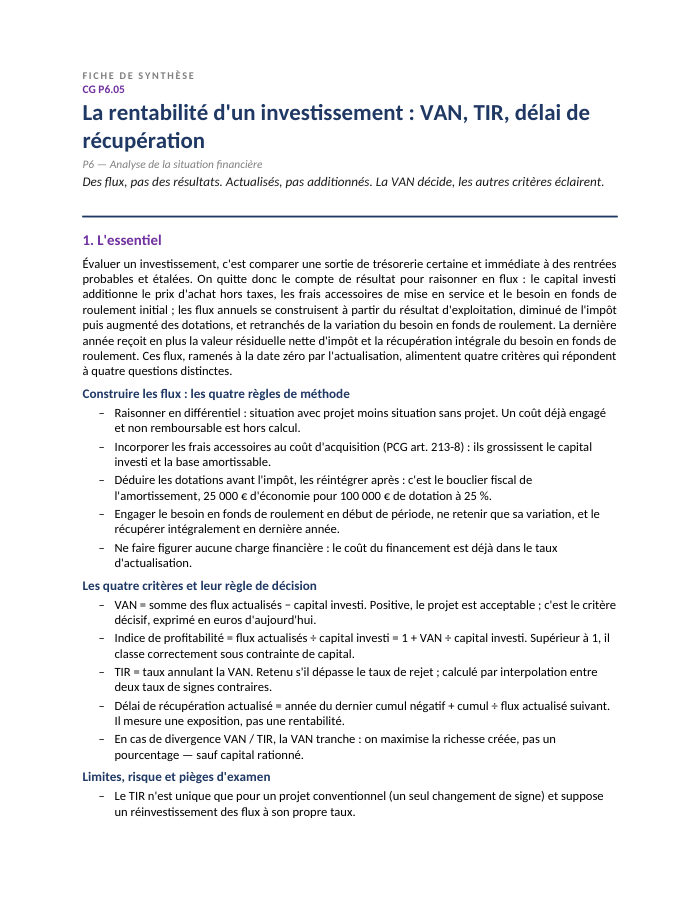
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 17 pages
- 1Ce que la décision d'investir engage réellement : nature, typologie, irréversibilité
- 2Le capital investi : le prix d'achat n'est qu'une partie de la mise de fonds
- 3Des résultats aux flux : construire les flux nets de trésorerie d'exploitation
- 4Actualiser : pourquoi un euro de N+5 ne vaut pas un euro d'aujourd'hui
- 5La valeur actuelle nette et l'indice de profitabilité : le critère de référence et son correctif
- 6Le taux interne de rentabilité : définition, calcul par interpolation, et ses trois pièges
- 7Délai de récupération, comparaison des critères et prise en compte du risque
- 8Mettre la méthode au travail : cas pratique complet
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
Capital investi et flux nets
Le capital investi additionne le prix d'achat, les frais accessoires de mise en service et le besoin en fonds de roulement initial — récupéré intégralement en fin de projet. Les flux nets de trésorerie se construisent à partir du résultat d'exploitation, diminué de l'impôt, puis augmenté des dotations aux amortissements, charges calculées et non décaissées : c'est le bouclier fiscal de l'amortissement.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Déterminer le capital investi d'un projet (prix, frais accessoires, besoin en fonds de roulement initial)
- Construire les flux nets de trésorerie d'un projet d'investissement, dotations et impôt inclus
- Calculer et interpréter la valeur actuelle nette et l'indice de profitabilité
- Calculer le taux interne de rentabilité par interpolation linéaire
- Comparer le délai de récupération simple et le délai de récupération actualisé
- Conduire une analyse de sensibilité et choisir entre VAN et TIR selon la contrainte de capital
Questions fréquentes
Pourquoi les charges financières ne figurent-elles jamais dans les flux d'un projet ?
Parce que le coût du financement est déjà intégré dans le taux d'actualisation. Les flux sont construits comme si le projet était financé sur fonds propres, pour ne pas compter deux fois le coût des ressources.
Que se passe-t-il si l'on oublie de récupérer le besoin en fonds de roulement en fin de projet ?
La valeur actuelle nette est systématiquement sous-évaluée. Sur un projet à forte rotation, cet oubli peut représenter plus d'un dixième du capital investi et fausser complètement la décision d'investir.
La VAN et le TIR peuvent-ils donner des conclusions différentes ?
Oui, c'est le cas de divergence, qui survient notamment quand deux projets de tailles différentes sont comparés. La VAN doit alors trancher, sauf lorsque le capital est rationné, où l'indice de profitabilité prend le relais.
Le délai de récupération mesure-t-il la rentabilité d'un projet ?
Non : il ignore tout ce qui se produit après la date de récupération. C'est un critère de liquidité et de risque, utile en complément de la VAN, jamais un substitut à elle.