
Les investissements et la gestion des équipements
Fiche de préparation d'épreuve, calée sur le référentiel du BTS GPME : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Gestion de projet : PRO 1.03, La charte du projet et le business case.
- Code
- GPME E4.08
- Public
- Candidats au BTS GPME, épreuve E4
- Cours
- 9 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
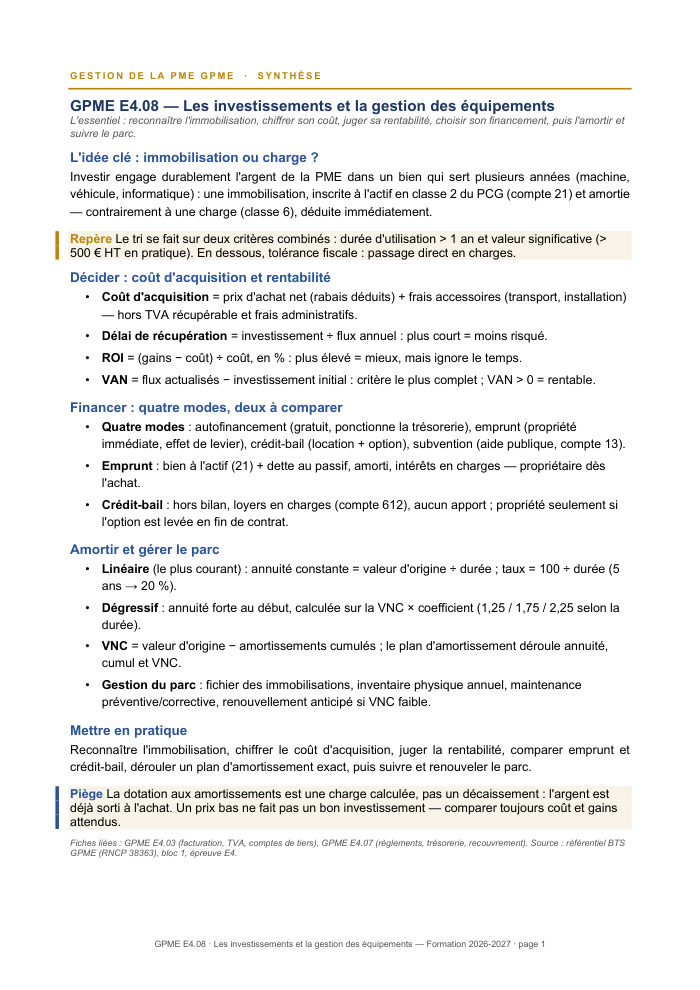
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
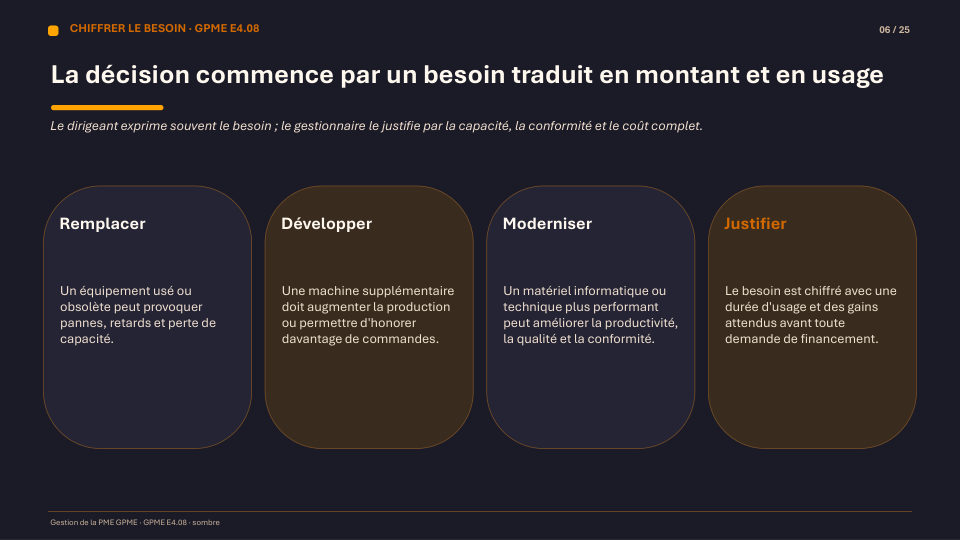
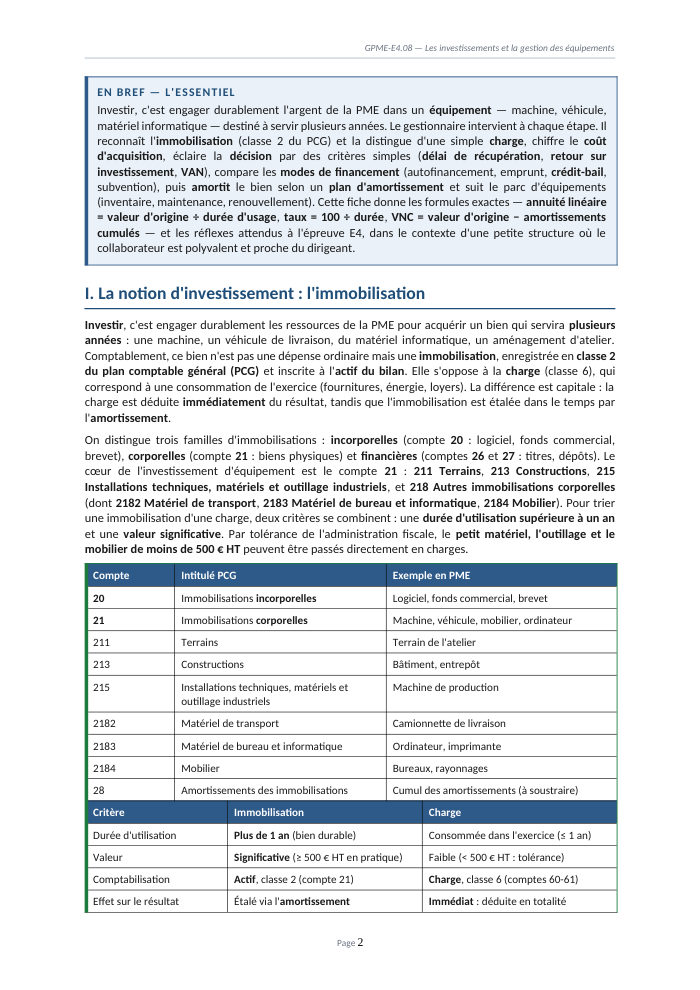
Choisir, financer, amortir et suivre le matériel d'une PME : la fiche GPME E4.08 donne au gestionnaire tous les réflexes pour piloter un investissement durable, de la décision jusqu'au renouvellement de l'équipement.
Voir ce que traite le coursCours
9 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 9 pages
- ILa notion d'investissement : l'immobilisation
- IIDécider d'investir : le besoin et le coût d'acquisition
- IIIÉvaluer la rentabilité : trois critères simples
- IVFinancer l'investissement : les quatre modes
- VEmprunt ou crédit-bail : la comparaison
- VIAmortir l'immobilisation et gérer le parc d'équipements
- VIICas pratique — l'investissement machine d'une menuiserie
- VIIIRéussir l'épreuve E4
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Auteurs et théories
Présentation de la notion
Immobilisation ou charge : le bon réflexe de tri
Un bien durable et d'une valeur significative est une immobilisation, inscrite à l'actif et amortie ; un bien consommé vite ou de faible valeur reste une charge, déduite immédiatement. La fiche détaille le calcul du coût d'acquisition : prix net des remises, augmenté des frais accessoires (transport, installation).
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer une immobilisation d'une charge
- Chiffrer un coût d'acquisition (prix net + frais accessoires)
- Évaluer la rentabilité d'un investissement (délai de récupération, ROI, VAN)
- Comparer les modes de financement (autofinancement, emprunt, crédit-bail, subvention)
- Établir un plan d'amortissement linéaire ou dégressif
- Gérer le parc d'équipements (fichier des immobilisations, maintenance, renouvellement)
Questions fréquentes
À partir de quand un bien est-il une immobilisation et non une charge ?
Dès lors qu'il est durable (utilisé plus d'un an) et d'une valeur significative ; par tolérance, le petit matériel de moins de 500 € HT peut rester en charge.
Qu'est-ce que la valeur actuelle nette (VAN) ?
C'est la somme des flux de trésorerie futurs actualisés, moins l'investissement initial ; une VAN positive signifie que le projet crée de la valeur.
Emprunt ou crédit-bail : comment choisir ?
L'emprunt rend propriétaire immédiatement et coûte souvent moins cher au total, tandis que le crédit-bail ne demande aucun apport et préserve la trésorerie, au prix d'un coût total souvent plus élevé.
Comment calculer une annuité d'amortissement linéaire ?
On divise la valeur d'origine du bien par sa durée d'usage ; le taux correspondant est égal à 100 divisé par cette même durée.