
La gestion de la trésorerie
Fiche de préparation d'épreuve, calée sur le référentiel du BTS GPME : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Création d'entreprise : CREA 4.03, Le plan de trésorerie et la gestion du cash.
- Code
- GPME E5.04
- Public
- Candidats au BTS GPME, épreuve E5
- Cours
- 8 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
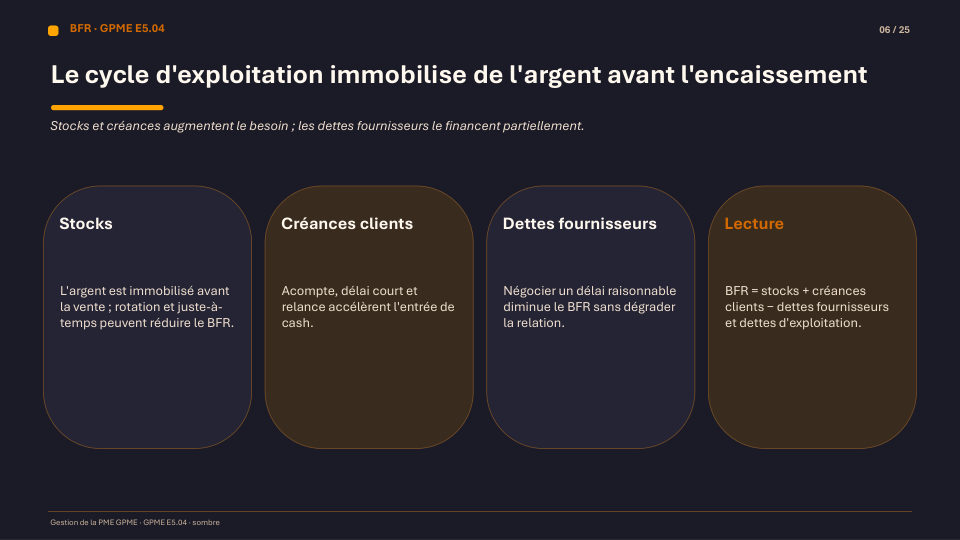
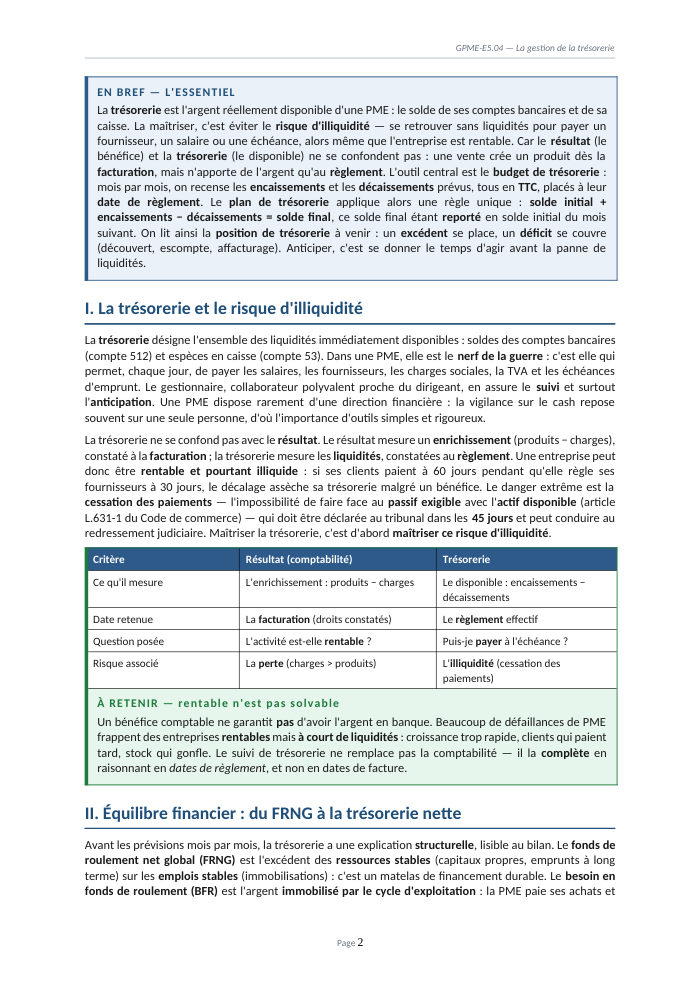
Une PME peut afficher un joli bénéfice et se retrouver, un matin, incapable de payer ses salaires : rentable ne veut pas dire solvable. C'est tout l'enjeu de la gestion de la trésorerie, qui tient à distance le risque le plus redouté d'une petite structure — l'illiquidité.
Voir ce que traite le coursCours
8 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
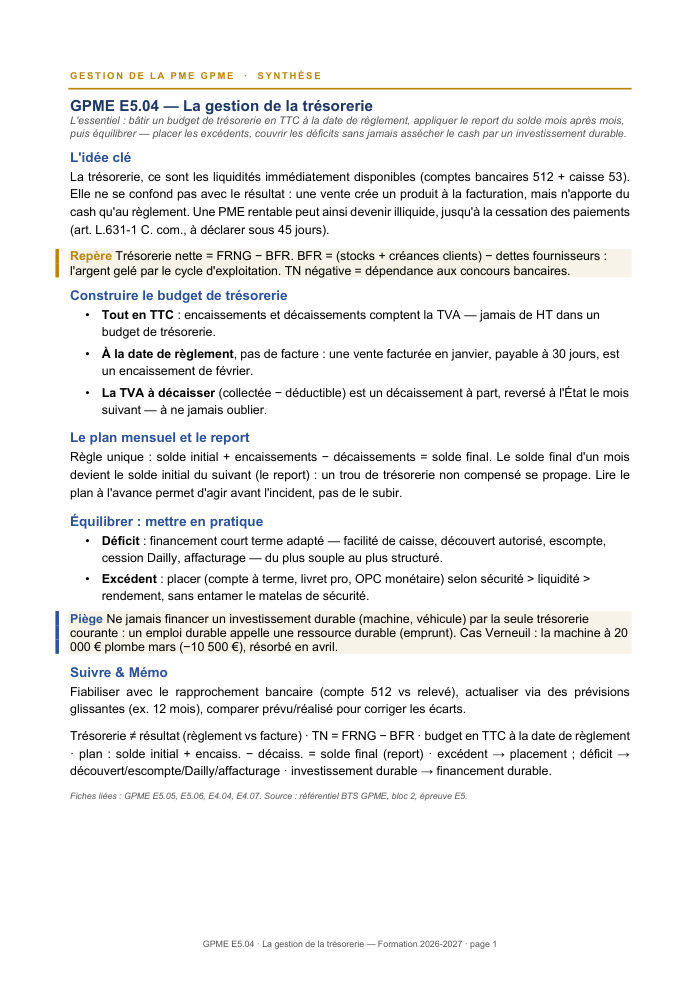
Synthèse
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 8 pages
- ILa trésorerie et le risque d'illiquidité
- IIÉquilibre financier : du FRNG à la trésorerie nette
- IIILe budget de trésorerie : encaissements et décaissements TTC
- IVLe plan de trésorerie mensuel et le report du solde
- VL'équilibrage : placer les excédents, couvrir les déficits
- VISuivre et fiabiliser la trésorerie
- VIICas pratique — le budget de trésorerie de la PME Verneuil
- VIIIRéussir l'épreuve E5
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
La fiche GPME E5.04 pose d'abord une distinction fondatrice : le résultat comptable mesure un enrichissement à la date de facturation, tandis que la trésorerie mesure les liquidités réellement disponibles, à la date de règlement. Une entreprise dont les clients paient à 60 jours pendant qu'elle règle ses fournisseurs à 30 jours peut voir sa trésorerie s'assécher malgré un bénéfice réel — jusqu'à la cessation des paiements, à déclarer sous 45 jours selon l'article L.631-1 du Code de commerce.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer le résultat comptable de la trésorerie et comprendre le risque d'illiquidité
- Construire un budget de trésorerie en TTC, en plaçant chaque flux à sa date de règlement
- Appliquer la règle du report du solde pour établir un plan de trésorerie mensuel
- Identifier une position déficitaire à l'avance et proposer un financement à court terme adapté
- Distinguer FRNG, BFR et trésorerie nette pour lire l'équilibre financier structurel de la PME
Questions fréquentes
Pourquoi une entreprise rentable peut-elle quand même manquer de trésorerie ?
Parce que le résultat comptable est constaté à la facturation, alors que la trésorerie ne bouge qu'au règlement effectif. Si les clients paient tard et les fournisseurs doivent être réglés vite, ce décalage assèche la trésorerie malgré un bénéfice réel.
Pourquoi le budget de trésorerie se construit-il en TTC et non en HT ?
Parce que la trésorerie encaisse et décaisse des montants taxe comprise. Raisonner en HT fausserait tous les calculs, et la TVA à décaisser, qui n'apparaît ni dans les ventes ni dans les achats, doit figurer comme une ligne à part, exigible le mois suivant.
Qu'est-ce que le report du solde et pourquoi est-il si important ?
C'est le mécanisme par lequel le solde final d'un mois devient le solde initial du mois suivant. Un déficit ne disparaît jamais tout seul : il se propage tant qu'il n'est pas comblé, d'où l'importance de surveiller l'enchaînement des soldes, pas un mois isolé.
Faut-il financer un investissement important par la trésorerie courante ?
Non : un emploi durable (une machine, un véhicule) doit être financé par une ressource durable comme un emprunt. Puiser dans le cash courant pour un gros achat est une cause fréquente d'illiquidité brutale dans les PME.