
Le compte de résultat et les soldes intermédiaires de gestion
Fiche de préparation d'épreuve, calée sur le référentiel du BTS MCO : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Performance & KPI : PER 4.05, Les KPI financiers.
- Code
- MCO E7.04
- Public
- Candidats au BTS MCO, épreuve E7
- Cours
- 8 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
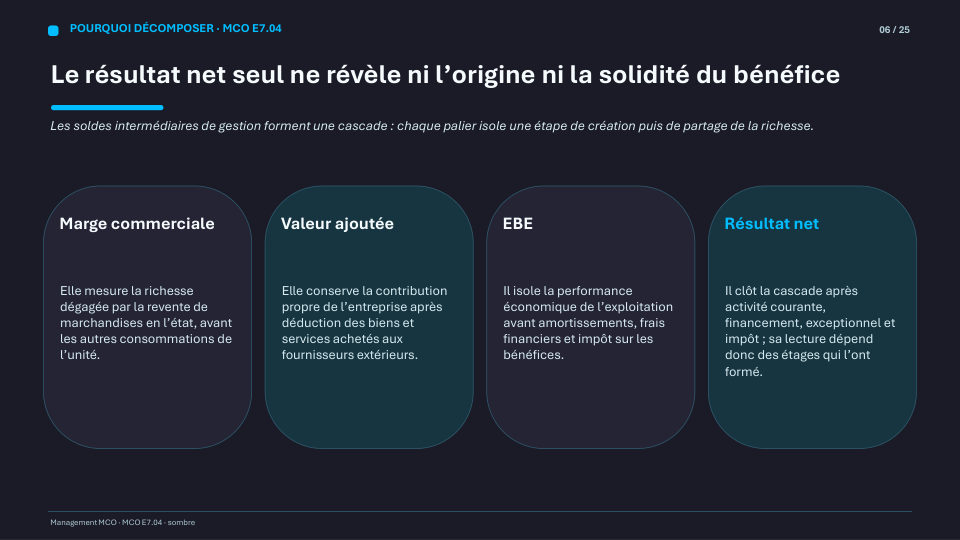
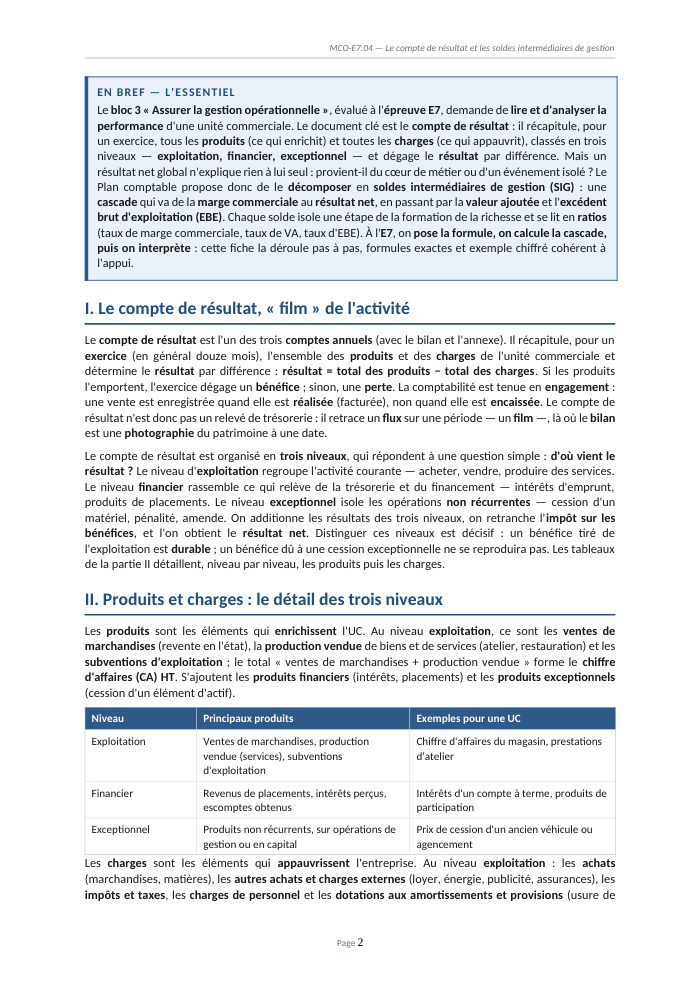
Un résultat net ne dit rien à lui seul : vient-il du cœur de métier ou d'un événement isolé ? La cascade des soldes intermédiaires de gestion permet de le savoir, poste par poste.
Voir ce que traite le coursCours
8 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
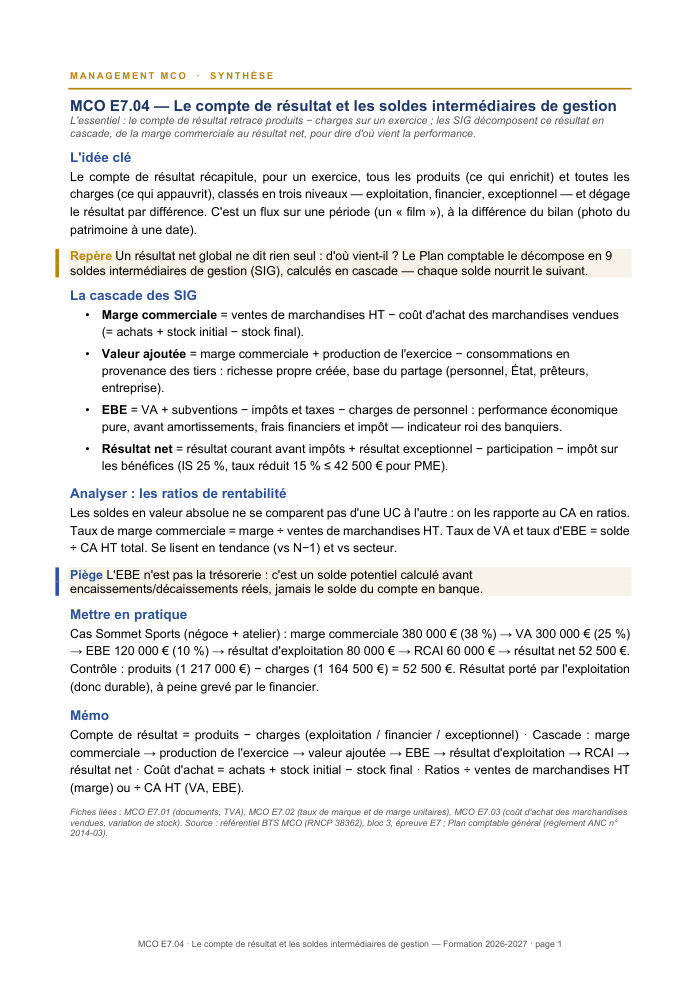
Synthèse
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 8 pages
- ILe compte de résultat, « film » de l'activité
- IIProduits et charges : le détail des trois niveaux
- IIIDu résultat aux SIG : pourquoi décomposer
- IVLa cascade (1) : de la marge commerciale à la valeur ajoutée
- VLa cascade (2) : de l'EBE au résultat net
- VIAnalyser la rentabilité : les ratios
- VIIÉtude de cas chiffrée — la cascade SIG de « Sommet Sports »
- VIIIRéussir l'épreuve E7
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
Lire le compte de résultat comme un film de l'activité
Cette fiche présente le compte de résultat, document qui récapitule produits et charges d'un exercice sur trois niveaux (exploitation, financier, exceptionnel), à distinguer du bilan qui est une photographie du patrimoine à une date donnée.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer les trois niveaux du compte de résultat (exploitation, financier, exceptionnel)
- Calculer la marge commerciale, la valeur ajoutée et l'excédent brut d'exploitation
- Dérouler la cascade complète des soldes intermédiaires de gestion jusqu'au résultat net
- Corriger le coût d'achat des marchandises vendues de la variation de stock
- Calculer et interpréter les taux de marge commerciale, de valeur ajoutée et d'EBE
Questions fréquentes
Quelle est la différence entre le compte de résultat et le bilan ?
Le compte de résultat retrace un flux sur une période (produits moins charges de l'exercice), tandis que le bilan est une photographie du patrimoine à une date donnée. On ne range jamais un solde de gestion dans le bilan.
Pourquoi l'EBE est-il l'indicateur le plus regardé par les banquiers ?
Parce qu'il mesure la performance économique pure de l'exploitation, calculé avant amortissements, avant charges financières et avant impôt : il isole la capacité de l'activité à dégager du cash, indépendamment du financement.
Comment calcule-t-on le coût d'achat des marchandises vendues ?
Il ne se confond jamais avec les achats de la période : il s'obtient en ajoutant aux achats la variation de stock (stock initial moins stock final). Oublier cette correction fausse la marge commerciale et toute la cascade.
Sur quelle base calcule-t-on le taux de marge commerciale ?
Le taux de marge commerciale se calcule uniquement sur les ventes de marchandises HT, jamais sur le chiffre d'affaires total, qui inclut d'éventuelles prestations de services.