
Le bilan et l'équilibre financier
Fiche de préparation d'épreuve, calée sur le référentiel du BTS MCO : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Performance & KPI : PER 4.05, Les KPI financiers.
- Code
- MCO E7.07
- Public
- Candidats au BTS MCO, épreuve E7
- Cours
- 8 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Le bilan est la photographie du patrimoine d'une unité commerciale à un instant donné : encore faut-il le retraiter pour vérifier, en trois soldes qui se bouclent, qu'elle est financièrement équilibrée.
Voir ce que traite le coursCours
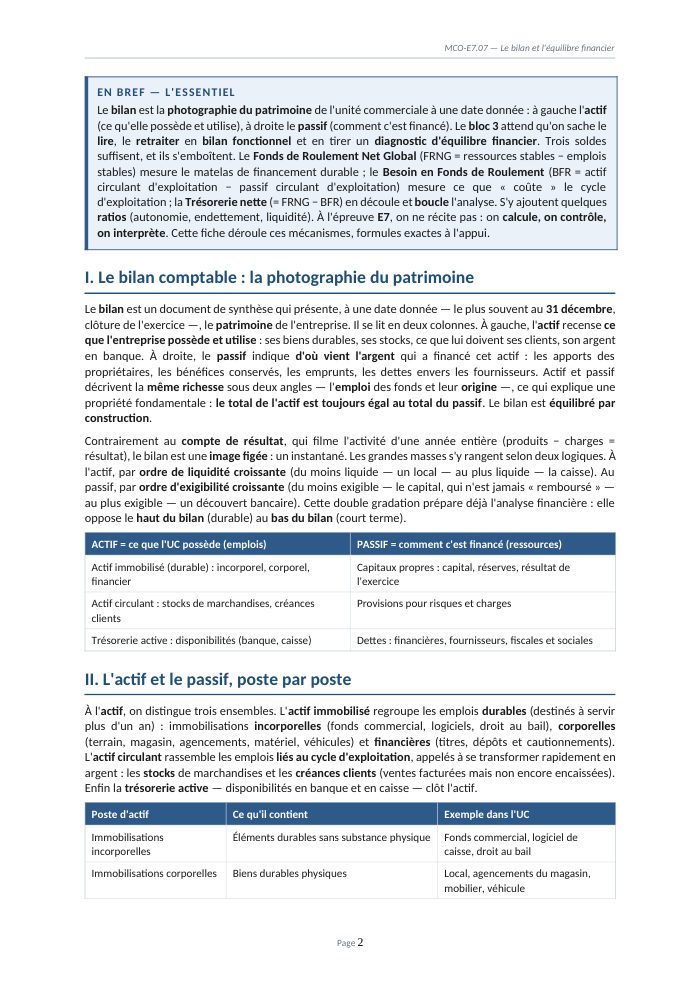
8 pages rédigées, en PDF.

Diaporama
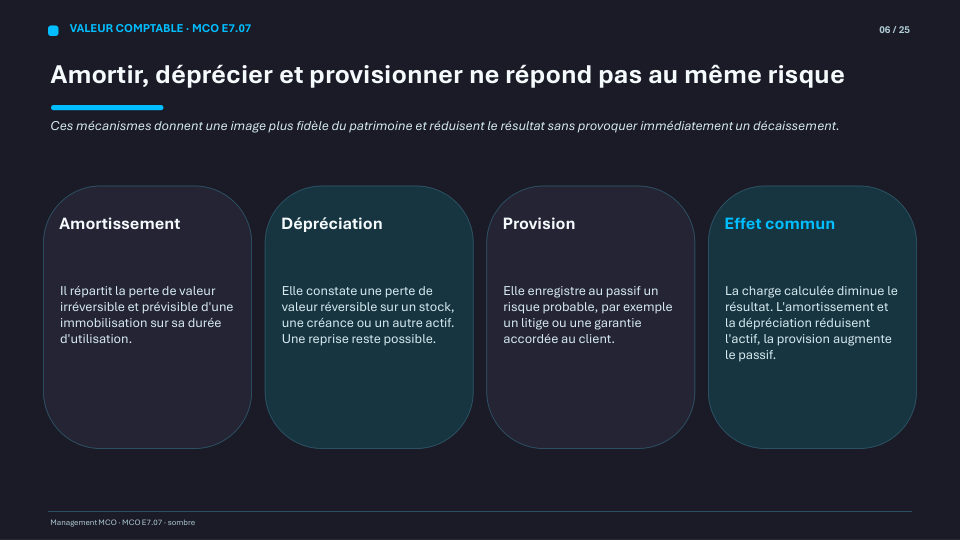
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
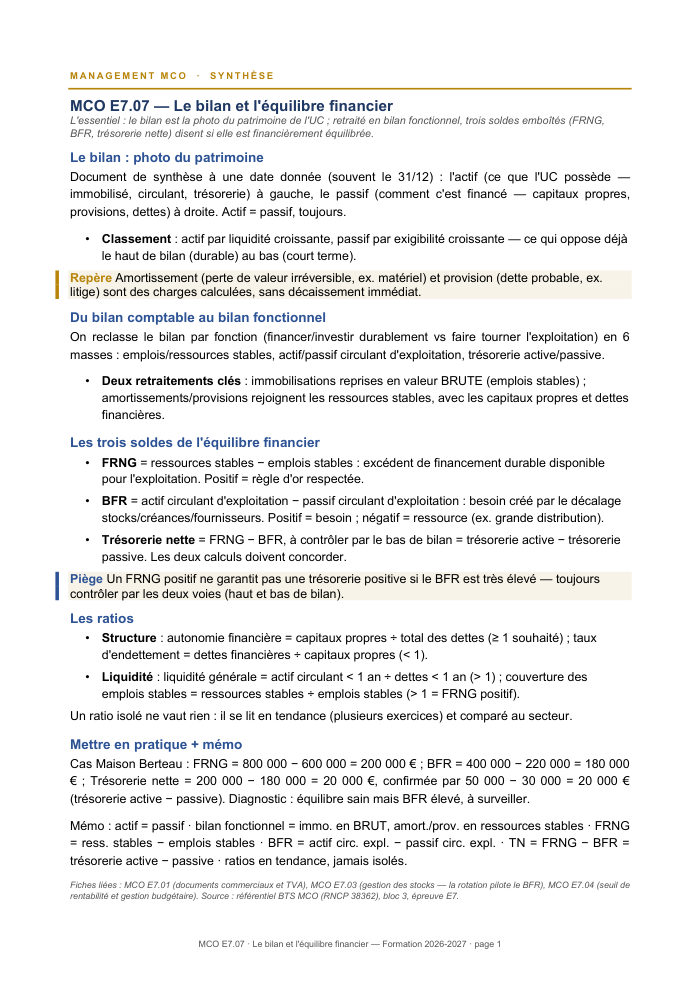
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 8 pages
- ILe bilan comptable : la photographie du patrimoine
- IIL'actif et le passif, poste par poste
- IIIAmortissements et provisions
- IVDu bilan comptable au bilan fonctionnel
- VLes trois soldes de l'équilibre financier
- VILes ratios de l'analyse financière
- VIIÉtude de cas chiffrée — le bilan fonctionnel d'une UC
- VIIIRéussir l'épreuve E7
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- bilan fonctionnel à six masses
- plan d'amortissement linéaire
- formule FRNG = ressources stables − emplois stables
- formule BFR = actif circulant d'exploitation − passif circulant d'exploitation
- double calcul de la trésorerie nette (haut et bas de bilan)
- ratios d'autonomie, d'endettement, de liquidité générale et de couverture des emplois stables
- approche des Centrales de bilans de la Banque de France
Auteurs et théories
Présentation de la notion
Du bilan comptable au bilan fonctionnel
Cette fiche explique la structure du bilan (actif = emplois, passif = ressources) et le rôle des amortissements et provisions. Elle détaille ensuite le retraitement en bilan fonctionnel : les immobilisations y sont reprises en valeur brute, et les amortissements rejoignent les ressources stables — un réflexe technique décisif pour éviter l'erreur la plus fréquente du retraitement.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Lire la structure d'un bilan comptable (actif, passif, amortissements, provisions)
- Retraiter un bilan comptable en bilan fonctionnel (emplois et ressources stables)
- Calculer le FRNG, le BFR et la trésorerie nette d'une unité commerciale
- Contrôler la trésorerie nette par le haut et par le bas du bilan
- Interpréter les ratios d'autonomie financière, d'endettement et de liquidité générale
Questions fréquentes
Pourquoi reprendre les immobilisations en valeur brute dans le bilan fonctionnel ?
Parce que le bilan fonctionnel raisonne sur les valeurs brutes : les amortissements, dépréciations et provisions rejoignent les ressources stables, car ils représentent un financement conservé dans l'entreprise.
Comment vérifier que le retraitement du bilan est juste ?
La trésorerie nette doit se retrouver de deux façons identiques : par le haut du bilan (FRNG − BFR) et par le bas du bilan (trésorerie active − trésorerie passive). Si les deux résultats divergent, une masse a été mal classée.
Un FRNG positif garantit-il une trésorerie positive ?
Non : un FRNG confortable peut être insuffisant si le BFR est très élevé, ce qui produit une trésorerie négative malgré un financement durable a priori satisfaisant — un scénario classique de défaillance en pleine croissance.
Que signifie un BFR négatif ?
Un BFR négatif est une ressource plutôt qu'un besoin : c'est le cas typique de la grande distribution, qui encaisse ses clients au comptant tout en réglant ses fournisseurs à 60 jours.