
Les coûts standards et l'analyse des écarts
- Code
- PER 5.10
- Public
- Rayon disciplinaire, tous publics
- Cours
- 10 pages, PDF
- Diaporama
- 20 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
Le coût de revient du mois a dérapé. Vient-il d'un prix d'achat qui a bougé, d'un gaspillage d'atelier, d'une cadence en baisse ou simplement d'un volume produit plus faible ? Le chiffre global agrège ces causes sans en désigner aucune. Toute la valeur des coûts standards tient dans leur capacité à décomposer ce surcoût jusqu'à une cause et un service.
Voir ce que traite le coursCours
10 pages rédigées, en PDF.

Diaporama
20 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
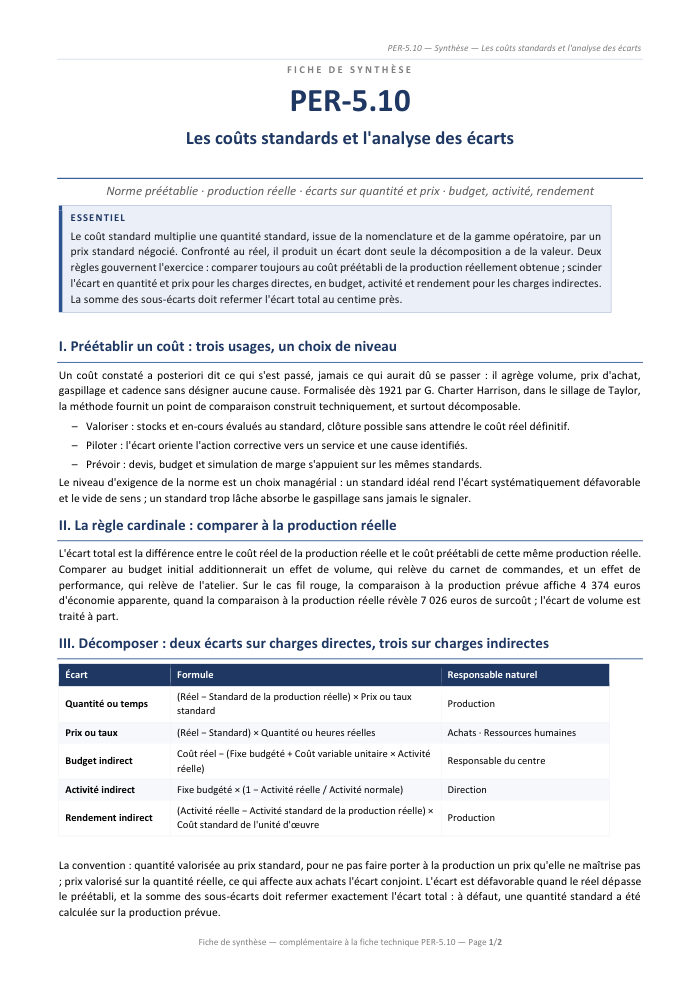
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 parties, 10 pages
IDu chronométrage à la norme : pourquoi préétablir un coût
IIConstruire la norme : la fiche de coût standard
- 1 Les quantités viennent du bureau d'études, pas de la comptabilité
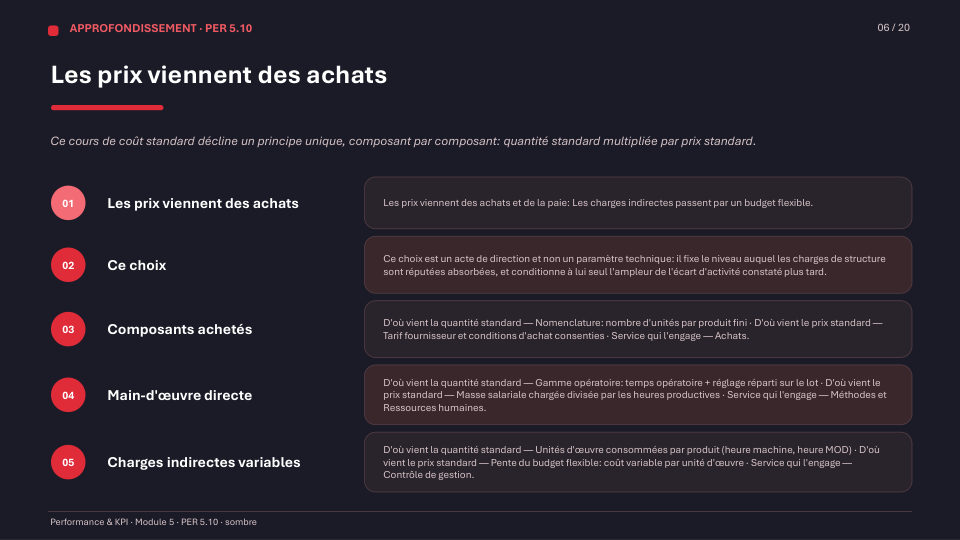
- 2 Les prix viennent des achats et de la paie
- 3 Les charges indirectes passent par un budget flexible
IIILe principe cardinal : comparer au coût préétabli de la production réelle
IVCharges directes : la décomposition en quantité et en prix
VCharges indirectes : budget, activité et rendement
- 1 L'écart sur budget : la seule vraie surconsommation
- 2 L'écart sur activité : le coût de la sous-activité
- 3 L'écart sur rendement : les unités d'œuvre en excès
VICas fil rouge : de l'écart global aux sept sous-écarts
VIIDu chiffre à la décision : imputer, hiérarchiser, boucler
VIIILimites de la méthode et articulation avec les autres approches
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Présentation de la notion
Construire la norme avant de mesurer l'écart
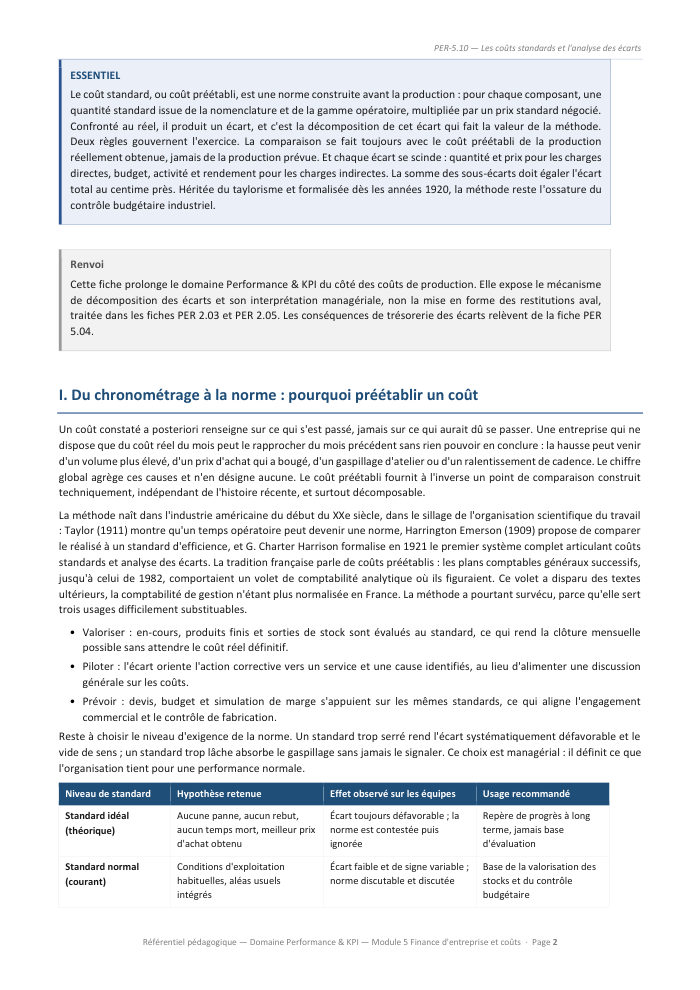
La fiche expose la construction du coût préétabli, composant par composant : une quantité standard issue de la nomenclature et de la gamme opératoire, multipliée par un prix standard négocié. Ce travail oblige à trancher : la frontière entre perte technique admise et rebut évitable, le taux horaire calculé sur les heures productives et non sur les heures payées, le choix de l'activité normale qui conditionne à lui seul l'ampleur de l'écart constaté plus tard.
La règle qui conditionne tout le reste
Comparer le coût réel au budget initial mélange un effet de volume, qui relève du carnet de commandes, et un effet de performance, qui relève de l'atelier. La fiche démontre, calcul à l'appui, qu'une même réalité produit un écart favorable ou défavorable selon la base retenue : seul vaut le coût préétabli de la production réellement obtenue, l'écart de volume étant traité à part.
Sept sous-écarts et une addition de contrôle
- Charges directes : écart sur quantité valorisé au prix standard, écart sur prix valorisé sur la quantité réelle — et le choix d'imputation que contient cette convention.
- Charges indirectes : écart sur budget, écart sur activité — le coût de sous-activité de l'imputation rationnelle — et écart sur rendement, avec leurs formules et leur responsable naturel.
- Un cas fil rouge de plasturgie déroule les sept sous-écarts jusqu'à la vérification par la somme, puis à la cascade qu'une seule décision d'achat déclenche.
Du chiffre à la décision
La dernière partie porte sur ce que l'organisation fait de l'écart : seuil de matérialité, principe de contrôlabilité, grille d'imputation qui invite à remonter la chaîne causale avant de conclure, distinction entre l'écart conjoncturel et l'écart récurrent qui signale une norme périmée. Les limites sont exposées sans complaisance, de la critique de Johnson et Kaplan dans Relevance Lost (1987) au biais de surproduction qu'entretient l'écart d'activité, avant de situer la méthode face au coût par activités et au coût cible.
À qui elle s'adresse
Aux enseignants et étudiants en contrôle de gestion et en management commercial, et aux praticiens qui doivent expliquer un écart plutôt que le constater. Huit tableaux, un cas chiffré intégral, un glossaire et une bibliographie accompagnent le cours.
Objectifs de la fiche
- Construire une fiche de coût standard composant par composant, quantité standard et prix standard
- Choisir le niveau de standard adapté à l'usage recherché plutôt qu'une norme subie
- Recalculer le coût préétabli sur la production réellement obtenue avant toute comparaison
- Décomposer un écart sur charges directes en écart de quantité et écart de prix
- Isoler les écarts de budget, d'activité et de rendement sur les charges indirectes
- Remonter d'un écart au service concerné et trancher entre action corrective et révision de la norme
Questions fréquentes
Pourquoi comparer au coût préétabli de la production réelle et non au budget initial ?
Le budget a été bâti sur un volume prévu, que la production atteint rarement. Comparer le coût réel à ce budget additionne un effet de volume, qui relève du carnet de commandes, et un effet de performance, qui relève de l'atelier : toute baisse de production fait alors apparaître un écart favorable purement mécanique. En recalculant ce que la production réellement obtenue aurait dû coûter, le volume disparaît des deux côtés de la soustraction.
Pourquoi valoriser l'écart de quantité au prix standard et l'écart de prix sur la quantité réelle ?
Figer le prix au standard évite de faire porter au responsable de production l'effet d'un prix d'achat qu'il ne maîtrise pas. Valoriser l'écart de prix sur la quantité réelle revient à affecter aux achats l'écart conjoint, cette zone où surconsommation et surprix se cumulent. Cette convention à deux écarts s'impose partout, mais elle contient un choix d'imputation qu'il faut connaître.
Un écart défavorable traduit-il toujours une contre-performance ?
Non. L'écart sur activité mesure des charges fixes non absorbées par une structure sous-employée, sans qu'aucune décision d'atelier n'en soit la cause. Un écart récurrent et de même signe ne signale plus une contre-performance mais une norme devenue fausse, qu'il faut réviser. Symétriquement, un prix d'achat inférieur au standard peut annoncer un intrant de moindre qualité, dont les rebuts coûteront plus cher que l'économie faite à la commande.