
La démarche budgétaire
- Code
- PER 5.12
- Public
- Rayon disciplinaire, tous publics
- Cours
- 8 pages, PDF
- Diaporama
- 20 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
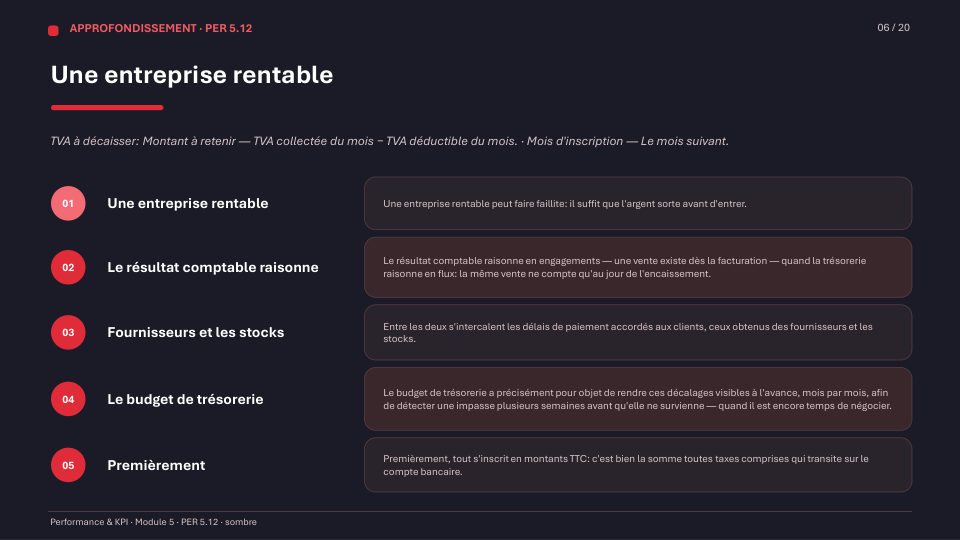
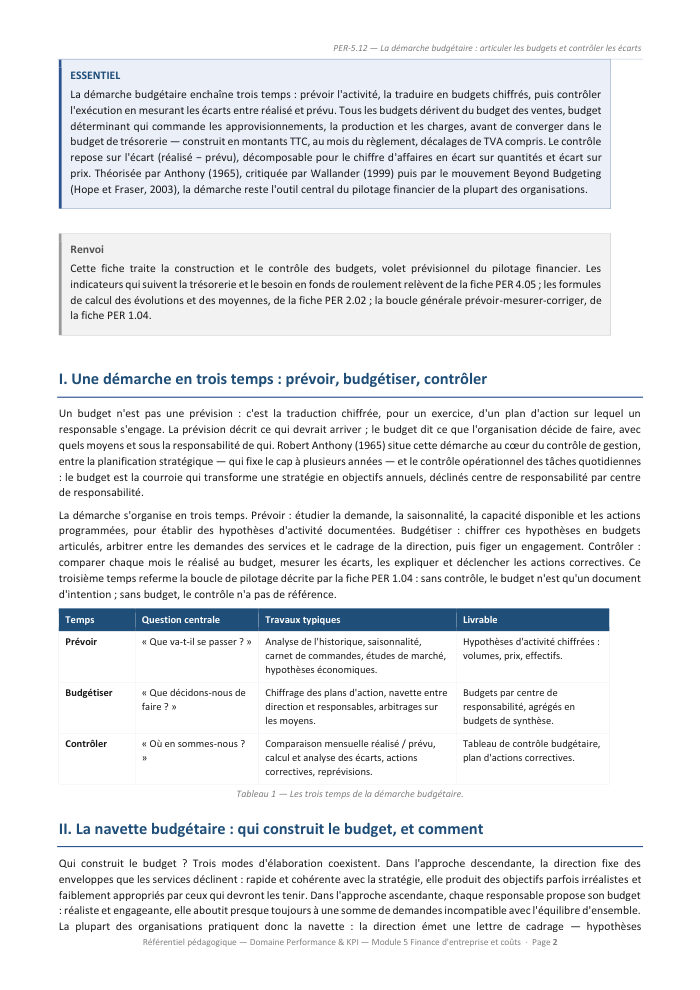
Une entreprise peut clore un exercice bénéficiaire et se retrouver devant un compte vide : il suffit que l'argent sorte avant d'entrer. Anticiper ce décalage, puis vérifier chaque mois que la réalité suit le plan, c'est toute la raison d'être de la démarche budgétaire.
Voir ce que traite le coursCours
8 pages rédigées, en PDF.

Diaporama
20 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
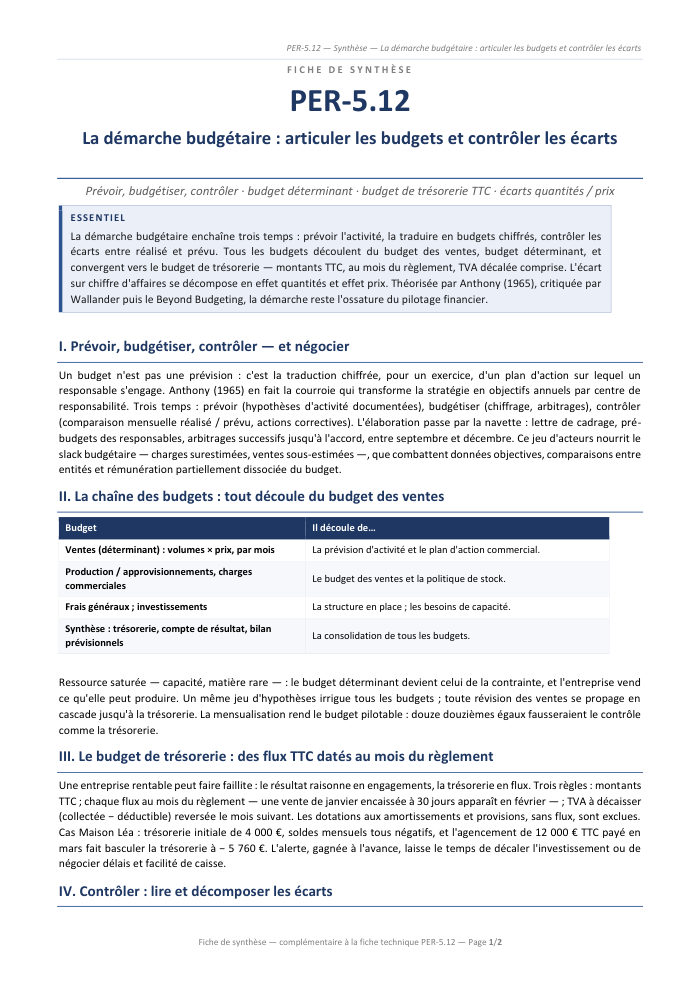
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
9 sections, 8 pages
- IUne démarche en trois temps : prévoir, budgétiser, contrôler
- IILa navette budgétaire : qui construit le budget, et comment
- IIIL'architecture des budgets : tout découle du budget des ventes
- IVConstruire la prévision : du volume au chiffrage mensualisé
- VLe budget de trésorerie : la mécanique des encaissements et des décaissements
- VIÉtude de cas — Maison Léa : un trimestre qui finit dans le rouge
- VIILe contrôle budgétaire : lire les écarts sans se tromper
- VIIIDécomposer l'écart sur chiffre d'affaires : quantités et prix
- IXLes limites du budget et les pratiques qui le renouvellent
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Présentation de la notion
Prévoir, budgétiser, contrôler
La fiche pose d'abord la distinction que l'on confond le plus souvent : une prévision décrit ce qui devrait arriver, un budget dit ce que l'organisation décide de faire, avec quels moyens et sous quelle responsabilité. Situé par Robert Anthony (1965) entre planification stratégique et contrôle opérationnel, il se déploie en trois temps. Les trois modes de construction — descendant, ascendant, navette — sont comparés atouts contre limites, et le slack budgétaire est exposé avec ses parades.
La chaîne des budgets et la trésorerie
Les budgets ne se construisent pas dans un ordre quelconque. Le budget des ventes est le budget déterminant : il commande les approvisionnements, les charges commerciales et les investissements, avant que tout converge dans les documents de synthèse. Le budget de trésorerie fait ensuite l'objet d'un développement détaillé, avec ses trois règles :
- des montants TTC : c'est la somme toutes taxes comprises qui transite sur le compte bancaire ;
- chaque flux inscrit au mois du règlement, jamais au mois de la vente ou de l'achat ;
- une TVA à décaisser calculée mois par mois et reversée le mois suivant, dotations et provisions exclues.
Une étude de cas chiffrée — Maison Léa, boutique de décoration — déroule un trimestre entier jusqu'au basculement en trésorerie négative, puis hiérarchise les leviers de redressement.
Lire les écarts sans se tromper
L'écart, différence entre le réalisé et le prévu, se qualifie par son effet sur le résultat et jamais par son seul signe ; l'analyse s'exerce par exception ; le budget flexible recalcule la référence au volume réellement constaté. L'écart sur chiffre d'affaires est décomposé en écart sur quantités et écart sur prix, sur un exemple où un écart total anodin masque deux mouvements contraires d'ampleur.
Une dernière section confronte la démarche à ses critiques — Wallander (1999), le Beyond Budgeting de Hope et Fraser (2003) — et aux pratiques qui la renouvellent : reprévision trimestrielle, rolling forecast, budget base zéro.
À qui elle s'adresse
Aux étudiants de gestion et de commerce qui doivent bâtir un budget de trésorerie et commenter des écarts, aux formateurs cherchant un support complet avec cas chiffré, et aux responsables appelés à défendre leur budget.
Objectifs de la fiche
- Distinguer une prévision d'un budget et situer les trois temps de la démarche budgétaire
- Choisir entre élaboration descendante, ascendante et navette, et repérer le slack budgétaire
- Ordonner les budgets à partir du budget déterminant jusqu'aux budgets de synthèse
- Construire un budget de trésorerie mensuel en montants TTC, datés au mois du règlement
- Traiter la TVA à décaisser et exclure les charges calculées du tableau de trésorerie
- Décomposer un écart sur chiffre d'affaires en écart sur quantités et écart sur prix
Questions fréquentes
Quelle différence entre une prévision et un budget ?
La prévision décrit ce qui devrait arriver ; le budget dit ce que l'organisation décide de faire, avec quels moyens et sous la responsabilité de qui. Le budget est la traduction chiffrée, pour un exercice, d'un plan d'action sur lequel un responsable s'engage. Robert Anthony (1965) le situe entre la planification stratégique, qui fixe le cap à plusieurs années, et le contrôle opérationnel des tâches quotidiennes.
Pourquoi construire un budget de trésorerie en TTC et non en hors taxes ?
Parce que c'est bien la somme toutes taxes comprises qui transite sur le compte bancaire. Chaque flux s'inscrit au mois du règlement, et non au mois de la vente ou de l'achat : une vente de janvier encaissée à 30 jours apparaît en février. La TVA suit son propre calendrier — collectée moins déductible, elle se décaisse le mois suivant — tandis que les amortissements et les provisions, qui ne correspondent à aucun flux d'argent, sont exclus du tableau.
Comment décomposer un écart sur chiffre d'affaires ?
En deux effets. L'écart sur quantités mesure l'apport du volume seul : (quantités réelles − quantités prévues) × prix prévu. L'écart sur prix mesure l'effet du tarif seul : (prix réel − prix prévu) × quantités réelles. La somme des deux doit redonner exactement l'écart total, ce qui constitue la vérification à faire systématiquement ; l'intérêt du découpage est qu'un écart global faible peut dissimuler un effet volume favorable et un effet prix très défavorable.