
Le credit management
- Code
- RC 4.08
- Public
- Rayon disciplinaire, tous publics
- Cours
- 11 pages, PDF
- Diaporama
- 20 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
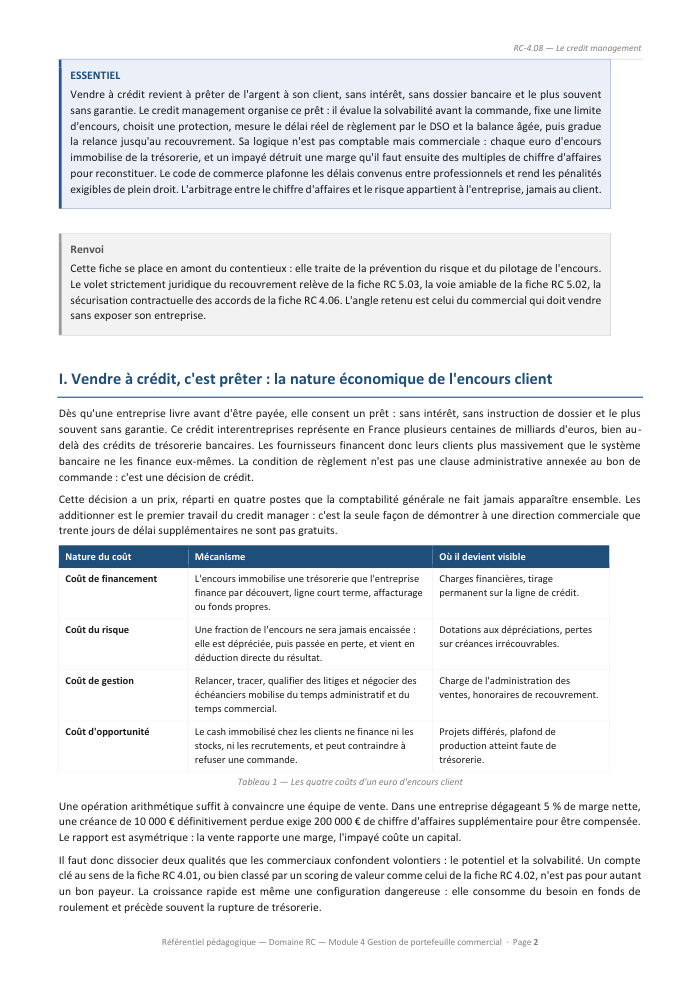
Livrer avant d'être payé revient à prêter de l'argent : sans intérêt, sans dossier et le plus souvent sans garantie. Dans une entreprise dégageant 5 % de marge nette, une créance de 10 000 € définitivement perdue exige 200 000 € de chiffre d'affaires supplémentaire pour être compensée : la vente rapporte une marge, l'impayé coûte un capital.
Voir ce que traite le coursCours
11 pages rédigées, en PDF.

Diaporama
20 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 parties, 11 pages
IVendre à crédit, c'est prêter : la nature économique de l'encours client
IIMesurer avant de piloter : DSO, balance âgée et besoin en fonds de roulement
- 1 Le DSO, deux méthodes qui ne racontent pas la même histoire
- 2 La balance âgée, radar du portefeuille
- 3 L'encours dans le besoin en fonds de roulement
IIIDécider d'accorder : l'évaluation du risque client
IVFixer la limite : encours autorisé, conditions de règlement et blocage
VSe protéger : la palette des garanties et ce qu'elle coûte
VIRelancer : la chaîne amiable comme processus, non comme réaction
VIIQuand l'amiable échoue : escalade, voies de recouvrement et procédure collective
VIIIOrganiser la fonction : arbitrer durablement entre chiffre d'affaires et risque
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- tableau des quatre coûts d'un euro d'encours
- tableau de bord du credit management à sept indicateurs
- méthode d'épuisement de calcul du DSO
- balance âgée en cinq tranches d'action
- Z-score d'Altman par analyse discriminante
- cotation Banque de France FIBEN
- matrice risque × enjeu commercial
- tableau comparatif de sept garanties
Présentation de la notion
Ce que traite la fiche
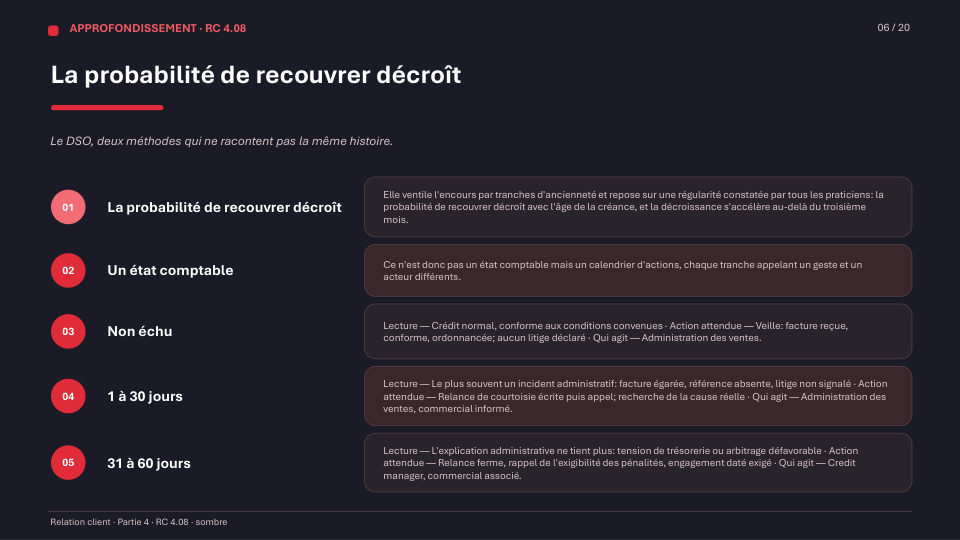
Le credit management y est abordé comme une discipline commerciale, non comptable : évaluer la solvabilité avant la commande, fixer une limite d'encours, choisir une protection, mesurer le délai réel de règlement, puis graduer la relance jusqu'au recouvrement. La fiche additionne d'abord les quatre coûts d'un euro d'encours — financement, risque, gestion, opportunité — que la comptabilité générale ne fait jamais apparaître ensemble, puis sépare deux qualités que les commerciaux confondent : potentiel et solvabilité.
Les modèles et méthodes
- Le DSO par la méthode comptable et par la méthode d'épuisement, le DSO théorique et la lecture de leur écart ; un tableau de bord avec taux d'échu, indice d'efficacité du recouvrement, taux de perte et concentration de l'encours ;
- la balance âgée lue tranche par tranche, chaque ancienneté commandant un geste et un acteur différents ;
- les sources d'information sur la solvabilité — greffe, cotation Banque de France, assureur-crédit, historique de paiement et terrain — et le scoring d'Altman (1968) avec ses limites ;
- la limite de crédit construite sur le sinistre supportable par le vendeur, croisée avec l'enjeu commercial du compte ;
- les garanties comparées par coût et par limite : acompte, escompte de règlement, réserve de propriété, caution, assurance-crédit, affacturage, crédit documentaire ;
- un scénario de relance écrit avant le premier retard, et les voies de recouvrement quand l'amiable a échoué.
Les repères juridiques
Délais de paiement entre professionnels (article L. 441-10 du code de commerce), exigibilité de plein droit des pénalités et indemnité forfaitaire de 40 €, sanctions de l'article L. 441-16, délais de déclaration de créance en procédure collective. Trois défaillances — Carillion, Greensill Capital, Camaïeu — rappellent qu'au jour du jugement d'ouverture, plus aucune protection ne peut être prise.
À qui elle sert
Aux commerciaux et responsables de portefeuille qui doivent vendre sans exposer leur entreprise, aux équipes d'administration des ventes et de credit management, et aux étudiants des filières commerciales. La dernière section traite l'organisation de la fonction : politique de crédit, comité de crédit, revue de portefeuille, rémunération variable assise sur l'encaissé.
Objectifs de la fiche
- Calculer un DSO par la méthode comptable et par la méthode d'épuisement, puis le comparer au DSO théorique pour séparer le retard récupérable du délai contractuel
- Lire une balance âgée tranche par tranche et déclencher, pour chaque ancienneté de retard, l'action et l'acteur qui conviennent
- Évaluer la solvabilité d'un client en croisant informations déclaratives, financières et publiques, comportementales et signaux faibles de terrain
- Fixer une limite d'encours à partir du sinistre supportable par l'entreprise, et non de la première commande ni de l'appétit commercial du moment
- Choisir une garantie adaptée en comparant son coût réel, son effet sur la trésorerie et son acceptabilité commerciale
- Construire un scénario de relance gradué et formaliser un échéancier écrit assorti d'une clause de déchéance du terme
Questions fréquentes
Quelle différence entre le DSO et le DSO théorique ?
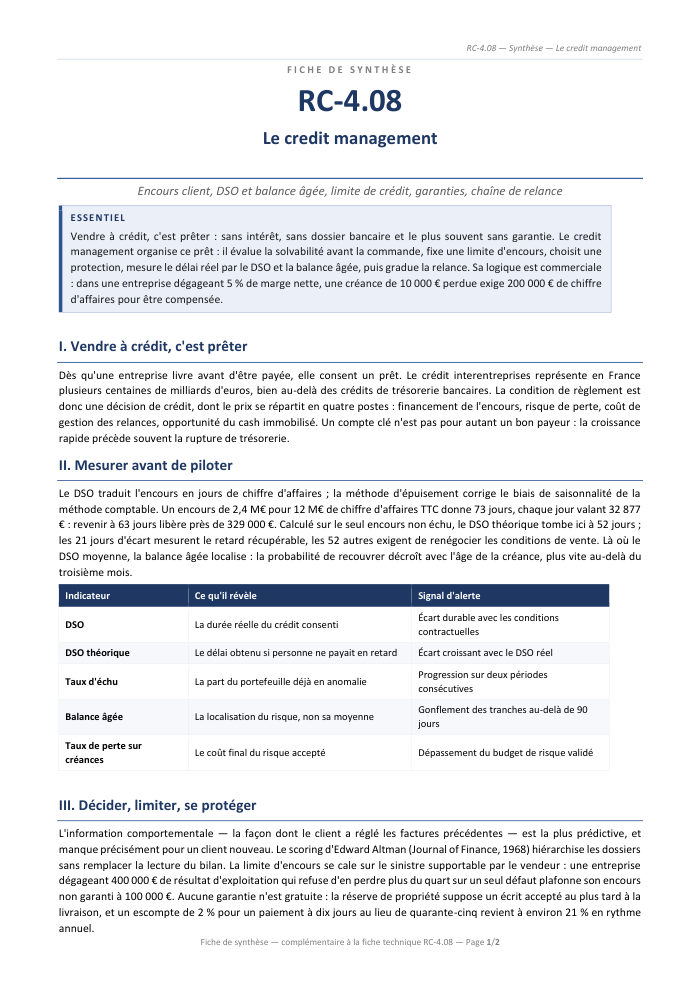
Le DSO traduit l'encours client en jours de chiffre d'affaires : c'est la durée réelle du crédit consenti. Le DSO théorique se calcule sur le seul encours non échu et indique le délai qu'obtiendrait l'entreprise si toutes les échéances étaient respectées. L'écart entre les deux mesure le retard récupérable par le recouvrement ; le reste ne se gagne qu'en renégociant les conditions de vente.
Sur quoi faut-il fixer la limite de crédit d'un client ?
La capacité financière du client donne un plafond théorique, mais c'est le sinistre supportable par le vendeur qui prime. La fiche prend l'exemple d'une entreprise dégageant 400 000 € de résultat d'exploitation et refusant de perdre plus du quart de ce résultat sur un seul défaut : son encours unitaire non garanti se plafonne à 100 000 €. L'intérêt stratégique du compte ne relève pas la limite, il détermine l'effort de sécurisation consenti pour la dépasser sans risque.
Qui doit relancer un client en retard, le commercial ou le credit manager ?
La question se tranche par écrit, avant le premier retard. Le commercial connaît l'interlocuteur mais se trouve en conflit d'intérêts : il transigera sur le délai pour préserver la commande suivante. La répartition la plus robuste confie l'administratif à l'administration des ventes, la fermeté au credit manager, et réserve le commercial aux moments où la relation doit être mobilisée, sans pouvoir de céder.