
L'analyse et la mesure d'impact (ESG)
- Code
- MKG 5.06
- Public
- Rayon disciplinaire, tous publics
- Cours
- 6 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 3 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
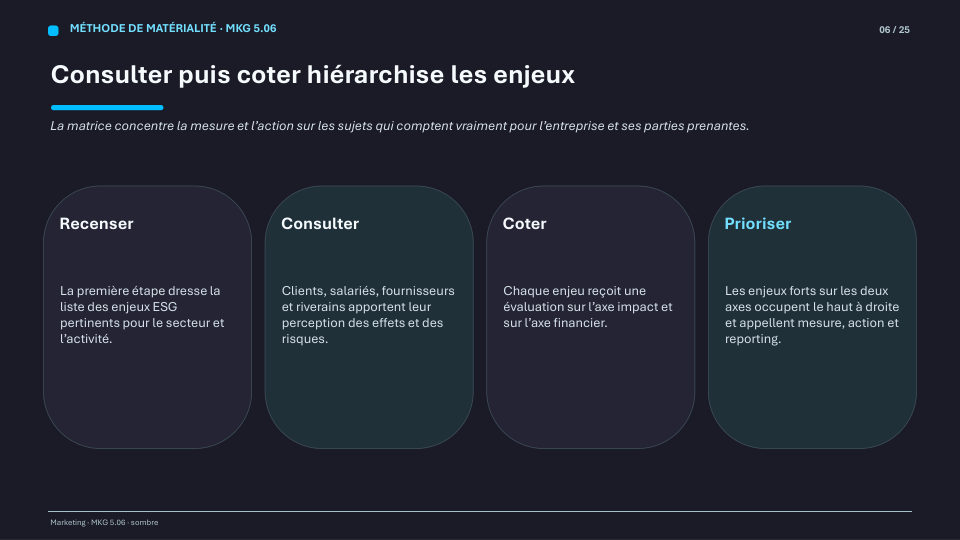
Longtemps, la responsabilité des entreprises s'est dite en intentions ; elle se prouve désormais en chiffres. Analyser l'impact, c'est mesurer les effets réels d'une entreprise ou d'une offre sur trois dimensions : environnement, social, gouvernance.
Voir ce que traite le coursCours
6 pages rédigées, en PDF.
Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
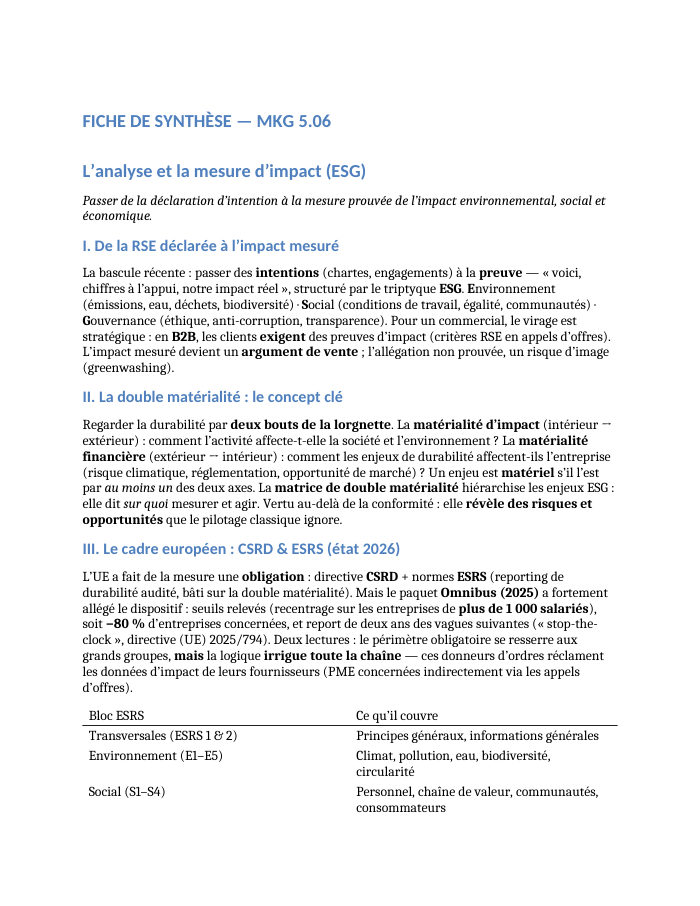
Synthèse
3 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 6 pages
- IDe la RSE déclarée à l'impact mesuré
- IILa double matérialité : le concept clé
- IIILe cadre européen : CSRD & ESRS (état 2026)
- IVMesurer l'empreinte : les trois scopes et l'ACV
- VDes indicateurs d'impact au pilotage
- VIAnalyser l'impact d'une offre : l'angle commercial
- VIILe piège à éviter : le greenwashing
- VIIIProtocole — analyser un impact en 5 étapes
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Auteurs et théories
Présentation de la notion
De la RSE déclarée à l'impact mesuré (ESG)
Le triptyque ESG structure l'analyse d'impact : l'Environnement (émissions, eau, déchets, biodiversité), le Social (conditions de travail, égalité, communautés) et la Gouvernance (éthique, anti-corruption, transparence). Pour un commercial, ce virage est stratégique : en B2B surtout, les clients exigent des preuves d'impact de leurs fournisseurs, via des critères RSE dans les appels d'offres. L'impact mesuré devient un argument de vente et une condition d'accès à certains marchés.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Mesurer l'impact d'une entreprise ou d'une offre sur les trois dimensions ESG (environnement, social, gouvernance)
- Conduire une analyse de double matérialité et hiérarchiser les enjeux dans une matrice
- Calculer une empreinte carbone en distinguant les scopes 1, 2 et 3
- Réaliser une analyse du cycle de vie (ACV) d'un produit du berceau à la tombe
- Choisir des indicateurs d'impact E/S/G et fixer une trajectoire (point de départ, cible datée, preuves)
- Détecter et éviter le greenwashing en n'alléguant rien sans preuve chiffrée
Questions fréquentes
Qu'est-ce que la double matérialité ?
C'est le fait de regarder la durabilité par deux bouts. La matérialité d'impact analyse comment l'entreprise affecte le monde (émissions, conditions de travail), tandis que la matérialité financière analyse comment les enjeux de durabilité affectent l'entreprise elle-même. Un enjeu est prioritaire dès qu'il ressort fort sur au moins un des deux axes.
Que sont les scopes 1, 2 et 3 ?
Ce sont les trois périmètres des émissions de gaz à effet de serre. Le scope 1 couvre les émissions directes (véhicules, chaudières), le scope 2 l'énergie achetée (électricité, chaleur), et le scope 3 toute la chaîne de valeur (achats, transport, usage du produit). Le scope 3 est souvent le plus lourd et le plus difficile à mesurer car il dépend de tiers.
Qu'est-ce que le greenwashing et comment l'éviter ?
Le greenwashing consiste à afficher un engagement écologique ou social supérieur à la réalité : allégations vagues, détail vertueux masquant un impact global lourd, objectifs lointains sans trajectoire. La parade est simple à énoncer mais exigeante : ne rien affirmer qu'on ne puisse prouver. La mesure d'impact, avec ses chiffres et ses limites assumées, en est le meilleur antidote.
La CSRD concerne-t-elle toutes les entreprises ?
Non. Le paquet Omnibus de 2025 a relevé les seuils, recentrant l'obligation sur les entreprises de plus de 1 000 salariés dépassant un chiffre d'affaires élevé, ce qui réduit d'environ 80 % le nombre d'entreprises concernées. Mais ces grands donneurs d'ordres réclament les données d'impact de leurs fournisseurs : les PME restent indirectement concernées via les appels d'offres.