
Les sources du droit comptable et les obligations de l'entreprise
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P1.02
- Public
- Candidats au BTS CG, processus P1
- Cours
- 13 pages, PDF
- Diaporama
- 19 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
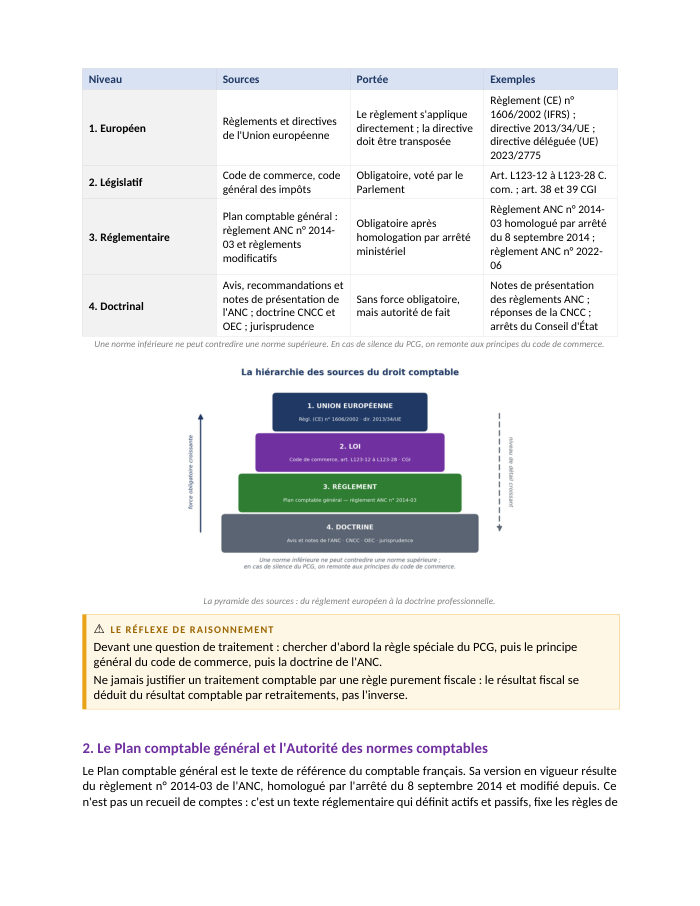
Avant de choisir un compte, il faut savoir quelle règle s'applique et jusqu'où elle oblige. Le droit comptable français est hiérarchisé — texte européen, code de commerce, Plan comptable général, doctrine de l'Autorité des normes comptables — et cette hiérarchie n'est pas un détail académique : elle dicte le réflexe à avoir devant toute question de traitement.
Voir ce que traite le coursCours
13 pages rédigées, en PDF.

Diaporama
19 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
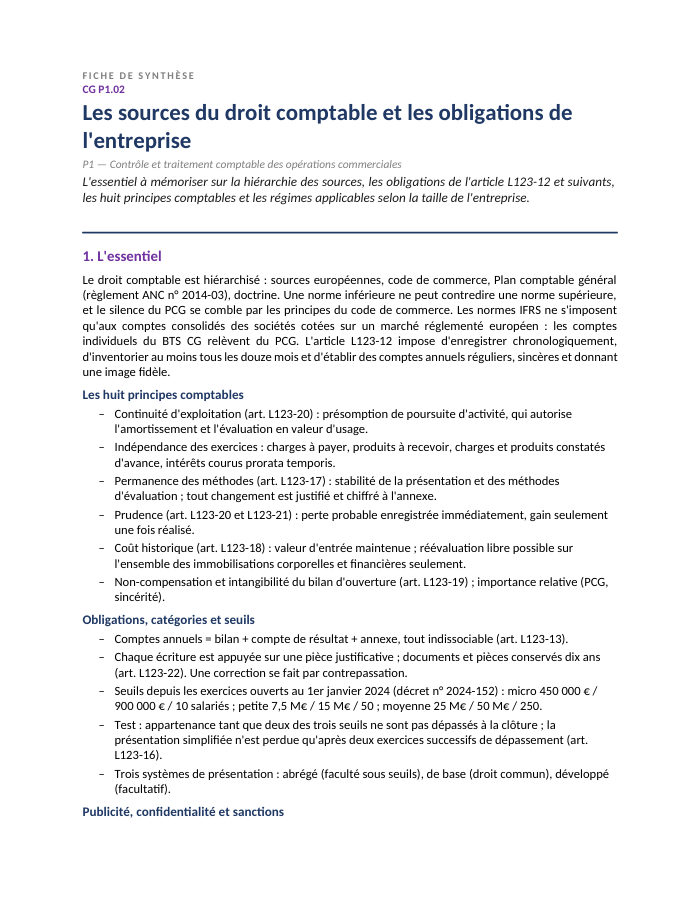
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 13 pages
- 1Pourquoi un droit comptable, et comment il se hiérarchise
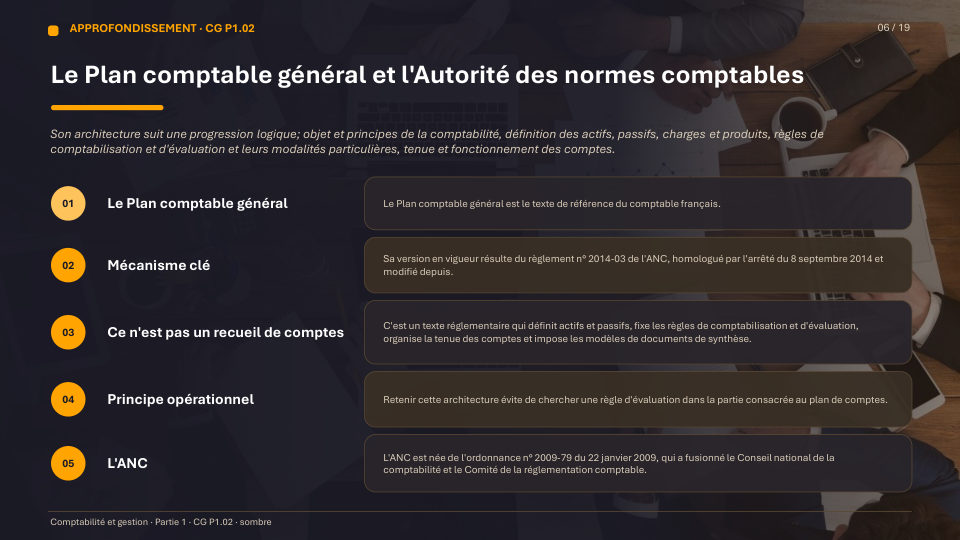
- 2Le Plan comptable général et l'Autorité des normes comptables
- 3Les normes IFRS : un référentiel au périmètre limité
- 4Les obligations comptables de l'article L123-12 et suivants
- 5Les principes comptables fondamentaux (1) : cadrer le temps
- 6Les principes comptables fondamentaux (2) : évaluer et présenter
- 7Catégories d'entreprises et présentations de comptes autorisées
- 8Publicité des comptes, confidentialité et sanctions
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- pyramide des sources du droit comptable
- triplet énoncé / texte / conséquence chiffrée pour restituer un principe
- test des deux seuils sur trois avec clause de stabilité de deux exercices
- trois systèmes de présentation : abrégé, de base, développé
- tableau comparatif PCG / IFRS
- méthode en quatre étapes d'un test de seuils
Présentation de la notion
PCG et IFRS, deux mondes différents
Le Plan comptable général, issu du règlement ANC n° 2014-03, régit les comptes individuels de toutes les entreprises françaises. Les normes IFRS, elles, ne s'imposent qu'aux comptes consolidés des sociétés cotées sur un marché réglementé européen : une PME, même filiale d'un groupe international, tient toujours sa comptabilité individuelle en PCG. Confondre les deux référentiels — patrimonial et prudent pour l'un, orienté investisseur et fondé sur la juste valeur pour l'autre — est l'une des erreurs les plus fréquentes en épreuve.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Reconstituer la hiérarchie des sources du droit comptable, du règlement européen à la doctrine de l'ANC
- Situer le rôle du Plan comptable général et de l'Autorité des normes comptables
- Cerner le périmètre restreint des normes IFRS (comptes consolidés des sociétés cotées uniquement)
- Rattacher chaque écriture technique à l'un des huit principes comptables fondamentaux
- Appliquer le test des seuils de catégorie d'entreprise en vigueur depuis 2024
- Distinguer les trois systèmes de présentation des comptes annuels (abrégé, de base, développé)
Questions fréquentes
Les grandes entreprises françaises appliquent-elles les IFRS ?
Seulement pour leurs comptes consolidés si elles sont cotées sur un marché réglementé européen. Leurs comptes individuels, ceux qui intéressent le BTS CG, restent établis en Plan comptable général.
Quels sont les seuils applicables depuis 2024 ?
Le décret n° 2024-152 du 28 février 2024 a relevé les seuils de 25 % : micro-entreprise 450 000 € de bilan / 900 000 € de CA / 10 salariés, petite entreprise 7,5 M€ / 15 M€ / 50 salariés, moyenne entreprise 25 M€ / 50 M€ / 250 salariés.
Le principe de prudence, c'est la même chose que sous-évaluer volontairement l'actif ?
Non, c'est une confusion classique. La prudence impose d'enregistrer une perte probable dès qu'elle est probable et un gain seulement une fois réalisé, mais elle n'autorise ni provisions injustifiées ni sous-évaluation délibérée : cela fausserait l'image fidèle en sens inverse.
Une entreprise qui dépasse un seuil perd-elle immédiatement sa présentation simplifiée ?
Non : l'article L123-16 prévoit une clause de stabilité, la faculté n'étant perdue que si la condition n'est plus remplie pendant deux exercices successifs.