
Les provisions réglementées et les amortissements dérogatoires
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P2.08
- Public
- Candidats au BTS CG, processus P2
- Cours
- 14 pages, PDF
- Diaporama
- 22 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
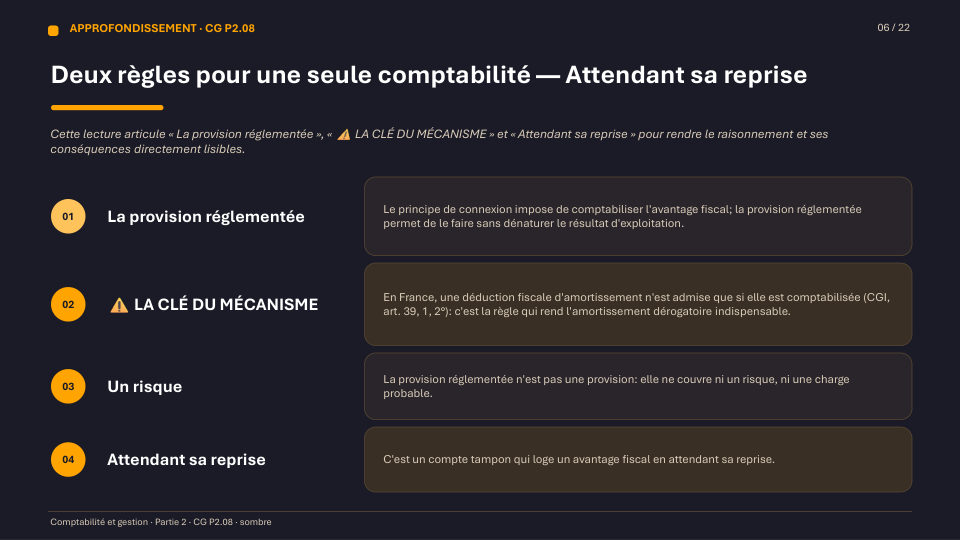
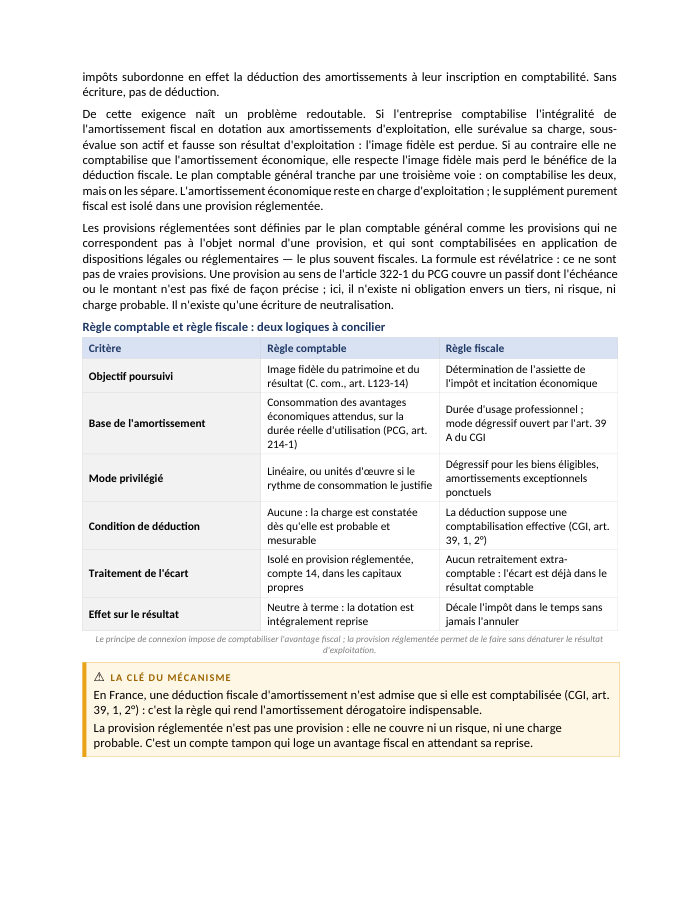
Quand la règle fiscale autorise une déduction que la règle comptable ne justifie pas, il faut comptabiliser l'avantage sans dénaturer le résultat. C'est tout l'objet des provisions réglementées, comptes 14 inscrits dans les capitaux propres, dont l'amortissement dérogatoire (compte 145) est la figure la plus fréquente.
Voir ce que traite le coursCours
14 pages rédigées, en PDF.

Diaporama
22 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
Synthèse
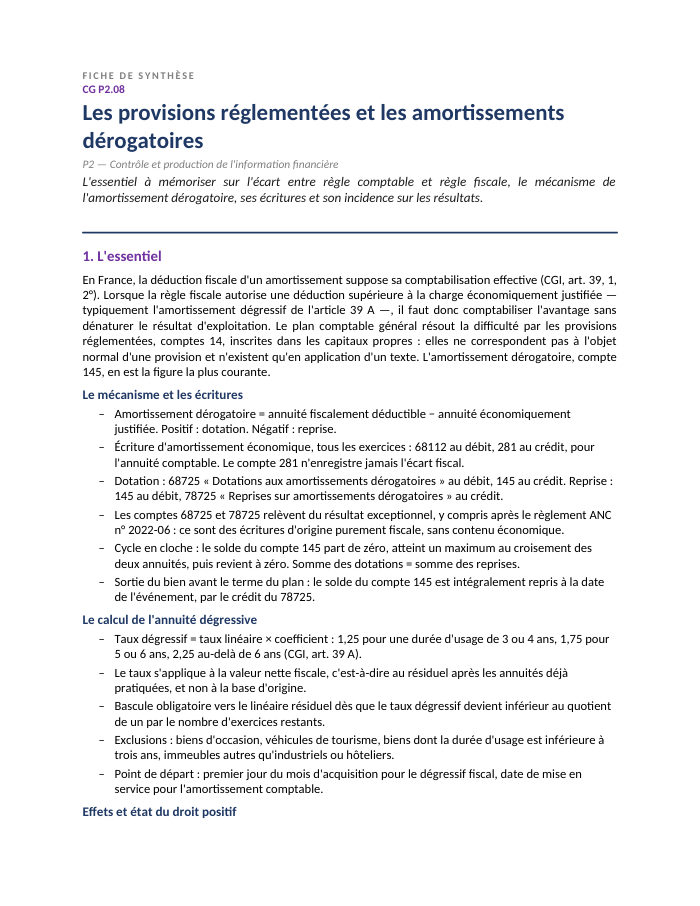
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 14 pages
- 1Deux règles pour une seule comptabilité
- 2Les provisions réglementées : une catégorie hybride au passif
- 3L'amortissement dérogatoire : mécanisme et calcul
- 4Le tableau de suivi et les écritures comptables
- 5Les autres provisions réglementées en droit positif
- 6Résultat comptable, résultat fiscal et impôt différé
- 7Contrôles, annexe et sort des provisions réglementées
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- tableau des coefficients et taux dégressifs par durée
- tableau de suivi de l'amortissement dérogatoire en sept colonnes
- cycle en deux temps dotation puis reprise
- tableau d'effet comparé sur les résultats, l'impôt, les capitaux propres et la trésorerie
- tableau de l'état du droit positif des provisions réglementées
- contrôle du retour à zéro du compte 145
Présentation de la notion
La comptabilité française est « connectée » à la fiscalité (CGI, ann. III, art. 38 quater), et l'article 39, 1, 2° du CGI subordonne la déduction fiscale des amortissements à leur inscription en comptabilité : sans écriture, pas de déduction. Le plan comptable général tranche ce dilemme en comptabilisant les deux amortissements séparément : l'amortissement économique reste en charge d'exploitation, tandis que le supplément purement fiscal — le plus souvent issu de l'écart entre le mode dégressif fiscal (CGI, art. 39 A) et le mode linéaire comptable — est isolé dans une provision réglementée, qui n'est pas une vraie provision au sens de l'article 322-1 : elle ne couvre ni risque, ni charge probable.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Comprendre le principe de connexion entre comptabilité et fiscalité et la raison d'être des provisions réglementées
- Distinguer une provision réglementée (compte 14) d'une provision pour risques et charges (compte 15) et d'une dépréciation
- Construire un plan d'amortissement dégressif fiscal et calculer, exercice par exercice, la dotation ou la reprise dérogatoire
- Passer les écritures de dotation (68725/145) et de reprise (145/78725) et vérifier que le compte 145 se solde à zéro en fin de plan
- Mesurer l'effet d'un amortissement dérogatoire sur le résultat comptable, le résultat fiscal et la trésorerie (gain de portage)
- Identifier les provisions réglementées toujours en vigueur (hausse des prix) et celles qui ont été supprimées (investissement, logiciels)
Questions fréquentes
Pourquoi une provision réglementée n'est-elle pas une vraie provision ?
Parce qu'elle ne couvre ni une obligation envers un tiers, ni un risque, ni une charge probable au sens de l'article 322-1 du PCG : c'est une simple écriture de neutralisation d'un avantage fiscal, imposée par un texte légal ou réglementaire.
L'amortissement dérogatoire fait-il gagner de l'impôt à l'entreprise ?
Non, pas définitivement : il ne fait que différer l'impôt dans le temps. Sur la durée totale du plan, la somme des dotations égale exactement la somme des reprises, et l'impôt total payé reste identique. L'avantage réel est un gain de trésorerie.
Un suramortissement fiscal génère-t-il une provision réglementée ?
Non : les dispositifs récents de suramortissement se déduisent directement sur la liasse fiscale (imprimé 2058-A), sans écriture comptable. Ils ne créent donc jamais de provision réglementée, contrairement à l'amortissement dérogatoire.
Que devient le compte 145 si le bien est cédé avant la fin du plan d'amortissement ?
Son solde est intégralement repris à la date de cession, par le crédit du compte 78725 : cette reprise majore le résultat imposable de l'exercice de cession, en plus de l'imposition de la plus-value.