
Archivage, contrôle externe et information de consolidation
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P2.11
- Public
- Candidats au BTS CG, processus P2
- Cours
- 14 pages, PDF
- Diaporama
- 24 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
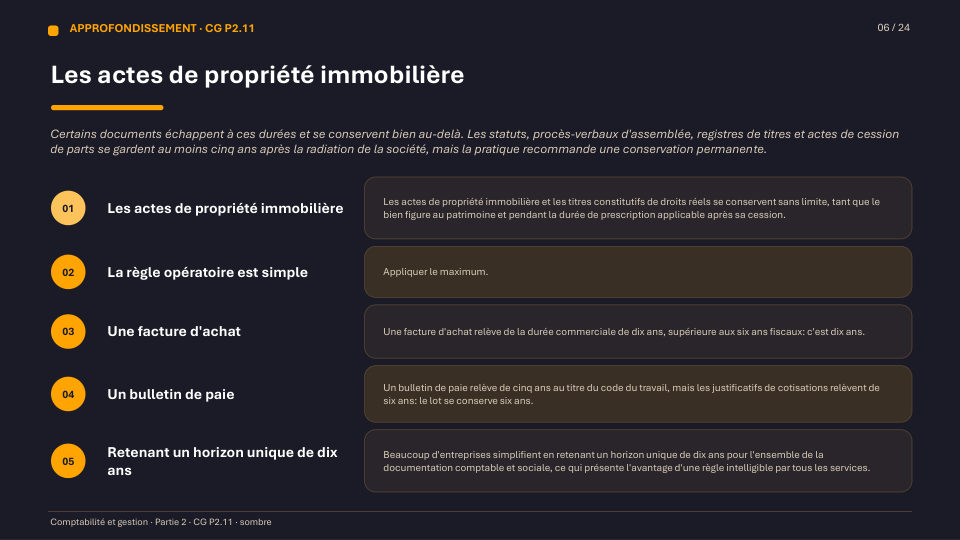
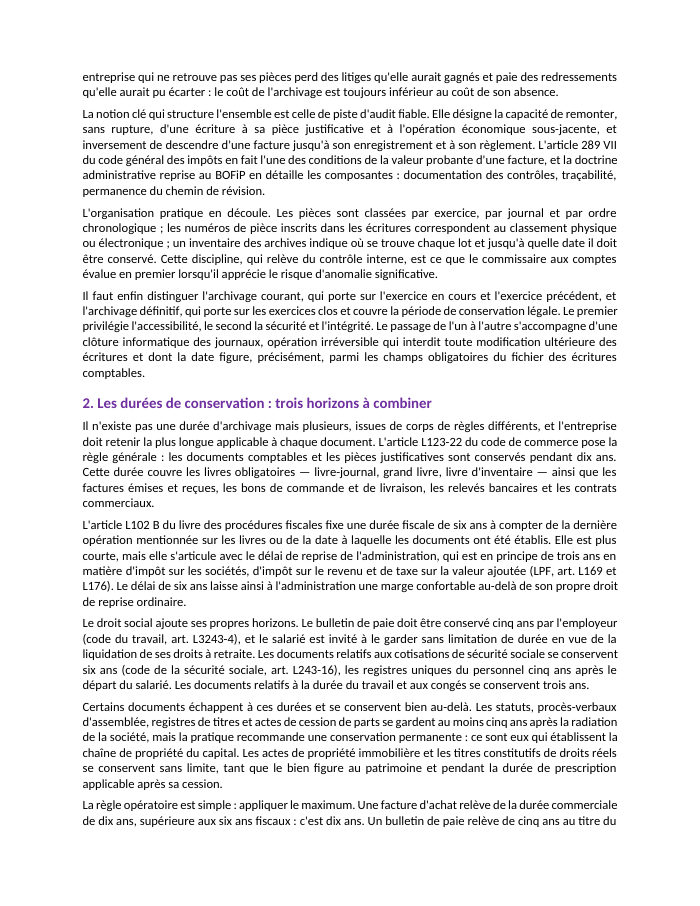
Produire les comptes ne suffit pas : il faut pouvoir en administrer la preuve, parfois dix ans plus tard, devant un juge, un banquier ou un vérificateur. L'article L123-22 du code de commerce impose la conservation des documents comptables et des pièces justificatives pendant dix ans, tandis que l'article L102 B du livre des procédures fiscales fixe une durée fiscale de six ans — la règle opératoire consistant toujours à retenir la durée la plus longue applicable à chaque document.
Voir ce que traite le coursCours
14 pages rédigées, en PDF.

Diaporama
24 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
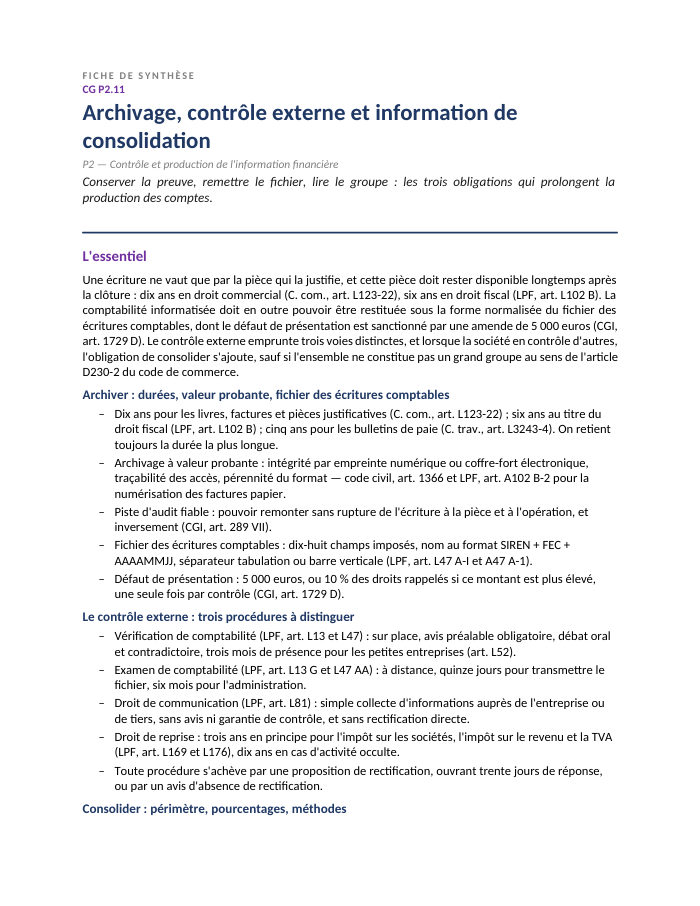
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 14 pages
- 1Archiver, ou la fabrique de la preuve comptable
- 2Les durées de conservation : trois horizons à combiner
- 3L'archivage à valeur probante et la dématérialisation
- 4Le fichier des écritures comptables : format, remise, sanction
- 5Le contrôle externe : trois voies, trois régimes
- 6Le groupe et le périmètre de consolidation
- 7Pourcentage de contrôle et pourcentage d'intérêt
- 8Les trois méthodes, les retraitements et les éliminations
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- tableau des durées légales de conservation par nature de document
- tableau des dix-huit champs du fichier des écritures comptables
- outil Test Compta Demat de la DGFiP
- tableau comparatif vérification / examen / droit de communication
- calcul du pourcentage de contrôle par addition et du pourcentage d'intérêt par multiplication
- tableau comparatif des trois méthodes de consolidation
Auteurs et théories
Présentation de la notion
Depuis le 1er janvier 2014, toute comptabilité tenue au moyen de systèmes informatisés doit pouvoir être remise sous la forme d'un fichier des écritures comptables (FEC) normalisé à dix-huit champs obligatoires, dont le nom suit le format SIREN + FEC + AAAAMMJJ (LPF, art. L47 A-I et A47 A-1). Le défaut de présentation d'un fichier conforme est sanctionné par une amende de 5 000 € — ou 10 % des droits rappelés si ce montant est plus élevé (CGI, art. 1729 D) — et peut ouvrir la voie à une évaluation d'office des bases d'imposition.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Déterminer la durée de conservation applicable à un document comptable, fiscal ou social en retenant systématiquement la plus longue
- Comprendre les conditions de la valeur probante d'un document archivé électroniquement (intégrité, traçabilité, pérennité)
- Constituer un fichier des écritures comptables conforme et identifier les causes fréquentes de non-conformité
- Distinguer les trois voies du contrôle fiscal externe (vérification, examen de comptabilité, droit de communication) et leurs garanties respectives
- Calculer un pourcentage de contrôle par addition et un pourcentage d'intérêt par multiplication le long d'une chaîne de détention
- Choisir la méthode de consolidation appropriée (intégration globale, intégration proportionnelle, mise en équivalence) selon le degré d'influence exercé
Questions fréquentes
Pendant combien de temps faut-il conserver une facture d'achat ?
Dix ans, car la durée commerciale de l'article L123-22 du code de commerce (dix ans) est supérieure à la durée fiscale de six ans de l'article L102 B du livre des procédures fiscales : c'est toujours le maximum applicable qui doit être retenu.
Que risque une entreprise qui ne remet pas un fichier des écritures comptables conforme lors d'un contrôle ?
Une amende de 5 000 €, portée à 10 % des droits rappelés si ce montant est plus élevé (CGI, art. 1729 D), et surtout l'évaluation d'office des bases d'imposition, qui renverse la charge de la preuve au détriment de l'entreprise.
Quelle est la différence entre le pourcentage de contrôle et le pourcentage d'intérêt ?
Le pourcentage de contrôle mesure le pouvoir : il s'additionne, en reprenant la totalité des droits de vote détenus par les filiales sous contrôle exclusif. Le pourcentage d'intérêt mesure la richesse : il se multiplie le long de chaque chaîne de détention, puis s'additionne entre les chaînes.
Une société qui contrôle des filiales est-elle toujours tenue d'établir des comptes consolidés ?
Non : l'article L233-17 du code de commerce exempte les ensembles qui ne constituent pas un « grand groupe » au sens de l'article D230-2, c'est-à-dire qui ne dépassent pas deux des trois seuils (30 M€ de bilan, 60 M€ de chiffre d'affaires, 250 salariés) sur deux exercices consécutifs.