
La TVA : fait générateur, exigibilité et droit à déduction
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P3.03
- Public
- Candidats au BTS CG, processus P3
- Cours
- 19 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 3 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
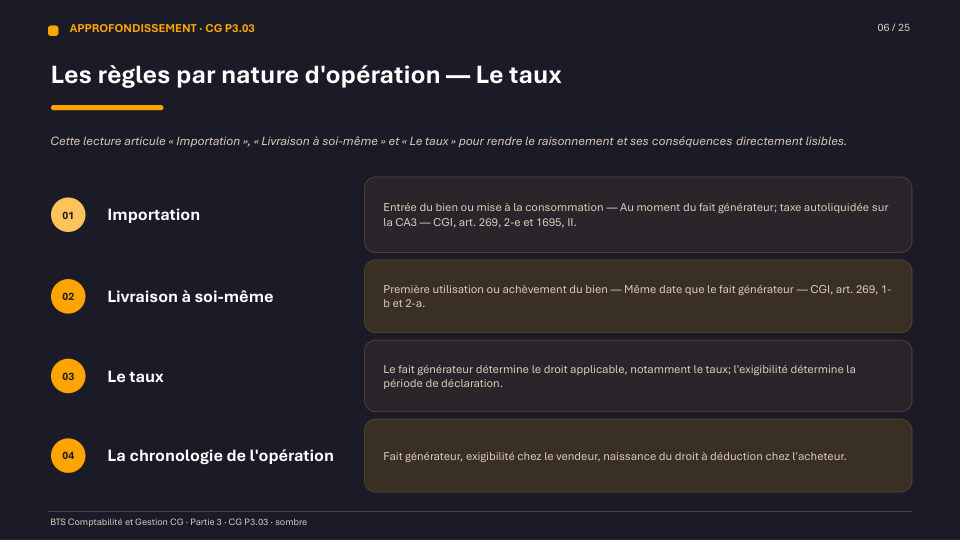
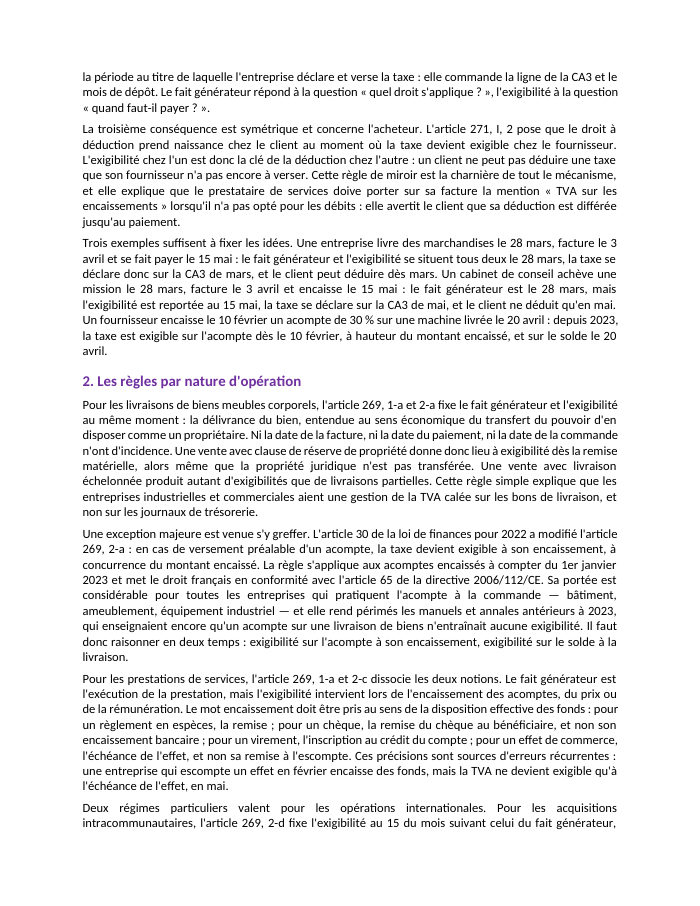
Deux dates commandent tout en matière de TVA : celle qui fait naître la créance du Trésor, et celle qui la rend exigible. De la seconde dépend la période de déclaration chez le vendeur — et le droit à déduction chez l'acheteur.
Voir ce que traite le coursCours
19 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
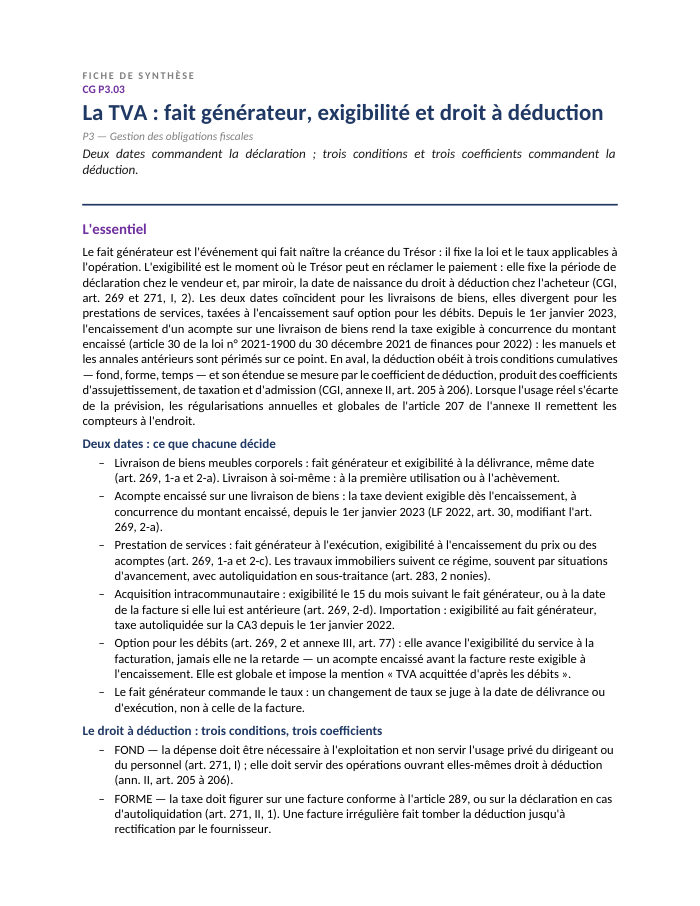
Synthèse
3 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 19 pages
- 1Fait générateur et exigibilité : deux dates, deux fonctions
- 2Les règles par nature d'opération
- 3L'option pour les débits : intérêt, mécanisme et limites
- 4Les trois conditions du droit à déduction : fond, forme, temps
- 5Le coefficient de déduction et ses trois composantes
- 6Les exclusions et les restrictions du coefficient d'admission
- 7Les régularisations de déduction : annuelles et globales
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- tableau fait générateur / exigibilité par nature d'opération
- comparatif encaissements / débits
- les trois conditions du droit à déduction dans l'ordre de vérification
- formule du coefficient de déduction en trois facteurs avec arrondi par excès
- tableau des exclusions du coefficient d'admission
- méthode de la régularisation globale en quatre gestes
- correspondance ligne 15 (reversement) et ligne 21 (déduction complémentaire)
Présentation de la notion
Fait générateur et exigibilité : deux notions à ne jamais confondre
Le fait générateur est l'événement qui fait naître la créance fiscale et détermine le régime applicable (notamment le taux) ; l'exigibilité est le moment où le Trésor peut réclamer le paiement, et elle commande la période de déclaration. Pour une livraison de biens, les deux notions coïncident à la délivrance. Pour une prestation de services, le fait générateur est l'exécution de la prestation mais l'exigibilité n'intervient qu'à l'encaissement, sauf option pour les débits. Depuis le 1er janvier 2023, un acompte encaissé sur une livraison de biens rend la taxe exigible à concurrence du montant encaissé (LF 2022, art. 30) — une règle qui a rendu périmés les manuels antérieurs.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer le fait générateur et l'exigibilité de la TVA et leurs effets respectifs sur le taux applicable et la période de déclaration
- Appliquer la règle d'exigibilité sur acompte en vigueur depuis le 1er janvier 2023 pour les livraisons de biens
- Vérifier les trois conditions cumulatives du droit à déduction : fond, forme et temps
- Calculer un coefficient de déduction (produit des coefficients d'assujettissement, de taxation et d'admission)
- Identifier les exclusions du coefficient d'admission (véhicules de tourisme, logement, cadeaux, carburants)
- Distinguer régularisation annuelle et régularisation globale de la TVA déduite sur une immobilisation
Questions fréquentes
Un acompte encaissé sur une vente de marchandises rend-il la TVA exigible immédiatement ?
Oui, depuis le 1er janvier 2023 : la taxe devient exigible à l'encaissement de l'acompte, à concurrence du montant encaissé (CGI, art. 269, 2-a modifié par la loi de finances pour 2022). Avant cette date, un acompte sur une livraison de biens n'entraînait aucune exigibilité.
Quand naît le droit à déduction chez le client ?
Le droit à déduction prend naissance au moment où la taxe devient exigible chez le fournisseur (CGI, art. 271, I, 2). Un client ne peut donc jamais déduire une taxe que son fournisseur n'a pas encore à verser au Trésor.
La TVA sur l'achat d'un véhicule de tourisme est-elle déductible ?
En principe non : le véhicule conçu pour le transport de personnes est exclu du droit à déduction (CGI, ann. II, art. 206, IV, 2, 6°), sauf s'il est affecté exclusivement à une activité comme le taxi, l'auto-école ou la location.
Que se passe-t-il si un bien immobilisé change d'affectation avant la fin de sa période de régularisation ?
Une régularisation globale s'impose : elle solde en une fois toutes les années restant à courir, le coefficient de l'année de l'événement étant réputé nul (si l'opération n'est pas soumise à la taxe) ou égal à 1 (si elle l'est), avec un impact parfois très favorable en cas d'option pour la taxation.