
Les éléments personnels de la paie et les cas particuliers
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- CG P4.06
- Public
- Candidats au BTS CG, processus P4
- Cours
- 16 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
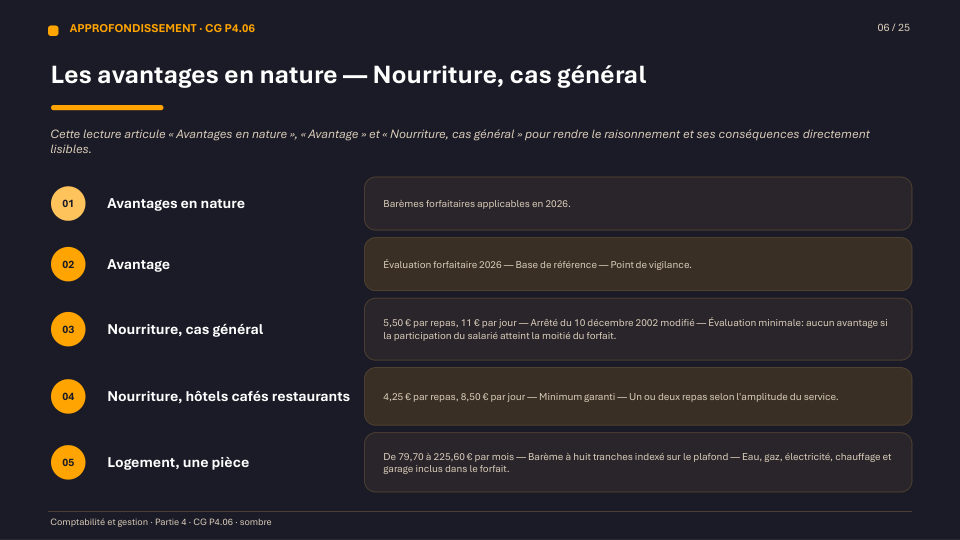
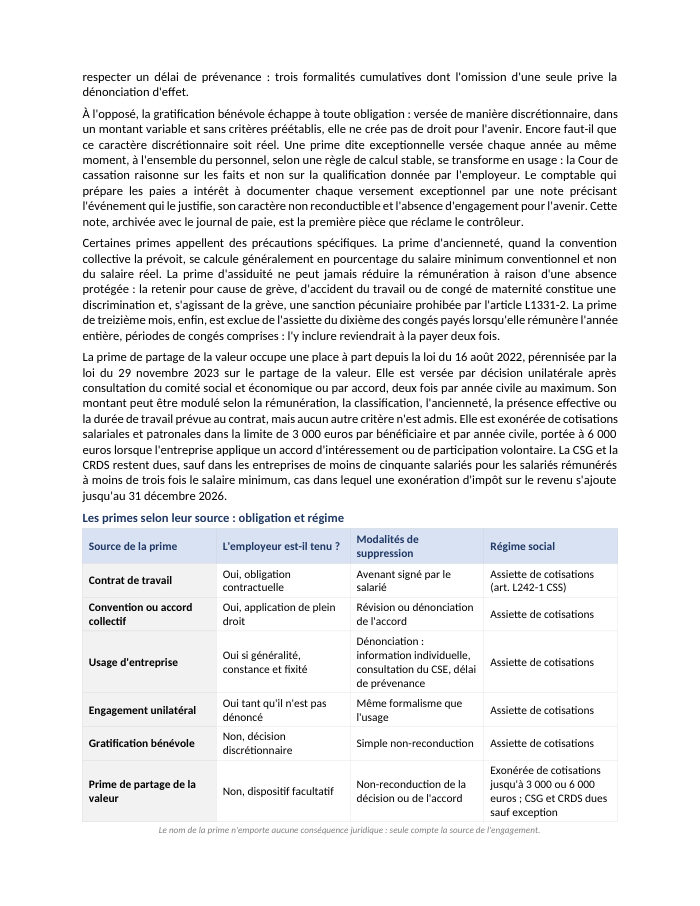
Un véhicule de fonction évalué à 20 % de son prix d'achat, un titre-restaurant plafonné à 7,32 €, un barème de saisie à sept tranches et une gratification de stage de 4,50 € de l'heure : la paie des éléments personnels est un exercice de barèmes précisément datés.
Voir ce que traite le coursCours
16 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
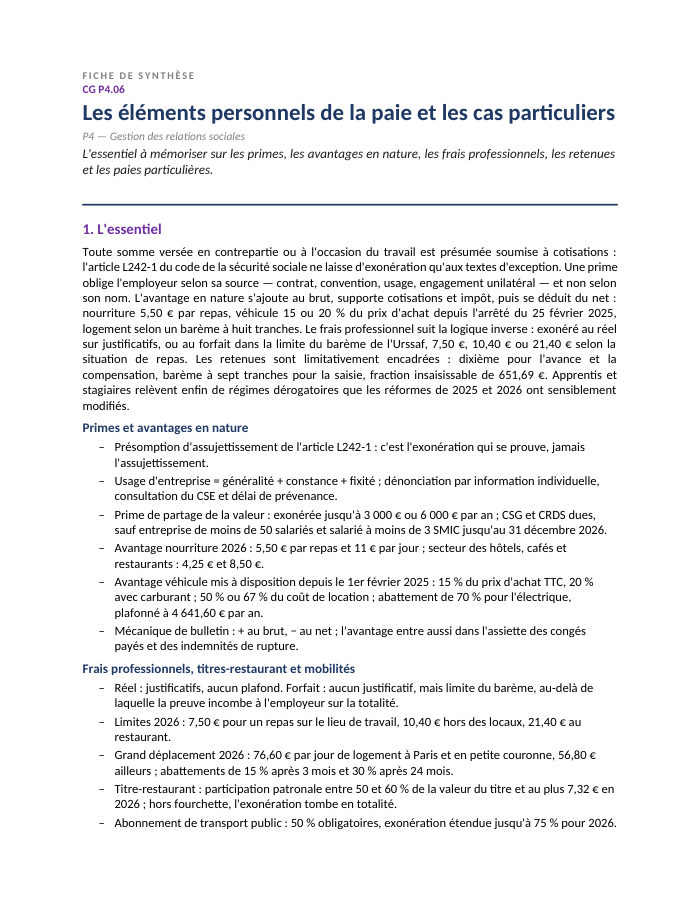
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
7 sections, 16 pages
- 1Les primes et gratifications : nature juridique et régime social
- 2Les avantages en nature : principe, évaluation forfaitaire et évaluation réelle
- 3Les frais professionnels : remboursement au réel, allocations forfaitaires et limites d'exonération
- 4Titres-restaurant, prise en charge des transports et forfait mobilités durables
- 5Les retenues sur salaire : acomptes, avances, saisies et cessions
- 6Apprentis, alternants et stagiaires : trois régimes dérogatoires
- 7Rappels de salaire, trop-perçus et régularisations
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- barème forfaitaire des avantages en nature
- barème des frais professionnels de l'Urssaf
- barème de la quotité saisissable à sept tranches
- tableau comparatif apprenti / professionnalisation / stagiaire
- double mouvement de l'avantage en nature sur le bulletin
- déduction forfaitaire spécifique pour frais professionnels
Présentation de la notion
Primes, avantages en nature et frais professionnels
Toute somme versée en contrepartie ou à l'occasion du travail entre dans l'assiette des cotisations (art. L242-1 du code de la sécurité sociale) : une prime est présumée soumise, quel que soit son nom, et son caractère obligatoire dépend uniquement de sa source (contrat, convention collective, usage). L'avantage en nature — véhicule, logement, nourriture, outils numériques — s'ajoute au brut, supporte cotisations et impôt, puis se déduit du net à payer puisque le salarié l'a déjà consommé. En 2026, l'avantage nourriture est évalué à 5,50 € par repas, et le véhicule acheté de moins de cinq ans mis à disposition depuis le 1er février 2025 à 15 % (ou 20 % avec carburant) de son prix d'achat. Le frais professionnel, à l'inverse, est une dépense engagée dans l'intérêt de l'entreprise, exclue de l'assiette au réel sur justificatifs ou au forfait dans la limite des barèmes de l'Urssaf (7,50 € pour un repas sur le lieu de travail, 21,40 € au restaurant en déplacement).
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer un avantage en nature d'un frais professionnel selon l'intérêt servi.
- Appliquer les barèmes forfaitaires 2026 de nourriture, logement et véhicule.
- Calculer l'exonération du titre-restaurant et du forfait mobilités durables.
- Distinguer un acompte, une avance et une saisie sur rémunération dans leur traitement.
- Calculer une quotité saisissable selon le barème progressif 2026.
- Appliquer les régimes dérogatoires des apprentis et des stagiaires.
Questions fréquentes
Comment distinguer un avantage en nature d'un frais professionnel ?
Cela dépend de l'intérêt servi : si la dépense est engagée dans l'intérêt de l'entreprise et pour les besoins de l'activité, c'est un frais professionnel exclu de l'assiette des cotisations ; si elle procure au salarié une économie personnelle, c'est un avantage en nature inclus dans le brut. Un même bien, comme un véhicule, peut changer de qualification selon son usage.
Que risque une entreprise qui fixe la participation patronale au titre-restaurant en dehors de la fourchette 50-60 % ?
Elle perd l'exonération sur la totalité de la participation, pas seulement sur l'excédent : c'est la sanction la plus sévère du dispositif, à distinguer du simple dépassement du plafond de 7,32 € qui ne réintègre que la fraction excédentaire.
Quelle est la différence entre un acompte et une avance sur salaire ?
L'acompte correspond à un travail déjà effectué et n'a pas de limite de retenue ; l'avance porte sur un travail non encore exécuté, elle est facultative et son remboursement est plafonné au dixième du salaire exigible (art. L3251-3).
Un salarié saisi sur rémunération peut-il descendre sous un certain seuil de revenu ?
Non : quel que soit le résultat du barème progressif à sept tranches, le salarié conserve toujours une fraction absolument insaisissable égale au montant forfaitaire du RSA pour une personne seule, soit 651,69 € par mois en 2026.