
La décision de gestion et la structure des coûts
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Création d'entreprise : CREA 4.01, Structure de coûts et seuil de rentabilité.
- Code
- CG P5.01
- Public
- Candidats au BTS CG, processus P5
- Cours
- 14 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
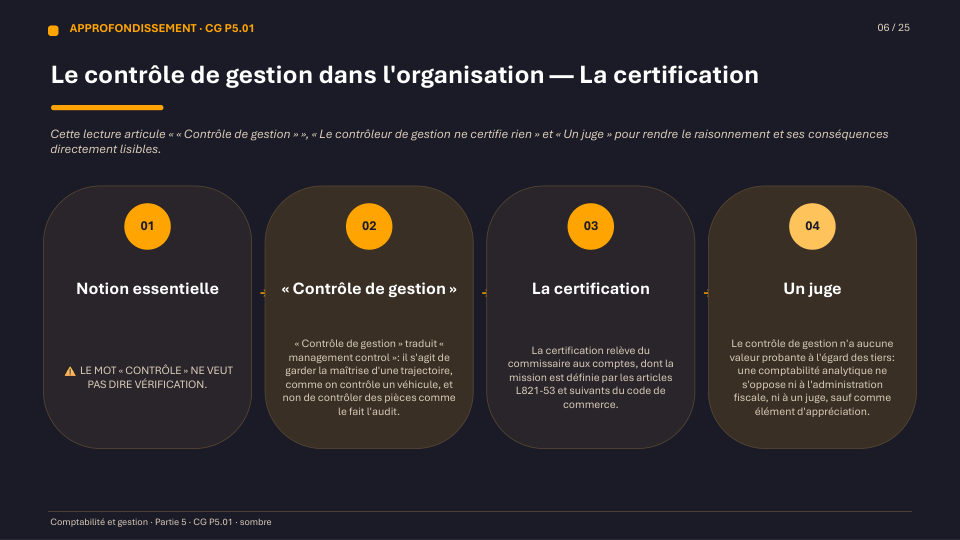
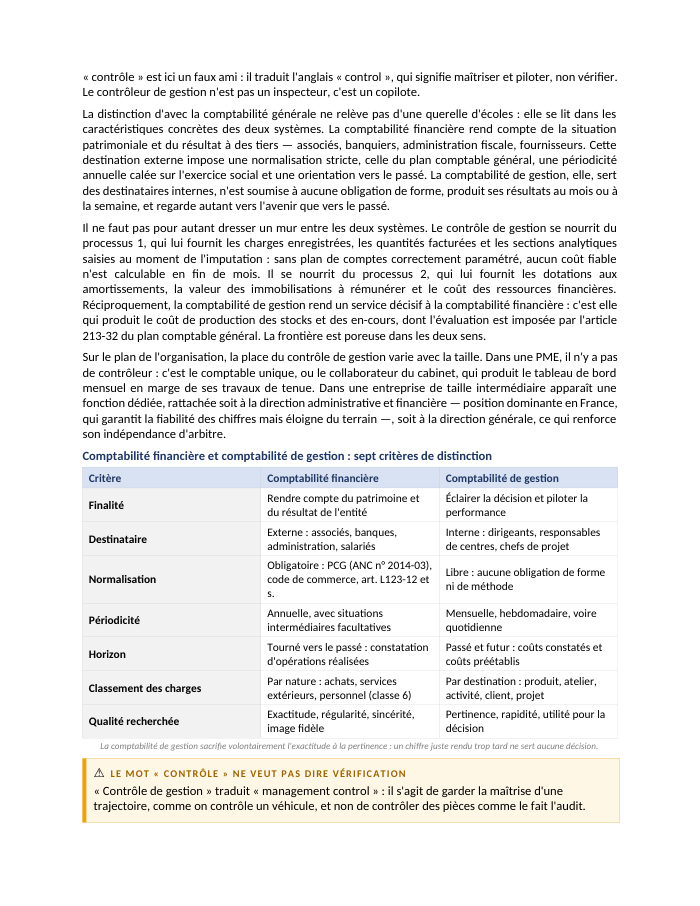
Un coût n'existe pas en soi : il se construit à partir d'un objet, d'un périmètre et d'un moment. Avant de calculer quoi que ce soit, la fiche CG P5.01 pose les fondations du processus 5 du BTS CG en distinguant le contrôle de gestion, tourné vers l'action, de la comptabilité financière, tournée vers la reddition de comptes.
Voir ce que traite le coursCours
14 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
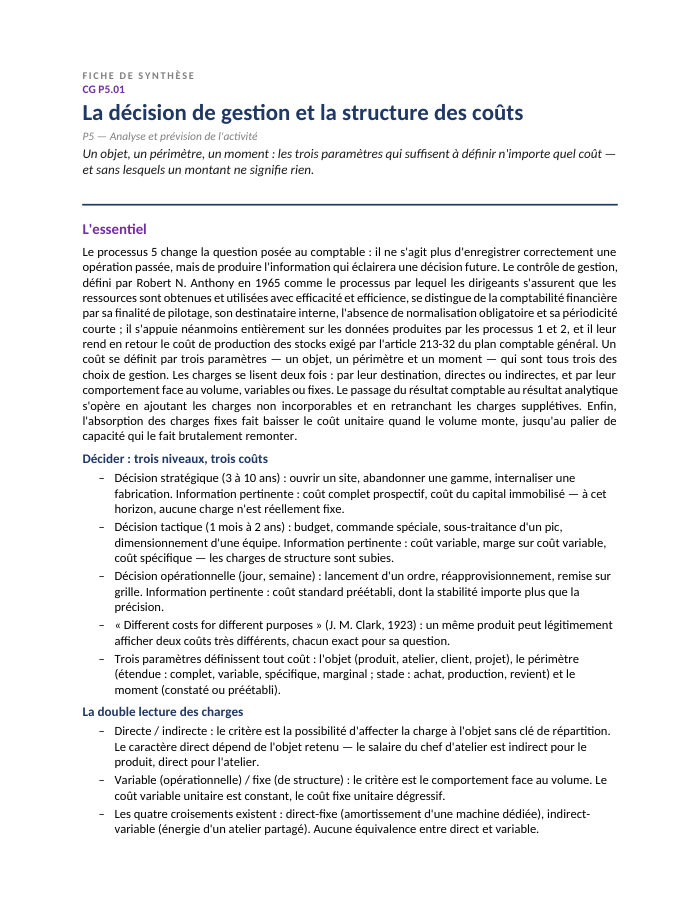
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 14 pages
- 1Le contrôle de gestion dans l'organisation : une comptabilité tournée vers l'action
- 2Le processus de décision de gestion : trois niveaux, trois usages du coût
- 3La notion de coût : un objet, un périmètre, un moment
- 4La première lecture des charges : directes et indirectes
- 5La seconde lecture des charges : variables, fixes, semi-variables
- 6Charges incorporables, non incorporables et supplétives : du résultat comptable au résultat analytique
- 7Le comportement des coûts en fonction du volume : absorption et paliers
- 8Choisir une méthode de calcul de coûts, et connaître les limites de l'information produite
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Présentation de la notion
Un coût selon la décision, pas selon une formule unique
La fiche rappelle un principe fondateur, formulé dès 1923 par John Maurice Clark : « different costs for different purposes ». Une décision stratégique (ouvrir un site, abandonner une gamme) réclame un coût complet prospectif ; une décision tactique (accepter une commande spéciale) réclame des coûts partiels ; une décision opérationnelle (lancer un ordre de fabrication) réclame un coût standard. Utiliser un coût moyen complet pour trancher une décision marginale est le piège le plus fréquent.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer le contrôle de gestion de la comptabilité financière selon quatre critères (finalité, destinataire, normalisation, périodicité)
- Relier chaque niveau de décision (stratégique, tactique, opérationnel) à l'information de coût pertinente
- Définir un coût par ses trois paramètres : objet, périmètre, moment de calcul
- Distinguer charges directes/indirectes et charges variables/fixes sans les confondre
- Séparer une charge semi-variable par la méthode des points extrêmes
- Passer du résultat comptable au résultat analytique via les charges non incorporables et supplétives
Questions fréquentes
Pourquoi dit-on que le contrôle de gestion n'est pas « une comptabilité en plus » ?
Parce qu'il répond à une question différente : la comptabilité financière rend compte du passé à des tiers selon des règles obligatoires (PCG), tandis que le contrôle de gestion produit une information libre, rapide et tournée vers la décision, destinée aux seuls dirigeants.
Comment fonctionne la méthode des points extrêmes ?
On repère le mois de plus faible et de plus forte activité, on calcule le coût variable unitaire par le rapport des écarts de coûts et de quantités entre ces deux points, puis on en déduit les charges fixes en réinjectant ce coefficient dans l'une des deux observations, avec contrôle sur le second point.
Pourquoi une commande à prix réduit peut-elle être acceptée alors que son prix est inférieur au coût de revient complet ?
Parce que le coût de revient complet inclut une quote-part de charges fixes déjà couvertes par l'activité normale ; tant qu'aucun palier de capacité n'est franchi, seul le coût variable est pertinent pour juger d'une commande marginale.
Qu'est-ce qu'une charge supplétive ?
Une consommation économique réelle non enregistrée en comptabilité financière (comme la rémunération théorique de l'exploitant non salarié), qu'il faut ajouter aux charges incorporées pour ne pas sous-évaluer artificiellement le coût du produit.