
Les coûts partiels et le seuil de rentabilité
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Création d'entreprise : CREA 4.01, Structure de coûts et seuil de rentabilité.
- Code
- CG P5.04
- Public
- Candidats au BTS CG, processus P5
- Cours
- 16 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
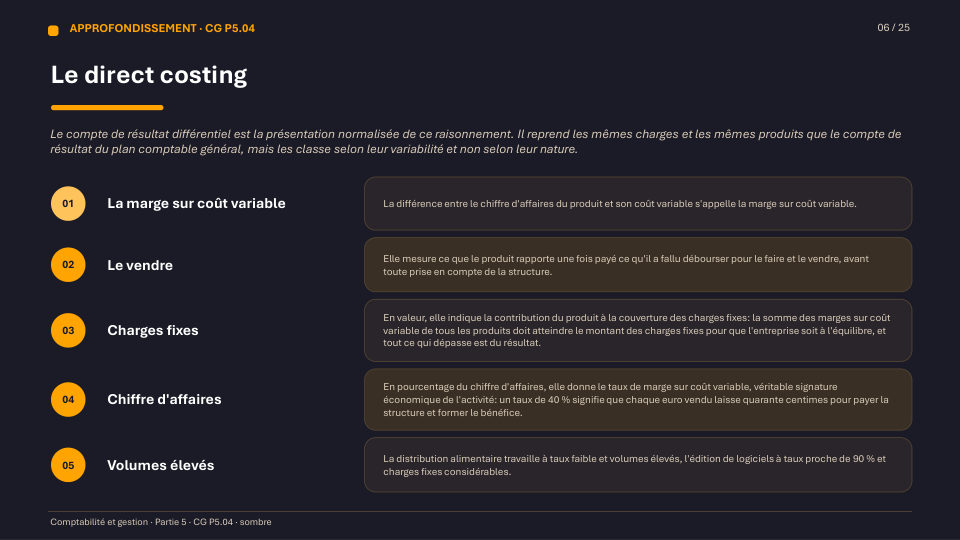
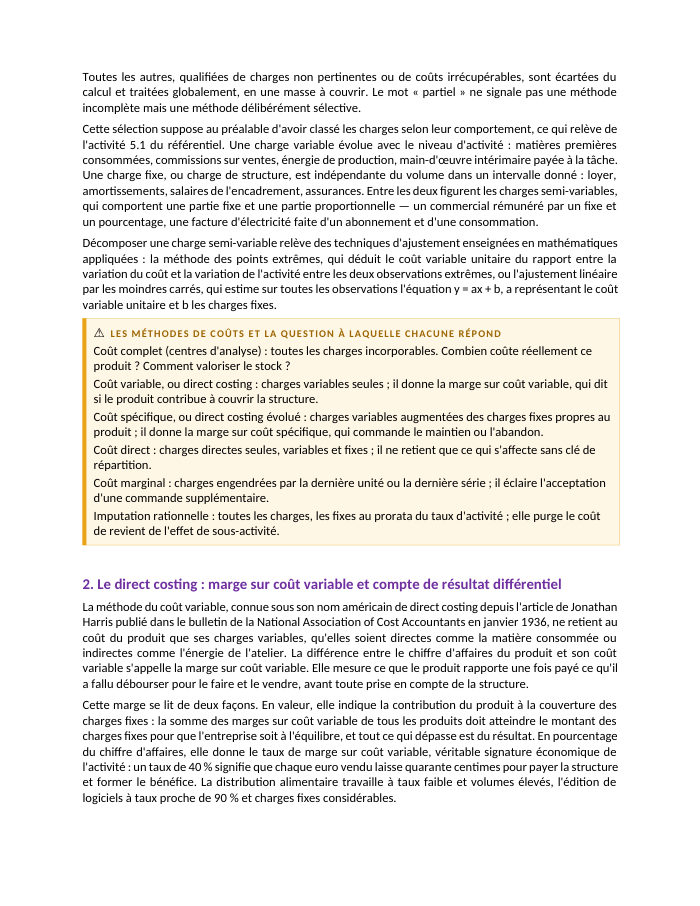
Une marge sur coût variable, deux niveaux de charges fixes et un point d'équilibre : les coûts partiels ne cherchent pas à savoir ce que coûte un produit, mais ce que l'entreprise perdrait à s'en priver. Cette fiche construit le compte de résultat différentiel et le seuil de rentabilité, deux outils centraux du processus P5.
Voir ce que traite le coursCours
16 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
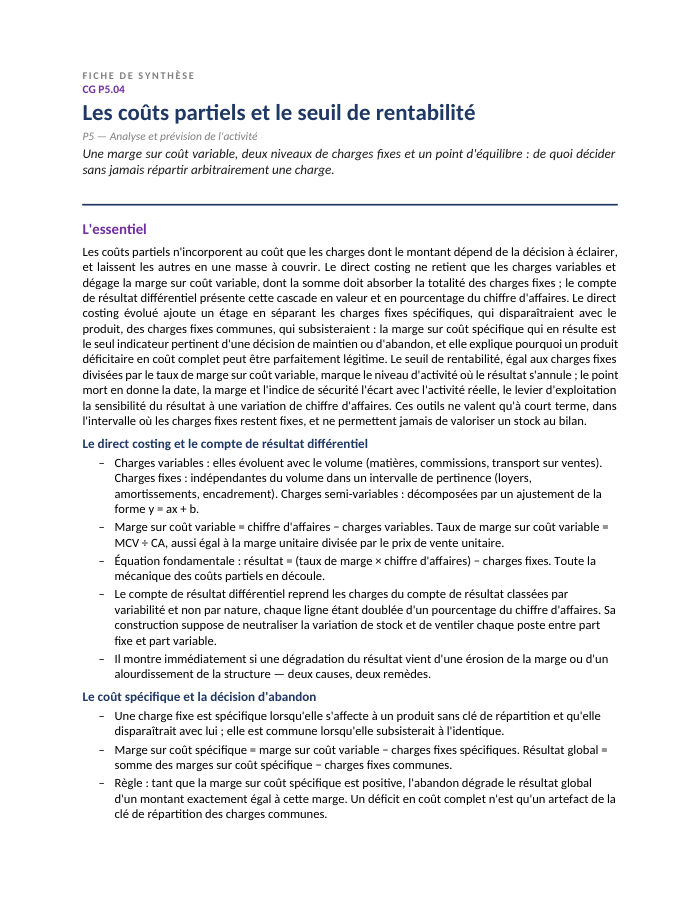
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 16 pages
- 1Pourquoi des coûts partiels : la limite du coût complet
- 2Le direct costing : marge sur coût variable et compte de résultat différentiel
- 3Le direct costing évolué : la marge sur coût spécifique et la décision d'abandon
- 4Le seuil de rentabilité : définition et les trois formules
- 5Représentation graphique, point mort, marge et indice de sécurité
- 6Le levier d'exploitation et le risque d'exploitation
- 7L'incidence d'une modification de structure, la saisonnalité et le multiproduits
- 8Les limites des coûts partiels et leur articulation avec la comptabilité générale
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Présentation de la notion
Direct costing, coût spécifique et la règle de l'abandon
Le direct costing (coût variable) fait apparaître la marge sur coût variable, qui doit couvrir la totalité des charges fixes. Le direct costing évolué (coût spécifique) sépare les charges fixes propres à un produit — qui disparaîtraient avec lui — des charges fixes communes, qui subsisteraient. La règle de décision est simple : tant que la marge sur coût spécifique est positive, le produit contribue à couvrir les charges communes et son abandon dégraderait le résultat global. Le cas de la SAS Vosges Composites l'illustre : deux gammes (Bêta et Gamma) affichent un résultat analytique négatif en coût complet, mais leur marge sur coût spécifique est positive ; abandonner Gamma ferait perdre 20 000 € — exactement sa marge sur coût spécifique — tout en aggravant le levier d'exploitation de 13 à 18.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Construire un compte de résultat différentiel et calculer la marge sur coût variable en valeur, en unitaire et en taux
- Distinguer charges fixes spécifiques et charges fixes communes pour calculer une marge sur coût spécifique
- Appliquer la règle de décision de maintien ou d'abandon d'un produit à partir de sa marge sur coût spécifique
- Calculer un seuil de rentabilité par les trois formules et en déduire le point mort
- Calculer la marge de sécurité, l'indice de sécurité et le levier d'exploitation, et interpréter le risque d'exploitation
- Mesurer l'incidence d'une modification de charges fixes, de coût variable ou de prix sur le seuil de rentabilité
Questions fréquentes
Un produit déficitaire en coût complet doit-il toujours être abandonné ?
Non : le déficit en coût complet résulte souvent d'une quote-part de charges communes réparties par convention, qui ne disparaîtront pas avec le produit ; seule une marge sur coût spécifique négative justifie sérieusement d'envisager l'abandon.
Comment calcule-t-on le seuil de rentabilité ?
En divisant les charges fixes par le taux de marge sur coût variable (SR = CF ÷ Tmcv), ou en quantités en divisant les charges fixes par la marge sur coût variable unitaire ; les deux formules doivent donner le même résultat, ce qui constitue un bon contrôle.
Qu'est-ce que le levier d'exploitation mesure-t-il exactement ?
L'élasticité du résultat au chiffre d'affaires : un levier de 4 signifie qu'une variation de 10 % du chiffre d'affaires produit une variation de 40 % du résultat, dans les deux sens ; ce n'est donc pas un indicateur de performance mais de risque.
Faut-il toujours préférer une structure de charges flexible à une structure capitalistique ?
Non, cela dépend du niveau d'activité par rapport au point d'indifférence entre les deux structures : au-dessus de ce point, la structure capitalistique (fort taux de marge, charges fixes élevées) l'emporte ; en dessous, la structure flexible protège mieux le résultat.