
Les tableaux de bord opérationnels et le reporting
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Performance & KPI : PER 2.03, Construire un tableau de bord.
- Code
- CG P5.09
- Public
- Candidats au BTS CG, processus P5
- Cours
- 16 pages, PDF
- Diaporama
- 24 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
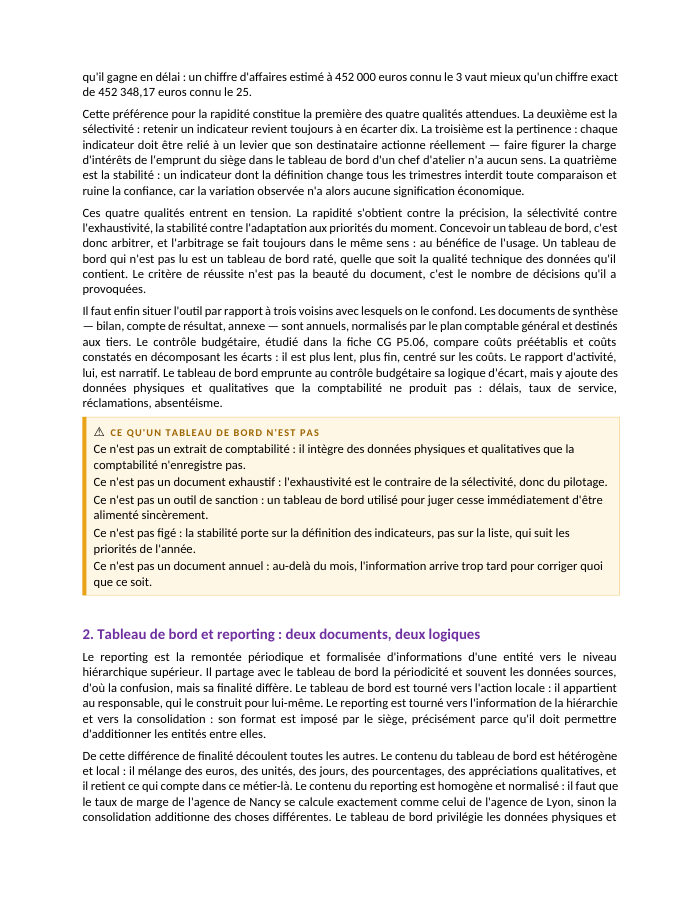
La comptabilité générale dit ce qui s'est passé il y a six mois, et elle le dit très bien ; le tableau de bord dit ce qui est en train de se passer. Cette fiche apprend à choisir dix à quinze indicateurs qui déclenchent une action plutôt que cent qui n'en déclenchent aucune, puis à les présenter pour qu'une anomalie saute aux yeux.
Voir ce que traite le coursCours
16 pages rédigées, en PDF.

Diaporama
24 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
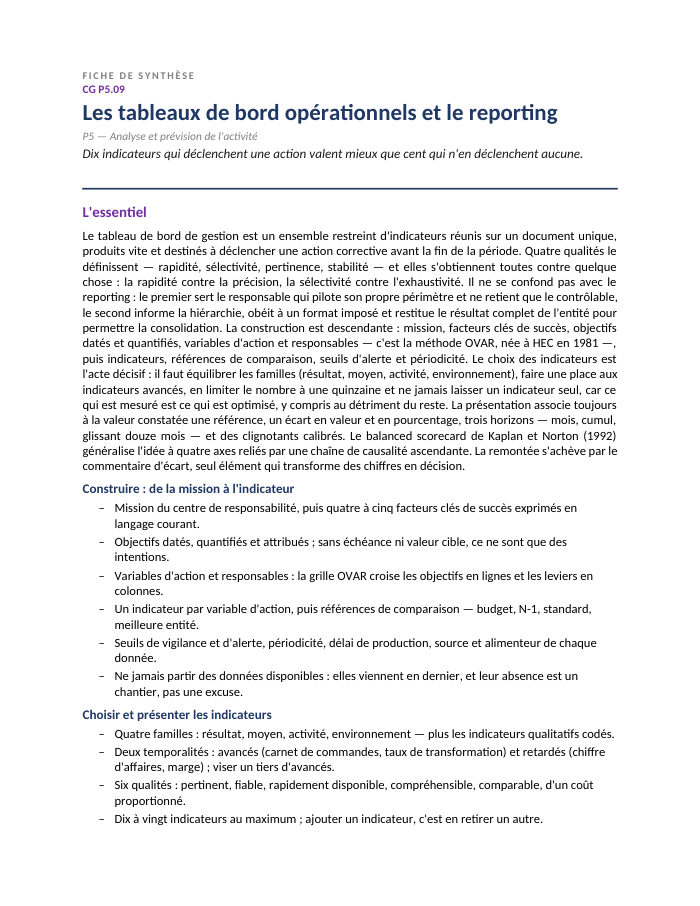
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 16 pages
- 1Le tableau de bord de gestion : piloter, pas rendre compte
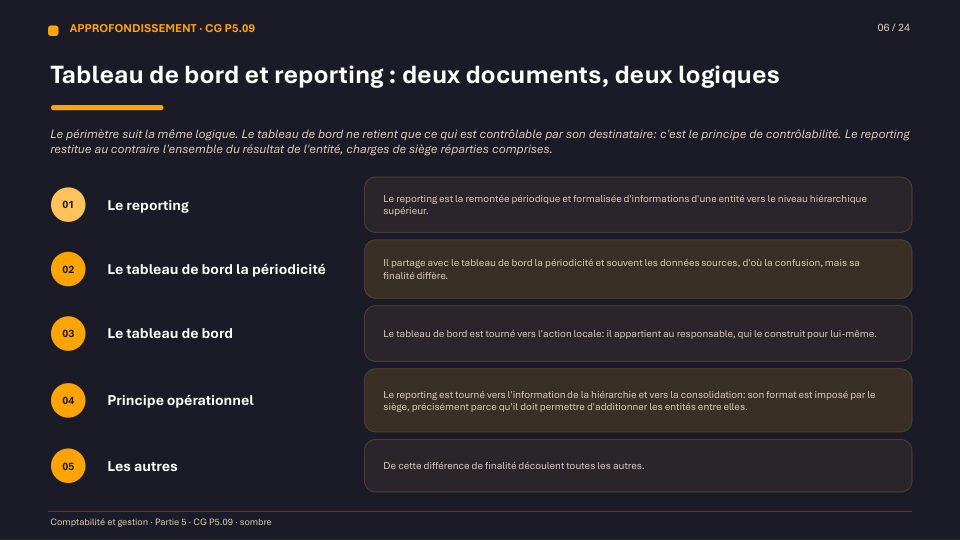
- 2Tableau de bord et reporting : deux documents, deux logiques
- 3La méthode de construction : des missions aux indicateurs
- 4Les indicateurs : typologie, qualités, nombre et effets pervers
- 5Présenter : écarts, cumul, glissant, clignotants et graphiques
- 6Le balanced scorecard : quatre axes et une chaîne de causalité
- 7La remontée de l'information : circuit, délais et commentaire d'écart
- 8Outils, limites et conditions de réussite
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Présentation de la notion
Construire par la méthode OVAR, pas à partir des données disponibles
Un tableau de bord ne se construit jamais en listant ce que le système d'information sait produire : il part de la mission du centre de responsabilité, des facteurs clés de succès, puis des objectifs datés et chiffrés, avant d'identifier les variables d'action et leurs responsables — c'est la méthode OVAR, née à HEC en 1981. Chaque indicateur doit être équilibré par un indicateur antagoniste (le chiffre d'affaires par le taux de marge, le taux d'occupation machine par la rotation des stocks), faute de quoi « ce qui est mesuré devient ce qui est optimisé », au détriment de tout le reste.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Construire un tableau de bord par la méthode OVAR : mission, facteurs clés de succès, objectifs, variables d'action, indicateurs
- Distinguer tableau de bord et reporting selon sept critères (finalité, destinataire, contenu, périmètre)
- Choisir des indicateurs équilibrés entre les quatre familles (résultat, moyen, activité, environnement) et les deux temporalités (avancé, retardé)
- Présenter un écart en valeur et en pourcentage, avec trois horizons de lecture (mois, cumul, glissant)
- Décomposer un écart de marge en effet volume, effet prix et effet coût
- Rédiger un commentaire d'écart en quatre temps : constat, décomposition, analyse causale, action datée
Questions fréquentes
Quelle est la différence essentielle entre un tableau de bord et un reporting ?
Le tableau de bord sert le responsable qui pilote son propre périmètre (contenu hétérogène, ce qui est contrôlable), tandis que le reporting informe la hiérarchie et se prête à la consolidation (format imposé, homogène, résultat complet de l'entité) ; les deux s'articulent mais ne se remplacent jamais.
Pourquoi ne jamais laisser un indicateur de résultat seul dans un tableau de bord ?
Parce que ce qui est mesuré devient ce qui est optimisé, souvent au détriment du reste : un chiffre d'affaires non contraint par le taux de marge se gagne toujours par la remise, ce qui peut détruire la rentabilité qu'il était censé mesurer.
Comment décomposer un écart de marge entre plusieurs causes ?
En isolant successivement l'effet volume (variation des quantités valorisée à la marge unitaire budgétée), l'effet prix (variation du prix appliquée aux quantités réelles) et l'effet coût variable unitaire, dont la somme algébrique doit reconstituer exactement l'écart global.
Qu'apporte le balanced scorecard de Kaplan et Norton par rapport à un tableau de bord classique ?
Il impose d'équilibrer les indicateurs financiers, retardés par nature, avec des indicateurs des axes client, processus internes et apprentissage organisationnel, reliés par une chaîne de causalité explicite : la formation ou la fiabilité des processus d'aujourd'hui explique le résultat financier de demain.