
Le bilan fonctionnel FRNG, BFR et trésorerie nette
Fiche de préparation d'épreuve, calée sur le référentiel du BTS CG : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Performance & KPI : PER 5.04, L'équilibre financier (FR, BFR, trésorerie nette).
- Code
- CG P6.03
- Public
- Candidats au BTS CG, processus P6
- Cours
- 18 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 2 pages, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
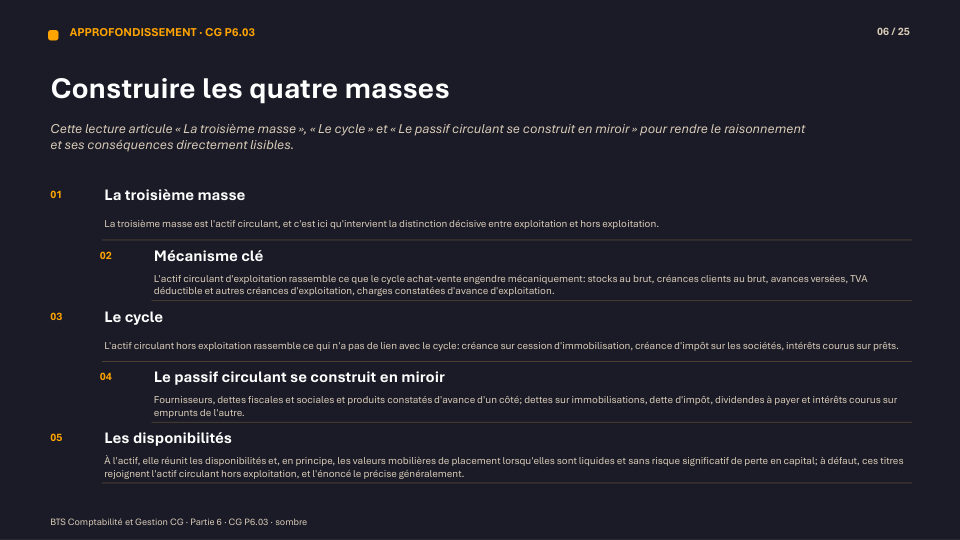
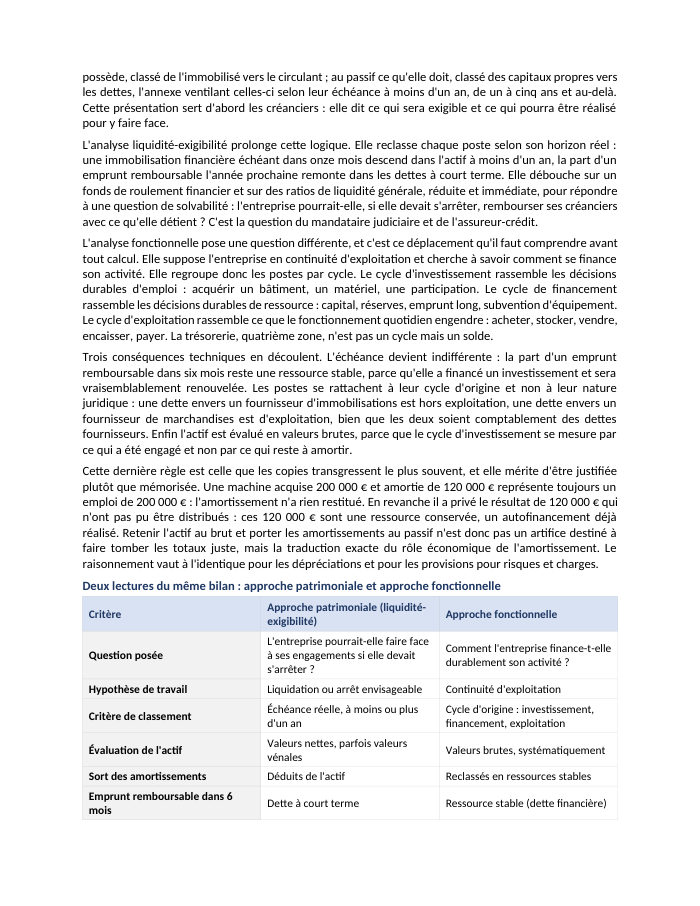
Le bilan comptable classe les postes par nature juridique et par échéance. Le bilan fonctionnel les reclasse par cycle — investissement, financement, exploitation — pour répondre à une question différente : l'entreprise finance-t-elle durablement son activité ?
Voir ce que traite le coursCours
18 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
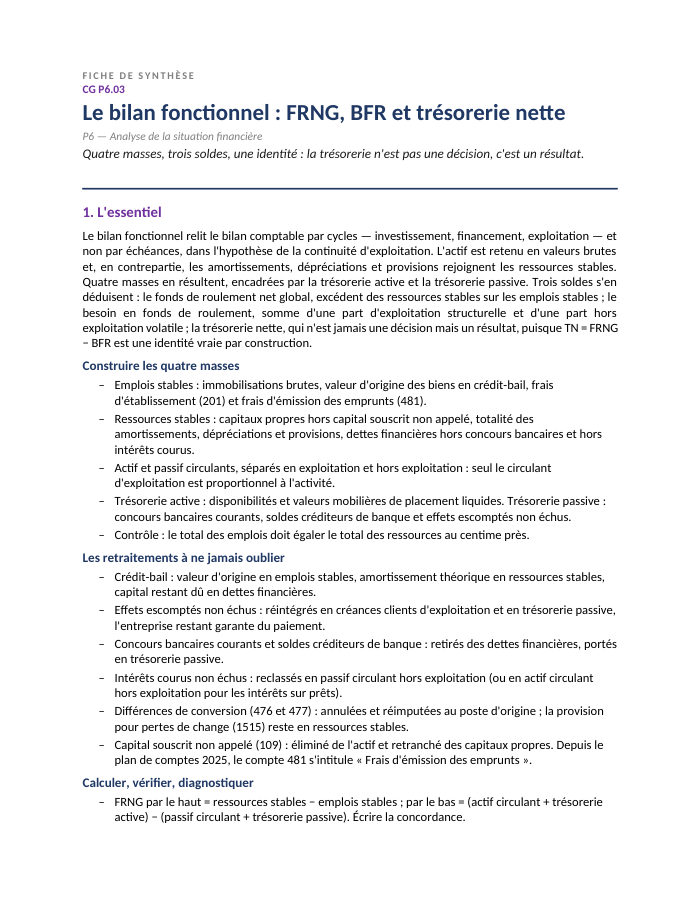
Synthèse
2 pages pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 18 pages
- 1Lire le bilan par cycles et non par échéances : ce que change la logique fonctionnelle
- 2Construire les quatre masses : du bilan comptable au bilan fonctionnel
- 3Les retraitements et reclassements : chacun avec sa justification
- 4Le fonds de roulement net global : deux formules, un seul montant, une signification
- 5Le besoin en fonds de roulement : ce que le cycle immobilise en permanence
- 6La trésorerie nette et la relation TN = FRNG − BFR : six situations, six diagnostics
- 7Agir sur les trois termes, puis articuler le bilan fonctionnel avec le reste du processus 6
- 8Mettre le bilan fonctionnel au travail : cas pratique
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
Quatre masses, en valeurs brutes
Emplois stables et ressources stables forment le haut du bilan ; actif circulant et passif circulant le bas ; la trésorerie ferme chaque colonne. L'actif est retenu en valeurs brutes, et les amortissements rejoignent les ressources stables, où ils figurent comme un autofinancement déjà réalisé. Une série de retraitements précède le classement : le crédit-bail réintégré comme un investissement financé par emprunt, les effets escomptés non échus réintégrés en créances clients et en trésorerie passive, les concours bancaires courants exclus des dettes financières.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Construire le bilan fonctionnel à partir du bilan comptable, en valeurs brutes
- Effectuer les retraitements clés : crédit-bail, effets escomptés non échus, concours bancaires courants
- Calculer le FRNG, le BFR d'exploitation et hors exploitation, et la trésorerie nette
- Vérifier l'identité TN = FRNG − BFR par les deux formules du fonds de roulement
- Diagnostiquer la situation financière parmi les six configurations types
- Identifier les leviers d'action sur le fonds de roulement et sur le besoin en fonds de roulement
Questions fréquentes
Pourquoi retient-on les immobilisations en valeurs brutes dans le bilan fonctionnel ?
Parce que le cycle d'investissement se mesure par ce qui a été engagé, pas par ce qui reste à amortir. En contrepartie, les amortissements et provisions rejoignent les ressources stables, où ils représentent un autofinancement déjà réalisé.
Un fonds de roulement négatif est-il toujours un signal d'alerte ?
Non. Dans l'industrie c'est une anomalie, mais dans la grande distribution alimentaire c'est parfaitement normal : les clients paient comptant et les fournisseurs sont réglés à 30 ou 45 jours, ce qui dégage en permanence de la ressource.
Pourquoi faut-il réintégrer les effets escomptés non échus ?
Parce que l'entreprise reste garante du paiement même après l'escompte : c'est un crédit de trésorerie déguisé en cession de créance. Sans réintégration, le besoin en fonds de roulement est minoré et la trésorerie nette paraît artificiellement meilleure.
Comment vérifie-t-on que le bilan fonctionnel est correctement construit ?
En calculant le fonds de roulement net global par le haut du bilan (ressources stables − emplois stables) et par le bas (actif circulant + trésorerie active − passif circulant − trésorerie passive) : les deux formules doivent donner exactement le même montant.