
Les documents commerciaux et le cadre juridique de la gestion
Fiche de préparation d'épreuve, calée sur le référentiel du BTS MCO : son plan, ses exemples et son vocabulaire suivent l'épreuve.
- Code
- MCO E7.01
- Public
- Candidats au BTS MCO, épreuve E7
- Cours
- 8 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
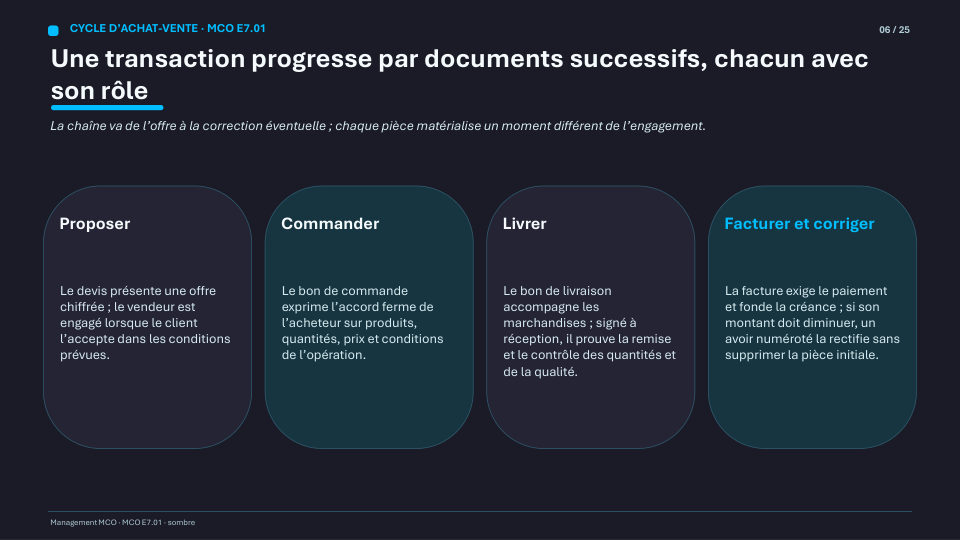
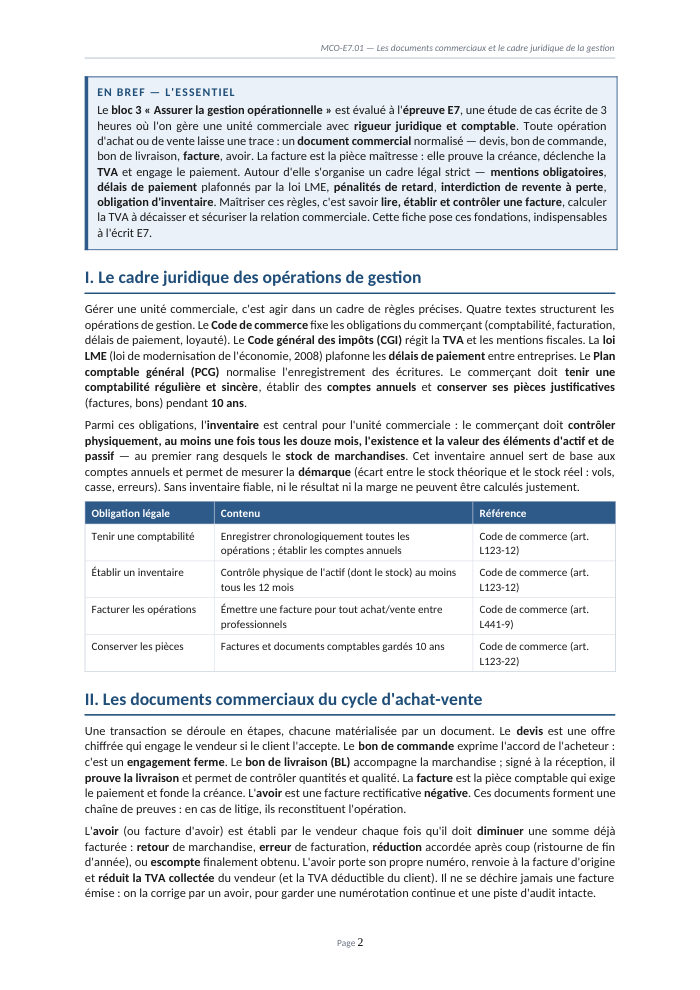
Devis, bon de commande, bon de livraison, facture, avoir : chaque vente ou achat de l'unité commerciale laisse une trace documentée, encadrée par des règles strictes de facturation, de TVA et de délais de paiement.
Voir ce que traite le coursCours
8 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
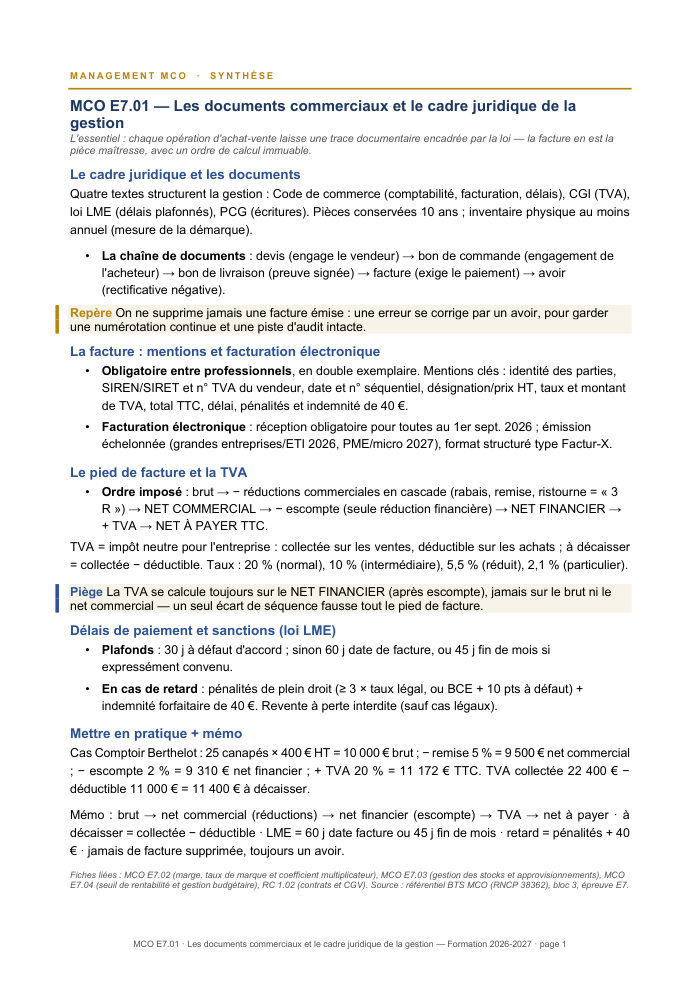
Synthèse
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 8 pages
- ILe cadre juridique des opérations de gestion
- IILes documents commerciaux du cycle d'achat-vente
- IIILa facture : mentions obligatoires et facturation électronique
- IVLes réductions commerciales et financières
- VLe mécanisme de la TVA
- VIDélais de paiement, pénalités et revente à perte
- VIIÉtude de cas chiffrée — établir et contrôler une facture
- VIIIRéussir l'épreuve E7
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Présentation de la notion
Une chaîne de documents qui sécurise chaque transaction
Cette fiche pose les fondations juridiques et comptables de la gestion opérationnelle, cœur du bloc 3 du BTS MCO. Elle détaille le rôle de chaque document du cycle achat-vente, les mentions obligatoires de la facture (identité des parties, numéro de TVA intracommunautaire, numérotation continue, total HT et TTC) et l'arrivée progressive de la facturation électronique.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer devis, bon de commande, bon de livraison, facture et avoir
- Établir un pied de facture dans le bon ordre : brut, réductions commerciales, escompte, TVA
- Calculer la TVA à décaisser d'une période (collectée moins déductible)
- Appliquer les délais de paiement de la loi LME et les pénalités de retard
- Identifier les mentions obligatoires d'une facture conforme
Questions fréquentes
Quelle est la différence entre taux de marge et calcul de TVA sur une facture ?
La fiche montre que la TVA se calcule toujours sur le net financier, c'est-à-dire après déduction des réductions commerciales puis de l'escompte — jamais sur le montant brut ou le net commercial, sous peine de fausser tout le pied de facture.
Pourquoi ne peut-on pas supprimer une facture erronée ?
La numérotation d'une facture doit rester continue pour garantir la piste d'audit. Toute erreur ou réduction accordée après coup se corrige par un avoir, jamais en supprimant la facture d'origine.
Quels sont les délais de paiement maximum entre professionnels ?
À défaut d'accord, le délai est de 30 jours. Les parties peuvent convenir d'un délai plus long, plafonné à 60 jours date de facture ou 45 jours fin de mois si cela est expressément prévu.
Que risque-t-on en cas de retard de paiement ?
Des pénalités de retard s'appliquent de plein droit dès le lendemain de l'échéance, auxquelles s'ajoute une indemnité forfaitaire de recouvrement de 40 € par facture payée en retard.