
Les coûts, les marges et le seuil de rentabilité
Fiche de préparation d'épreuve, calée sur le référentiel du BTS MCO : son plan, ses exemples et son vocabulaire suivent l'épreuve. La même notion est traitée pour tous les publics dans Création d'entreprise : CREA 4.01, Structure de coûts et seuil de rentabilité.
- Code
- MCO E7.05
- Public
- Candidats au BTS MCO, épreuve E7
- Cours
- 9 pages, PDF
- Diaporama
- 25 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
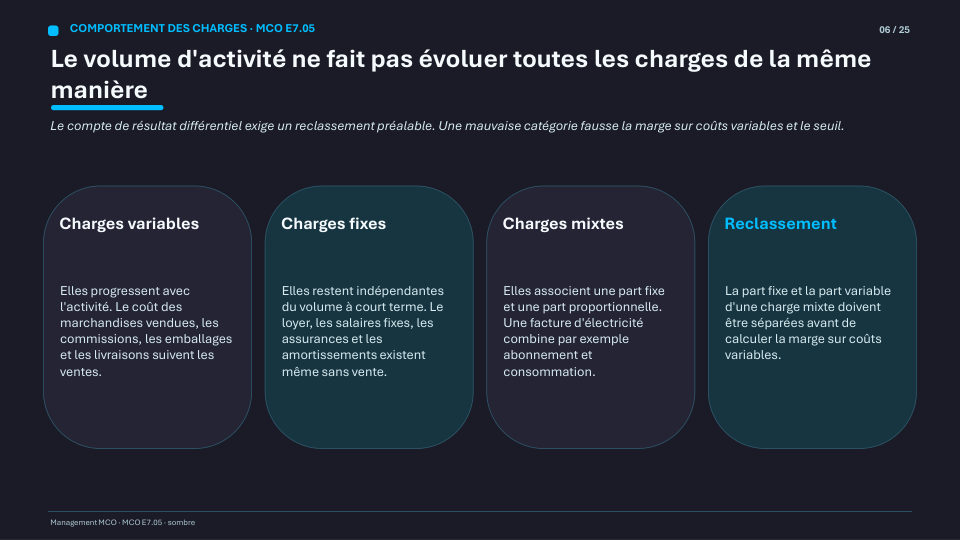
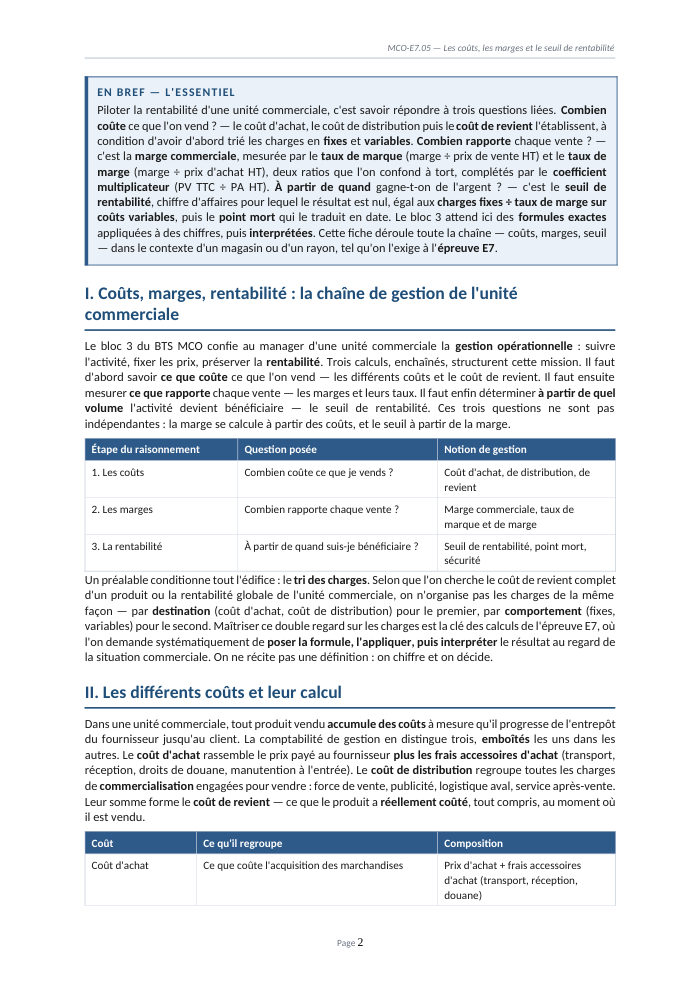
Ce que coûte un produit, ce qu'il rapporte, et à partir de quel chiffre d'affaires l'unité commerciale devient enfin bénéficiaire : trois questions liées qui structurent tout le pilotage de la rentabilité.
Voir ce que traite le coursCours
9 pages rédigées, en PDF.

Diaporama
25 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
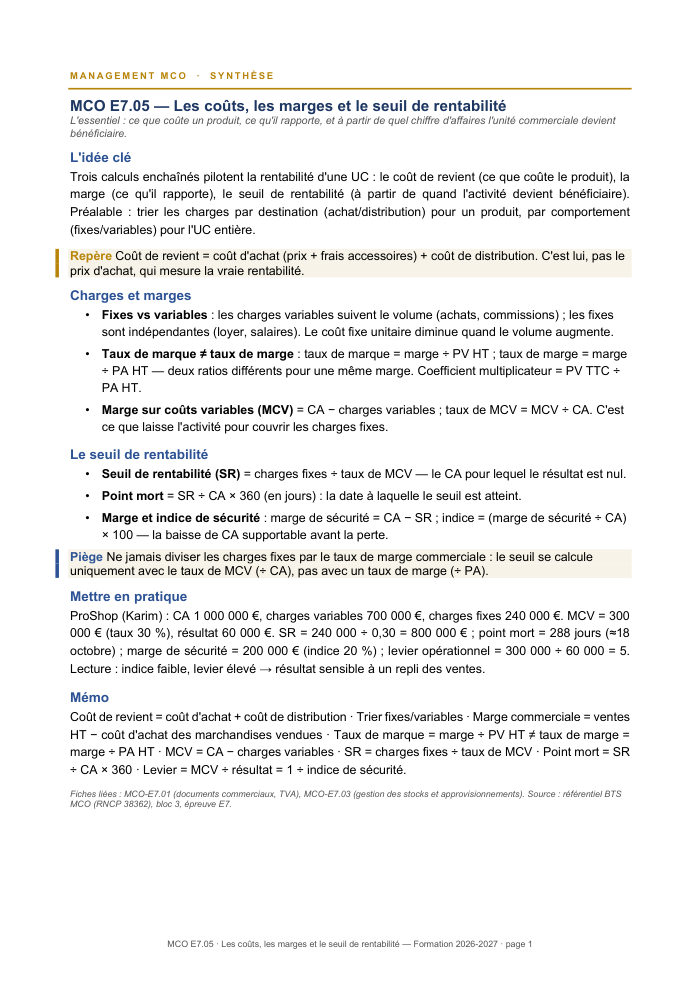
Synthèse
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 9 pages
- ICoûts, marges, rentabilité : la chaîne de gestion de l'unité commerciale
- IILes différents coûts et leur calcul
- IIICharges fixes et charges variables
- IVLes marges : marge commerciale, taux de marque et taux de marge
- VLa marge sur coûts variables (MCV) et le taux de MCV
- VISeuil de rentabilité, point mort et marges de sécurité
- VIIÉtude de cas chiffrée — le seuil de rentabilité d'une unité commerciale
- VIIIRéussir l'épreuve E7
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
Présentation de la notion
Du coût de revient aux marges
Cette fiche détaille la cascade des coûts complets — coût d'achat, coût de distribution, coût de revient — puis explique la distinction essentielle entre taux de marque (marge ÷ prix de vente) et taux de marge (marge ÷ prix d'achat), deux ratios que l'on confond souvent à tort pour une même marge en euros.
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Calculer le coût d'achat, le coût de distribution et le coût de revient d'un produit
- Distinguer taux de marque et taux de marge et passer de l'un à l'autre
- Trier les charges en fixes et variables et calculer la marge sur coûts variables
- Calculer le seuil de rentabilité et le point mort d'une unité commerciale
- Interpréter la marge de sécurité et le levier opérationnel
Questions fréquentes
Quelle est la différence entre taux de marque et taux de marge ?
Le taux de marque rapporte la marge au prix de vente HT, le taux de marge la rapporte au prix d'achat HT. Pour une même marge en euros, ces deux taux donnent des pourcentages différents, ce qui est une source d'erreur classique.
Comment calcule-t-on le seuil de rentabilité ?
Le seuil de rentabilité est le chiffre d'affaires pour lequel le résultat est nul : il s'obtient en divisant les charges fixes par le taux de marge sur coûts variables, jamais par le taux de marge commerciale.
Qu'est-ce que le point mort ?
Le point mort traduit le seuil de rentabilité en date : il indique le jour de l'année à partir duquel l'activité cumulée devient bénéficiaire, en supposant un chiffre d'affaires régulier sur l'exercice.
Pourquoi le levier opérationnel est-il un indicateur de risque ?
Le levier opérationnel mesure la sensibilité du résultat aux variations du chiffre d'affaires : un levier élevé signifie qu'une baisse même modeste des ventes peut faire fondre fortement le résultat.