
Structure de coûts et seuil de rentabilité
- Code
- CREA 4.01
- Public
- Rayon disciplinaire, tous publics
- Cours
- 6 pages, PDF
- Diaporama
- 16 diapositives, thèmes sombre et clair, PowerPoint modifiable et PDF
- Synthèse
- 1 page, PDF
- Podcast
- Fichier audio
- Vidéo
- Fichier vidéo MP4
- Infographie
- L'essentiel de la fiche sur une image
- Avec l'achat
- Téléchargement dans votre espace client
On ne survit pas en vendant beaucoup, mais en vendant à un prix qui couvre ses coûts. Beaucoup de créateurs concentrent leur attention sur les ventes et négligent l'analyse de leurs coûts — une erreur fréquente, car c'est l'écart entre les deux qui détermine la survie de l'entreprise.
Voir ce que traite le coursCours
6 pages rédigées, en PDF.

Diaporama
16 diapositives en PowerPoint modifiable, thème sombre pour projeter et thème clair pour imprimer.
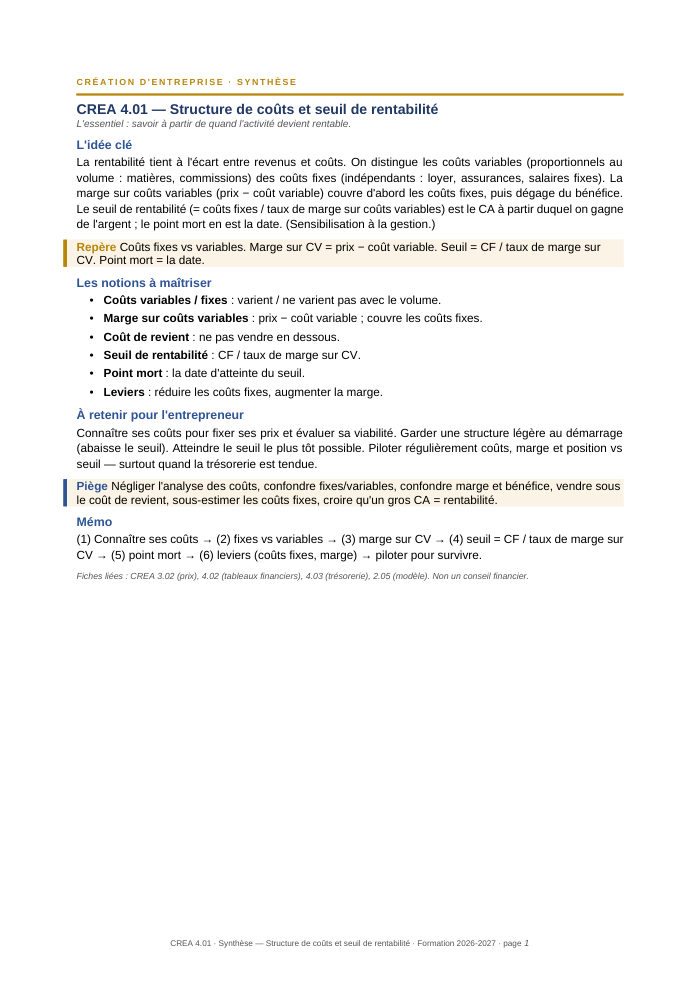
Synthèse
1 page pour réviser l'essentiel.
Podcast
La notion expliquée à l'oral, à écouter hors de l'écran.
Vidéo
Une présentation animée de la notion, en MP4.
Infographie
L'essentiel de la fiche sur une image.
Ce que traite le cours
8 sections, 6 pages
- 1Connaître ses coûts
- 2Coûts fixes et coûts variables
- 3Le coût de revient et la marge
- 4Le seuil de rentabilité
- 5Le point mort et son usage
- 6Piloter par les coûts
- 7Pièges fréquents & mémo
- 8Glossaire & sources
Notions, outils et auteurs
Chaque repère mène aux autres fiches qui le traitent.
Notions
Modèles et outils
- calcul du seuil de rentabilité en chiffre d'affaires (CF / taux de MCV)
- calcul du seuil de rentabilité en quantités (CF / MCV unitaire)
- tableau de comparaison coûts variables / coûts fixes
- analyse de sensibilité par variation d'hypothèse
- comptabilité analytique et clés de répartition des coûts indirects
Présentation de la notion
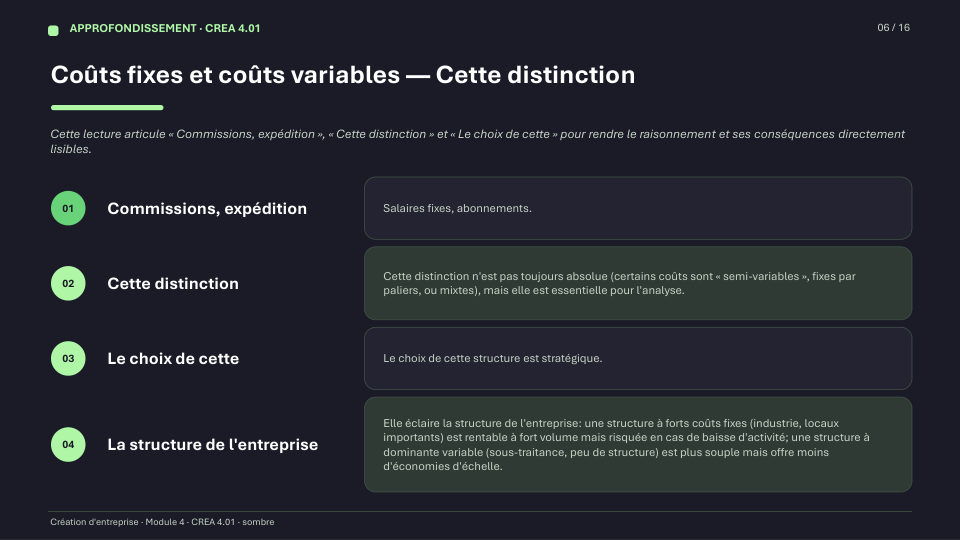
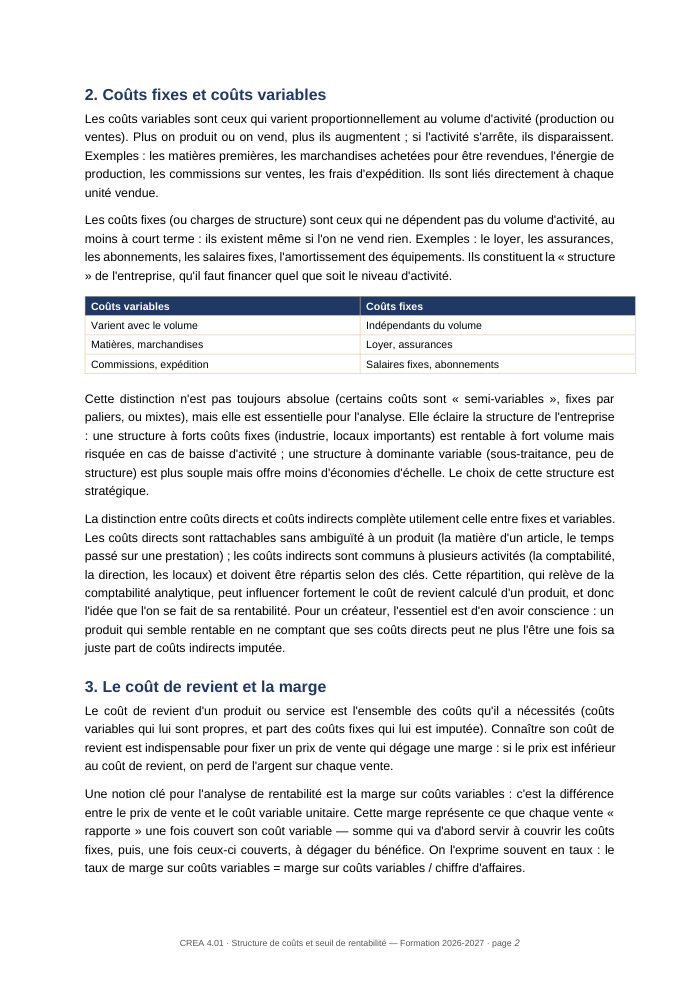
Coûts fixes et coûts variables
La première étape est de classer les coûts selon leur comportement face à l'activité :
La suite de cet article se lit librement sur le Mag : lire le guide complet de la notion.
Objectifs de la fiche
- Distinguer les coûts fixes (charges de structure) des coûts variables selon leur comportement face à l'activité
- Calculer la marge sur coûts variables (prix moins coût variable)
- Déterminer le seuil de rentabilité à partir des coûts fixes et de la marge
- Différencier le seuil de rentabilité (montant de CA) du point mort (date)
- Utiliser l'analyse des coûts pour fixer ses prix et évaluer la viabilité d'une activité
- Adopter une rigueur financière comme condition de la durée de l'entreprise
Questions fréquentes
Quelle est la différence entre coûts fixes et coûts variables ?
Les coûts variables varient proportionnellement au volume d'activité (matières, commissions, expédition) et disparaissent si l'activité s'arrête. Les coûts fixes, ou charges de structure, ne dépendent pas du volume à court terme (loyer, assurances, salaires fixes) et existent même sans vente.
Comment calcule-t-on le seuil de rentabilité ?
Le seuil de rentabilité est le chiffre d'affaires à partir duquel l'entreprise couvre tous ses coûts. On le raisonne à partir de la marge sur coûts variables (prix moins coût variable), qui sert d'abord à couvrir les coûts fixes, puis à dégager du bénéfice.
Quelle différence entre seuil de rentabilité et point mort ?
Le seuil de rentabilité est un montant de chiffre d'affaires : celui à partir duquel on commence à gagner de l'argent. Le point mort en est la date : le moment de l'année où ce seuil est atteint.
Qu'est-ce que la marge sur coûts variables ?
C'est la différence entre le prix de vente et le coût variable d'une unité. Elle représente ce qui reste sur chaque vente pour couvrir les coûts fixes, puis, une fois ceux-ci absorbés, pour dégager du bénéfice.